
Fluxo de caixa do restaurante: como montar e acompanhar
Guia prático para montar e acompanhar o fluxo de caixa do restaurante pela data real de recebimento e pagamento, com prazos de cartão, delivery e projeção semanal. Um restaurante pode encher o salão no sábado, bater o melhor faturamento do trimestre e ainda assim travar na hora de pagar o fornecedor na terça. O problema quase nunca é venda: é descompasso entre a data em que o dinheiro sai e a data em que ele de fato entra. Compra de proteína à vista, folha no dia 5, aluguel no dia 10, cartão de crédito creditado só em D+30 e repasse de marketplace caindo uma vez por semana — o caixa vira corda bamba. Quem administra esse descompasso no escuro decide mal: paga o que dá, adia o que pode, antecipa recebível sem calcular o custo e só percebe o aperto quando ele já virou cheque especial.
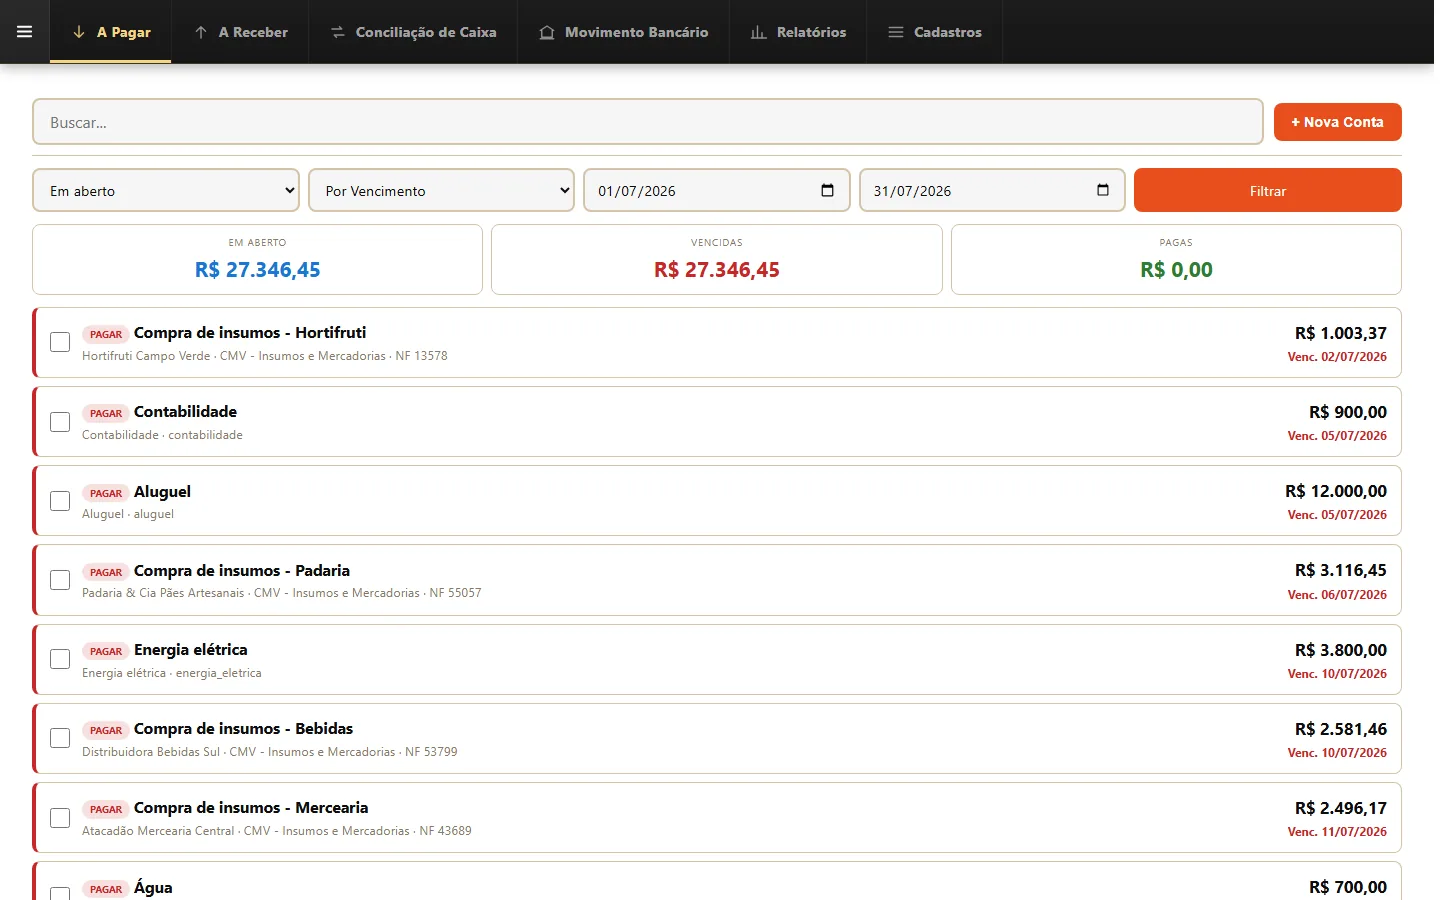
Um restaurante pode encher o salão no sábado, bater o melhor faturamento do trimestre e ainda assim travar na hora de pagar o fornecedor na terça. O problema quase nunca é venda: é descompasso entre a data em que o dinheiro sai e a data em que ele de fato entra. Compra de proteína à vista, folha no dia 5, aluguel no dia 10, cartão de crédito creditado só em D+30 e repasse de marketplace caindo uma vez por semana — o caixa vira corda bamba.
Quem administra esse descompasso no escuro decide mal: paga o que dá, adia o que pode, antecipa recebível sem calcular o custo e só percebe o aperto quando ele já virou cheque especial. Este guia mostra como montar e acompanhar o fluxo de caixa do restaurante com dados reais da própria operação, em uma rotina que caiba na semana de quem já trabalha doze horas por dia.
O fluxo de caixa do restaurante é o registro e a projeção de todo o dinheiro que entra e sai da operação, organizado pela data real de recebimento e de pagamento — nunca pela data da venda ou da despesa. Para montar: (1) confira o saldo inicial de cada conta, caixa físico e maquininha; (2) lance as entradas pela data em que o dinheiro cai, ou seja, dinheiro e PIX na hora, débito em D+1, crédito em D+30, repasses de delivery conforme o ciclo do marketplace; (3) lance as saídas pela data de vencimento, incluindo fornecedores, folha, aluguel, energia, impostos e taxas; (4) projete as próximas 13 semanas com esses números; (5) concilie o previsto com o realizado todo dia e revise a projeção toda semana. Acompanhar significa comparar saldo projetado com saldo real e agir antes do furo, não depois dele.
O que é fluxo de caixa do restaurante e por que ele não é a mesma coisa que lucro?
Fluxo de caixa é dinheiro disponível em data certa; lucro é resultado apurado por competência — e no restaurante os dois raramente aparecem no mesmo mês.
O DRE lança a venda no mês em que ela aconteceu, mesmo que o cliente tenha pago no crédito e o dinheiro só caia trinta dias depois. O mesmo vale para as despesas: a carne comprada em três parcelas entra no custo do mês em que foi vendida, mas o pagamento acontece em três datas diferentes. Depreciação de equipamento, provisão de férias e encargos diferidos reduzem o resultado sem tirar um centavo do caixa naquele mês. Já o pagamento de um empréstimo faz o contrário: consome caixa e não é despesa operacional.
É por isso que um restaurante pode fechar o mês no azul e ficar sem dinheiro para o fornecedor de bebidas — e o inverso também acontece, com mês de caixa gordo e lucro pequeno porque o estoque comprado à vista no período anterior foi vendido agora. Quem olha só o extrato bancário não enxerga o resultado; quem olha só o relatório de lucro não enxerga o risco de amanhã. As duas visões são necessárias, mas respondem a perguntas diferentes.
Como montar um fluxo de caixa de restaurante passo a passo?
Monte em cinco etapas na ordem abaixo: separar o dinheiro por conta e forma de recebimento, classificar os lançamentos, usar datas reais, projetar em semanas e confrontar previsto com realizado.
1. Separe o dinheiro por conta e forma de recebimento
Caixa físico, conta bancária principal, conta de reserva, adquirente de cartão e carteira do marketplace não são a mesma coisa. Um restaurante que fatura R$ 10 mil no sábado, tendo R$ 6 mil no crédito, não tem R$ 10 mil disponíveis na segunda-feira. Comece listando cada um desses saldos e o prazo de cada um.
2. Classifique cada lançamento por natureza
Sem classificação, o fluxo vira extrato com apelido. Use poucas categorias e mantenha o padrão: entradas de salão, entradas de delivery, fornecedores, folha e encargos, ocupação (aluguel, condomínio, energia, gás), taxas de cartão e comissões, impostos, contratos e software, e por último as movimentações não operacionais — aporte, empréstimo, parcela de financiamento, retirada de sócio e investimento em equipamento.
3. Use a data real de entrada e de saída
Venda em 28 de junho no crédito parcelado entra no caixa de agosto, não de junho. Fornecedor com boleto para o dia 15 sai no dia 15, mesmo que a mercadoria tenha chegado no dia 2. Essa troca de referência é o que transforma uma lista de contas em instrumento de decisão.
4. Projete em semanas, não em meses
Mês é período contábil, semana é período de decisão. A projeção rolante de 13 semanas — cerca de um trimestre — cobre o ciclo de vários repasses de cartão e permite enxergar onde falta dinheiro antes de o problema chegar. Atualize-a toda semana, jogando fora a semana que passou e acrescentando uma nova no fim.
5. Confronte previsto e realizado
O valor do fluxo está no erro que ele revela. Se você projetou 4 mil de entrada na quarta e entraram 2,8 mil, alguma hipótese estava errada: taxa de cartão maior, prazo de repasse diferente, cancelamento, antecipação não lançada. Corrigir a hipótese é o que faz a projeção seguinte ser confiável.
Antes de projetar, garanta que estes itens estão prontos:
- Saldo inicial conferido de caixa, banco, adquirente e carteira de marketplace, no mesmo dia.
- Categorias de lançamento fechadas, com o mesmo nome todos os meses, para permitir comparação.
- Agenda de contas a pagar com data de vencimento de cada boleto, tributo e parcela.
- Extrato de recebíveis da adquirente, com prazo e taxa por bandeira e por modalidade.
- Ciclo de repasse do delivery anotado, com comissão e taxa de entrega já descontadas.
- Histórico de 12 meses de faturamento por dia da semana, para estimar entradas futuras.
- Regra de retirada dos sócios definida, para não confundir pró-labore com capital de giro.
Quais entradas e saídas entram no fluxo de caixa de um restaurante?
Entram todas as movimentações que mexem no saldo, separadas entre operacionais e não operacionais — e a diferença importa, porque só a operação se repete todos os meses.
O erro mais comum é lançar apenas o que passa pela conta bancária. Dinheiro de sangria que fica no cofre, adiantamento de garçom, vale para motoboy e fundo de troco também são caixa. Da mesma forma, a comissão do marketplace e a taxa de cartão saem antes de o dinheiro chegar: registre o valor bruto e o desconto, porque é o líquido que paga as contas.
| Grupo | Exemplos | Data que vale no caixa |
|---|---|---|
| Entradas operacionais à vista | dinheiro, PIX, débito em alguns contratos | data da venda |
| Entradas operacionais a prazo | crédito, vale-refeição, convênio, repasse de delivery | data prevista do crédito |
| Entradas não operacionais | aporte de sócio, empréstimo, venda de equipamento usado | data do crédito na conta |
| Saídas operacionais fixas | aluguel, folha e encargos, energia, internet, contratos, software | data de vencimento |
| Saídas operacionais variáveis | fornecedores, gás, embalagem, manutenção, taxas e comissões, impostos | data de pagamento |
| Saídas não operacionais | parcela de financiamento, compra de equipamento, reforma, distribuição de lucro | data do pagamento |
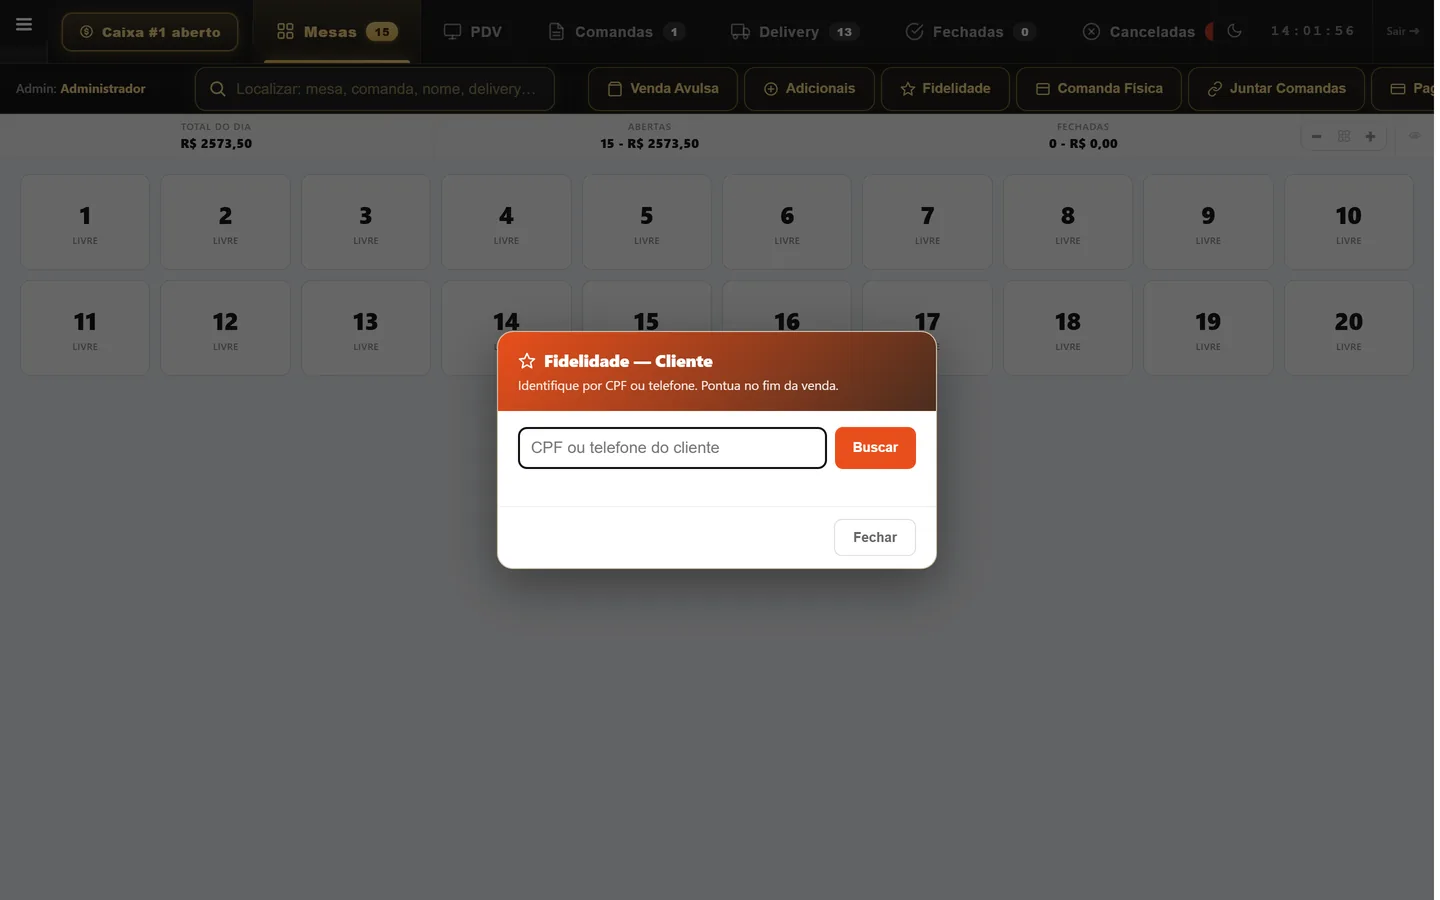
Quanto mais previsível for a entrada, mais fácil projetar. Uma base de clientes recorrente, com programa de pontos e cashback, reduz a oscilação de terça e quarta, justamente os dias em que o restaurante costuma operar no limite. No sistema, a tela de Fidelidade mostra o cadastro de pontos por cliente, com identificação e resgate feitos no próprio caixa — o que ajuda a medir quanta receita da casa vem de quem já é cliente.
Como tratar cartão, PIX e repasse de delivery no fluxo de caixa?
Cada forma de recebimento tem um prazo próprio, e o fluxo de caixa precisa respeitar esse prazo em vez de tratar tudo como dinheiro imediato.
Os prazos variam conforme o contrato com a adquirente, a operadora de vale e o marketplace, então o número que vale é o do seu extrato — não o do vizinho. Ainda assim, as faixas abaixo ajudam a montar a primeira projeção e a conferir se o que aparece no sistema bate com o que cai na conta.
| Forma de recebimento | Prazo típico de crédito | Efeito no caixa |
|---|---|---|
| Dinheiro | imediato | entra no mesmo dia; exige controle de sangria e troco |
| PIX | geralmente imediato ou em minutos | melhora o caixa do dia, precisa conciliação por chave e valor |
| Débito | em torno de D+1 | entra no dia seguinte útil, com taxa descontada |
| Crédito à vista | D+1 a D+2, conforme contrato | alivia pouco, mas alivia |
| Crédito parcelado | uma parcela por mês, a partir de D+30 | alonga o recebimento e pressiona o capital de giro |
| Vale-refeição e vale-alimentação | varia por operadora, em geral de D+15 a D+30 | exige controle separado por bandeira |
| Repasse de marketplace de delivery | ciclo semanal ou quinzenal | chega líquido, já com comissão e taxa de entrega descontadas |
| Convênio e fiado | data combinada de acerto | só entra no caixa quando efetivamente pago |
Sobre antecipação de recebíveis: ela resolve o dia e cobra pelo mês. Vale quando o custo financeiro é menor que o custo da falta de dinheiro — por exemplo, evitar juros de cheque especial ou perder desconto de pagamento à vista com fornecedor. Não vale como rotina permanente, porque transforma receita futura em despesa financeira recorrente.
Como projetar o fluxo de caixa das próximas 13 semanas?
Projete em quatro blocos: entradas estimadas por histórico, saídas já contratadas, saídas variáveis por percentual e uma linha de ajuste para imprevisto.
Para as entradas, use o histórico por dia da semana e por semana do mês, e não uma média plana. Uma casa que fatura mais no fim de semana e nos dias de pagamento tem curva própria, e é essa curva que precisa aparecer na projeção. Para as saídas já contratadas, use a agenda de contas a pagar com data e valor. Para as variáveis, aplique percentuais estáveis sobre a receita prevista: o CMV histórico, a folha como percentual do faturamento, as taxas de cartão e as comissões de marketplace. Por fim, deixe uma linha de imprevisto separada — equipamento que quebra e fornecedor que antecipa pedido acontecem todo mês.
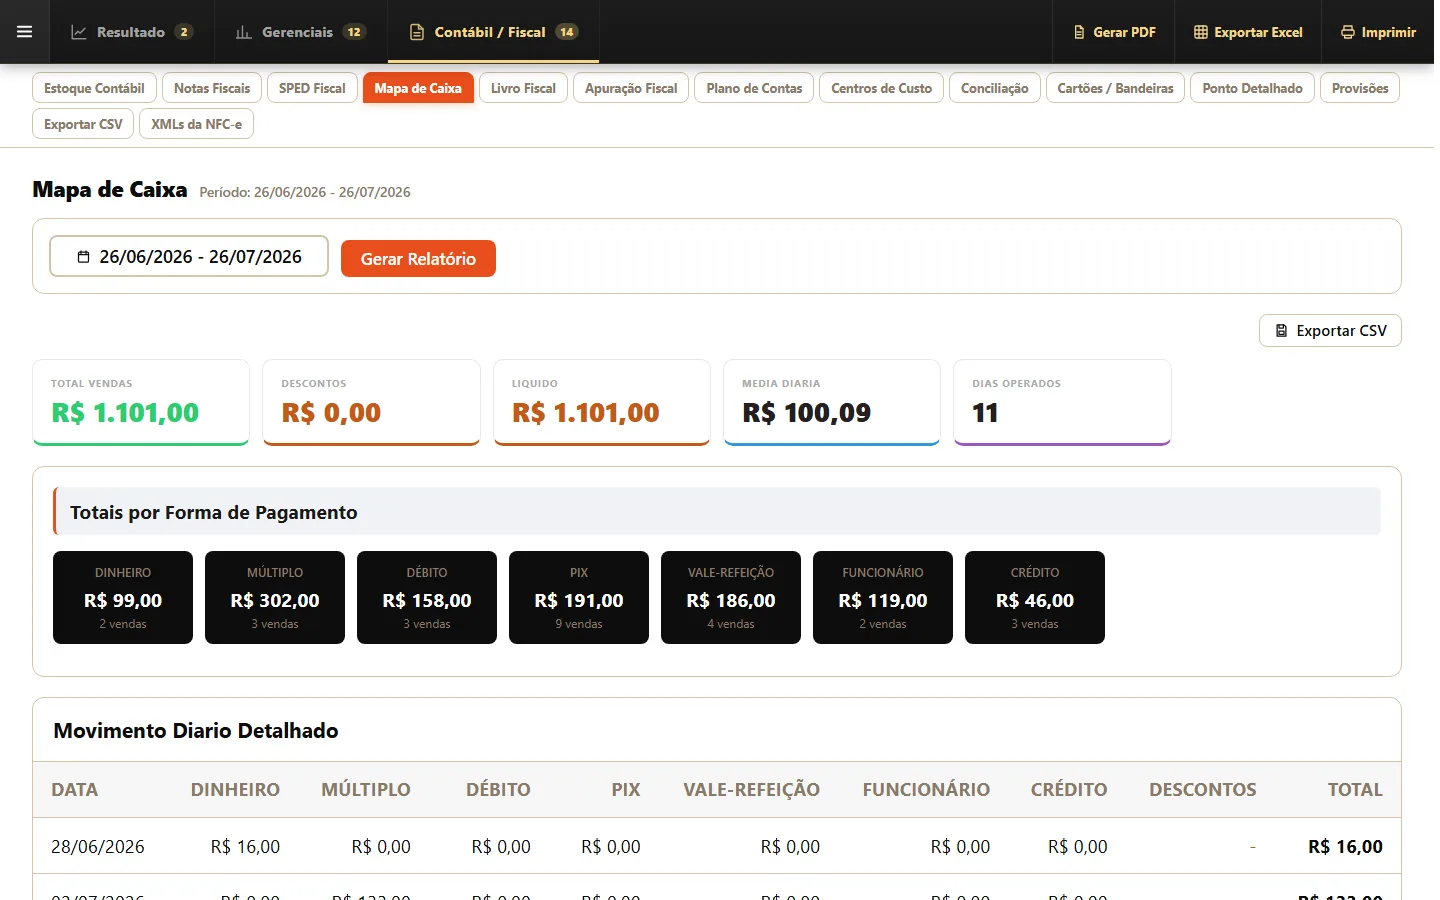
Antes de projetar, vale olhar para trás com precisão. No sistema, a tela de Relatórios reúne todos os números do negócio por período: vendas, formas de pagamento, DRE, produtos, cancelamentos e mais. É dessa base que saem os percentuais usados na projeção, em vez de estimativa de cabeça.
Como a sazonalidade e o calendário mudam o caixa do restaurante?
O calendário muda o caixa de três formas: pela quantidade de dias úteis, pela data de pagamento do cliente e pelas datas comemorativas que puxam ou esvaziam o salão.
Dias de pagamento, especialmente o quinto dia útil e o período de décimo terceiro, costumam concentrar movimento em restaurantes próximos a comércio e escritórios. Já o começo de janeiro, as férias escolares e os dias de chuva forte em cidades do Sul e do Sudeste tendem a derrubar o salão e empurrar a receita para o delivery. Carnaval, Dia das Mães, Festa Junina, Natal e réveillon criam picos que precisam ser provisionados antes: compra maior de insumo, mais mão de obra temporária, mais embalagem e mais entrega.
Um exemplo hipotético: um restaurante de médio porte com movimento concentrado nas sextas e sábados, e um almoço executivo fraco em janeiro. Se o dono projeta o ano pela média, o início de ano assusta; se projeta pela curva real de 12 meses, ele já sabe que janeiro é mês de caixa apertado e programa férias da equipe, férias do sócio e adiamento de investimento para depois do carnaval. A reserva construída em dezembro é o que sustenta a travessia de janeiro e fevereiro.
Qual deve ser o colchão de caixa mínimo de um restaurante?
Uma referência prática de planejamento é manter reserva equivalente a um a três meses de custos fixos, mais um valor separado para imprevisto de equipamento.
Não é regra contábil, é critério de gestão. Some aluguel, folha com encargos, energia, gás, internet, contratos e software, multiplique pelo número de meses que a operação aguenta sem nenhuma venda e compare com o saldo disponível hoje. Restaurante tem custo fixo alto e receita diária volátil, então uma folga de um mês já evita a maioria das decisões ruins — como antecipar recebível caro, atrasar fornecedor e perder desconto, ou cortar insumo de qualidade no meio do movimento.
Duas regras ajudam a construir esse colchão sem travar a operação. A primeira é separar capital de giro de retirada de sócio: retirada é variável e sai do que sobrou, não do caixa de trabalho. A segunda é engordar a reserva no pico, não no vale. Se dezembro e junho são os melhores meses, uma parte do excedente vira reserva e outra vira investimento — trocar equipamento, melhorar extração de exaustão, ampliar a cozinha fria. Assim o caixa deixa de ser o que sobra e passa a ser o que se decide.
Como acompanhar o fluxo de caixa no dia a dia sem virar refém de planilha?
Acompanhe em três ritmos: conciliação diária de poucos minutos, revisão semanal da projeção e leitura mensal do resultado com o caixa ao lado.
No dia a dia, confira se o que o sistema registrou como venda bate com o que caiu no banco e no PIX, se as comandas fechadas correspondem às formas de pagamento informadas e se a sangria foi lançada. Isso leva poucos minutos e evita que a diferença apareça no fim do mês, quando já não há como investigar. Uma vez por semana, sente com a projeção de 13 semanas aberta e responda três perguntas: alguma semana fica negativa, alguma conta pode ser antecipada com desconto, alguma despesa variável saiu da curva.
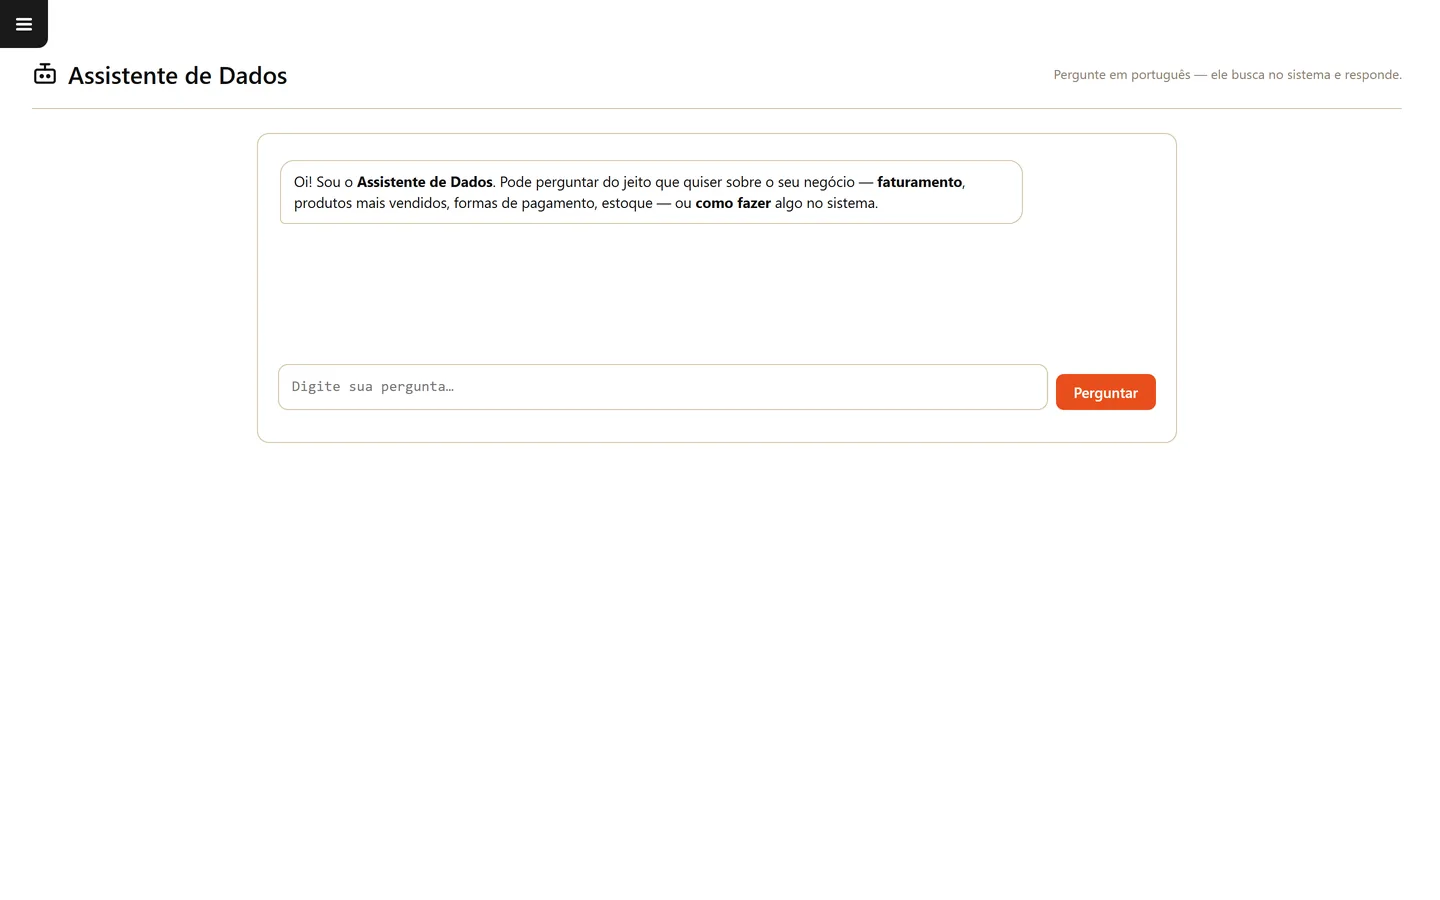
Quando alguém precisa de uma resposta rápida e não há relatório pronto, o Assistente de Dados (IA) funciona como um chat: você pergunta em português sobre o negócio e ele busca a resposta nos dados da loja, sem precisar montar relatório. É útil para o tipo de pergunta que aparece no meio da reunião com o fornecedor ou no meio do fechamento do mês, quando não dá tempo de navegar por dez telas.
Vale lembrar que planilha não é inimiga, mas tem limite. Ela não conversa sozinha com o PDV, depende de digitação e atrasa na mesma semana em que o movimento acelera — justamente quando a informação vale mais. Um sistema que registra venda, forma de pagamento, estoque e contas a pagar no mesmo lugar reduz o trabalho de alimentar o fluxo de caixa a conferir e decidir. Há uma videoaula sobre relatórios do financeiro e um panorama geral em funcionalidades que mostram como esse acompanhamento aparece na prática.
Perguntas Frequentes
Fluxo de caixa e DRE são a mesma coisa?
Não. O DRE apura resultado por competência, ou seja, reconhece a receita e a despesa no período em que ocorreram. O fluxo de caixa trabalha por regime de caixa, registrando o dinheiro na data em que efetivamente entra ou sai. Um restaurante pode ter lucro no DRE e caixa apertado no mesmo mês, especialmente quando vende muito no crédito parcelado.
Com que frequência devo atualizar o fluxo de caixa do restaurante?
O realizado deve ser conciliado todos os dias, em poucos minutos, comparando vendas registradas com o que caiu em banco e PIX. A projeção deve ser revisada uma vez por semana, rolando o horizonte para a frente. O fechamento mensal serve para conferir percentuais, corrigir hipóteses e comparar o caixa com o resultado apurado.
Como lançar o repasse do delivery no fluxo de caixa?
Pelo valor líquido e na data prevista do repasse, não na data do pedido. Registre o bruto, a comissão do marketplace e a taxa de entrega quando houver, porque essa separação mostra quanto do faturamento de delivery realmente vira caixa. Operações integradas recebem o pedido como comanda no sistema, o que reduz erro de digitação e facilita essa conferência.
Qual o caixa mínimo recomendado para operar com segurança?
Como referência de planejamento, de um a três meses de custos fixos, mais um valor separado para manutenção e imprevisto de equipamento. O número exato depende do peso do custo fixo, da previsibilidade da receita e da sazonalidade da região. O importante é ter meta e construir a reserva nos meses de pico, em vez de improvisar no mês fraco.
Vale a pena usar antecipação de recebíveis para ajustar o caixa?
Só quando o custo financeiro for menor que o custo da falta de dinheiro, como evitar juros altos ou garantir desconto de pagamento à vista com fornecedor. Usada como rotina, a antecipação transfere receita do mês seguinte e cria uma dependência que aperta a operação.
O Food Sistemas ajuda a acompanhar o fluxo de caixa?
Sim. O sistema reúne vendas, formas de pagamento, estoque, contas a pagar e a receber, relatórios gerenciais e o Assistente de Dados no mesmo ambiente. O caixa (PDV) é grátis até um limite de vendas por mês, com renovação mensal, sem emissão de nota fiscal e sem suporte; os demais módulos são contratados conforme a operação. A implantação é grátis e imediata, sem taxa de adesão e sem fidelidade — veja os planos para entender o que faz sentido no seu caso.
Fluxo de caixa não é burocracia de fim de ano: é a diferença entre decidir com antecedência e reagir no susto. Uma rotina simples — conciliar todo dia, projetar 13 semanas, revisar toda semana — já evita a maior parte dos apertos que derrubam restaurantes que vendem bem. Comece pelo básico: saldo conferido, datas reais e uma linha de imprevisto. O resto o próprio acompanhamento vai ajustando.
A Food Sistemas é um sistema de gestão completo para food service, desenvolvido em Maringá e usado em todo o Brasil, com caixa, comanda, KDS, delivery integrado, nota fiscal, estoque, financeiro e relatórios no mesmo lugar. Vale agendar uma demonstração e ver, com os números da sua operação, como o caixa deixa de ser uma surpresa.


