DRE para Restaurante: Como Entender o Resultado da Sua Operação
Guia completo para donos de restaurante montarem e analisarem a DRE (Demonstração do Resultado do Exercício), evitando erros e aumentando a lucratividade. Muitos donos de restaurante acreditam que, se o caixa fecha no fim do mês, o negócio é lucrativo. Mas a realidade é mais complexa: dinheiro em caixa não significa lucro, e lucro colocado no bolso não é necessariamente resultado de uma gestão saudável. Para saber de verdade onde seu restaurante gera retorno — e onde está queimando dinheiro — você precisa de uma ferramenta clássica da contabilidade, adaptada à linguagem do food service: a DRE (Demonstração do Resultado do Exercício).Quando falamos de DRE para restaurante, não estamos nos referindo apenas a um relatório contábil obrigatório, mas a um mapa real da operação.

Muitos donos de restaurante acreditam que, se o caixa fecha no fim do mês, o negócio é lucrativo. Mas a realidade é mais complexa: dinheiro em caixa não significa lucro, e lucro colocado no bolso não é necessariamente resultado de uma gestão saudável. Para saber de verdade onde seu restaurante gera retorno — e onde está queimando dinheiro — você precisa de uma ferramenta clássica da contabilidade, adaptada à linguagem do food service: a DRE (Demonstração do Resultado do Exercício).
Quando falamos de DRE para restaurante, não estamos nos referindo apenas a um relatório contábil obrigatório, mas a um mapa real da operação. Ela mostra, de forma organizada, como as receitas se transformam em lucro (ou prejuízo) depois de custos de alimentos, bebidas, salários, aluguel, impostos e outras despesas. Neste guia, você vai entender o que é a DRE na prática, como montar a sua, como interpretá-la e como usar esses dados para tomar decisões mais inteligentes no dia a dia.
Resposta direta: A DRE para restaurante é a demonstração que organiza todas as receitas, custos e despesas de um período para mostrar se a operação deu lucro ou prejuízo. Ela começa pela receita bruta, subtrai impostos, taxas de cartão e devoluções para chegar à receita líquida; depois, tira o CMV (custo de alimentos, bebidas e embalagens) e obtém o resultado bruto. Na sequência, abate despesas com pessoal, aluguel, energia, marketing e outras despesas operacionais, gerando o resultado antes dos juros. Por fim, desconta despesas financeiras e chega ao lucro líquido. Entender essa lógica permite precificar melhor, negociar com fornecedores, controlar o desperdício e planejar crescimento. Não é um relatório apenas para o contador: é o mapa que mostra de onde vem o retorno e para onde vai o dinheiro. Sem ela, o gestor toma decisões pelo saldo do caixa e pode descobrir tarde demais que o volume alto não garante rentabilidade.
O que é a DRE e por que ela é essencial para restaurantes?
A Demonstração do Resultado do Exercício é um relatório que resume as operações financeiras de um negócio em um período — geralmente um mês, trimestre ou ano. Diferente do balanço patrimonial, que fotografa o patrimônio em um momento, a DRE mostra o fluxo de receitas e despesas, revelando o resultado líquido do período.
Para um restaurante, a DRE é particularmente crítica porque a margem de lucro tende a ser apertada. Custos com alimentos e bebidas (CMV), mão de obra, aluguel, energia, gás, embalagens e plataformas de delivery variam conforme o movimento. Sem uma DRE detalhada, é impossível saber se um prato que sai muito no balcão está realmente contribuindo para o resultado ou se está gerando prejuízo disfarçado de volume.
Na prática, o setor de food service costuma operar com margem líquida em uma faixa de 5% a 15% sobre a receita total, dependendo do segmento e do modelo de operação. Se a sua está abaixo disso, a DRE aponta onde estão os gargalos — seja no custo da matéria-prima, na produtividade da equipe ou nas despesas fixas. Para começar a organizar esses números, vale usar uma ferramenta que centralize as informações do negócio, como uma plataforma de gestão para restaurantes.
A DRE também não deve ser confundida com o fluxo de caixa: enquanto a DRE evidencia o resultado econômico do período, registrando receitas e despesas quando ocorrem, o fluxo de caixa mostra as movimentações financeiras reais, ou seja, o dinheiro que efetivamente entrou e saiu. Por isso, um restaurante pode ter lucro na DRE e, ao mesmo tempo, enfrentar aperto de caixa se os recebíveis demorarem a entrar.
Como montar a estrutura básica da DRE aplicada ao restaurante?
A DRE tem uma ordem lógica que vai diminuindo gradualmente a receita até chegar ao lucro. Entender cada linha é essencial para não se perder em números. Veja os principais componentes na prática:
| Linha da DRE | O que inclui | Exemplo em um restaurante |
|---|---|---|
| Receita Bruta | Total das vendas no período (alimentos, bebidas, delivery, balcão, eventos) | R$ 150.000 em vendas no mês |
| Deduções e Impostos | Impostos (Simples, ICMS, ISS, PIS/COFINS), taxas de cartão e antecipações | R$ 15.000 de impostos + R$ 3.000 de taxas de cartão |
| Receita Líquida | Receita bruta menos deduções | R$ 132.000 |
| Custo das Mercadorias Vendidas (CMV) | Custo de alimentos, bebidas e embalagens que foram vendidos | R$ 45.000 em insumos |
| Resultado Bruto | Receita líquida menos CMV (margem bruta) | R$ 87.000 |
| Despesas com Pessoal | Salários, encargos, benefícios, gorjetas, pró-labore da equipe | R$ 30.000 |
| Despesas Fixas | Aluguel, energia, água, gás, internet, telefone, seguros | R$ 12.000 |
| Despesas Variáveis | Marketing, entregas (se terceirizadas), manutenção, utensílios | R$ 5.000 |
| Resultado Operacional | Resultado bruto menos despesas operacionais | R$ 40.000 |
| Despesas Financeiras | Juros, empréstimos, taxas bancárias | R$ 2.000 |
| Resultado Líquido | O que sobra de lucro ou prejuízo após todas as contas | R$ 38.000 |
Essa estrutura pode ser chamada de DRE gerencial, pois é adaptada para a tomada de decisão. Ela flexibiliza a divisão das despesas para refletir a operação real do restaurante, ao contrário da DRE contábil/fiscal, que segue regras rígidas da legislação.
Como calcular o resultado operacional passo a passo?
Vamos aplicar a estrutura em um cenário prático. Considere um restaurante de médio porte que teve a seguinte movimentação em um mês (valores hipotéticos, apenas para ilustrar o raciocínio):
Passo 1: Identifique a receita bruta. Some tudo que entrou no caixa (ou foi faturado) com vendas no salão, balcão, delivery e encomendas. Exemplo: R$ 120.000 em vendas.
Passo 2: Deduza os tributos e taxas. Considere impostos federais, estaduais e municipais (Simples Nacional, ICMS, ISS, PIS/COFINS), taxas de cartão de crédito e débito, e outras deduções como descontos concedidos. Exemplo: R$ 12.000 de impostos e R$ 2.000 de taxas de cartão, totalizando R$ 14.000.
Passo 3: Calcule a receita líquida. Subtraia as deduções da receita bruta: R$ 120.000 - R$ 14.000 = R$ 106.000.
Passo 4: Levante o CMV. O custo das mercadorias vendidas corresponde ao que você gastou para produzir os pratos vendidos. Não é o total de compras do período, mas apenas o que foi efetivamente consumido. Para isso, use a fórmula: estoque inicial + compras - estoque final. Exemplo: estoque inicial R$ 10.000, compras R$ 35.000, estoque final R$ 8.000 → CMV = R$ 37.000.
Passo 5: Obtenha o resultado bruto. R$ 106.000 - R$ 37.000 = R$ 69.000.
Passo 6: Some as despesas operacionais. Pessoal (R$ 25.000), aluguel (R$ 6.000), energia (R$ 1.500), gás (R$ 800), água (R$ 300), internet (R$ 200), marketing (R$ 2.500). Não inclua embalagens aqui, porque elas já estão no CMV. Total: R$ 36.300.
Passo 7: Calcule o resultado operacional. R$ 69.000 - R$ 36.300 = R$ 32.700. Esse é o lucro que vem da operação, antes dos custos financeiros.
Passo 8: Subtraia as despesas financeiras (juros, tarifas, antecipações): R$ 1.200. Resultado líquido = R$ 31.500.
Esse exemplo mostra o caminho. A vantagem de usar um sistema de gestão é que muitas dessas informações já ficam consolidadas automaticamente, evitando erros de digitação e perda de tempo. Um sistema como o Food Sistemas reúne PDV, estoque, delivery e financeiro em um só ambiente, o que facilita a coleta dos dados para a DRE. Antes de escolher uma ferramenta, vale consultar um comparativo de sistemas de gestão para ver o que cada um oferece.
Como diferenciar custos fixos e variáveis na DRE?
Para interpretar a DRE como um gestor de restaurante, você precisa separar os custos em duas grandes famílias: fixos e variáveis. Isso muda completamente a leitura do resultado.
Custos fixos
São aqueles que existem independentemente do seu volume de vendas. Aluguel, salários de funcionários fixos, seguro, licenças, telefone, streaming de música — todos precisam ser pagos mesmo em um dia de pouco movimento. Em um restaurante, os custos fixos costumam representar 30% a 40% da receita em operações bem estruturadas, mas podem ser muito maiores em períodos de baixa demanda.
Custos variáveis
São os que crescem conforme você vende mais: CMV (alimentos, bebidas), embalagens, taxas de delivery, comissões de garçons, energia (em parte), gás etc. Quanto mais pratos você serve, mais esses custos aumentam. O ideal é que eles sejam controlados como uma porcentagem da receita — por exemplo, CMV entre 25% e 35%, dependendo do tipo de culinária.
Margem de contribuição
A margem de contribuição é o resultado de uma linha da DRE mais analítica: cada prato ou item vendido tem seu preço menos seus custos variáveis. Essa margem mostra o quanto cada venda contribui para pagar os custos fixos e, depois, gerar lucro. Se a margem de contribuição média do seu restaurante for muito baixa, você precisará de um volume enorme de vendas para cobrir as despesas fixas.
Exemplo: um prato é vendido por R$ 30, e o CMV (ingredientes) custa R$ 9, com embalagem de R$ 1 (se for delivery). A margem de contribuição unitária é R$ 20. Para pagar um custo fixo mensal de R$ 20.000, você precisa vender pelo menos 1.000 desses pratos no mês. Em um restaurante com vários itens, a DRE ajuda a fazer esses cálculos para cada produto.
DRE gerencial x fiscal: qual usar no dia a dia?
A diferença entre a DRE gerencial e a fiscal não é só formal: ela impacta as decisões. A DRE fiscal é aquela enviada ao contador, que segue regras da legislação societária e tributária. Ela costuma agrupar as despesas de forma normalizada, o que muitas vezes não reflete a operação do seu restaurante. Já a DRE gerencial é feita sob medida para você gerir o negócio, com o detalhamento que fizer sentido para a sua realidade.
Veja as principais diferenças na prática:
| Aspecto | DRE Fiscal | DRE Gerencial |
|---|---|---|
| Objetivo | Atender exigências legais e de receita | Apoiar decisões gerenciais e estratégicas |
| Periodicidade | Geralmente trimestral ou anual | Mensal, semanal ou até diária |
| Detalhamento | Segue plano de contas da contabilidade | Detalhado por unidades, áreas ou produtos |
| Depreciações | Obrigatória e regida por normas | Opcional, pode ser simplificada |
| Uso de caixa | Competência (regime contábil) | Pode ser competência ou caixa |
| Útil para | Impostos, auditoria, investidores | Precificação, redução de custos, planejamento |
A recomendação é que você utilize a DRE gerencial como seu principal instrumento de acompanhamento. Claro, a DRE fiscal continua obrigatória, mas não a use para entender o desempenho do dia a dia. Com sistemas de gestão como o da Food Sistemas, você consegue ter relatórios de vendas, formas de pagamento, produtos e DRE em um só lugar — o que facilita a análise. Se estiver avaliando qual solução usar, um comparativo entre sistemas de gestão ajuda a entender o que considerar.
Como usar a DRE para tomar decisões no restaurante?
A DRE não é um documento para engavetar. Ela é uma fonte de insights para responder perguntas como: vale a pena manter o balcão aberto até mais tarde? Preciso aumentar o preço do prato executivo? Devo trocar de fornecedor? Veja três aplicações diretas.
Decisão de preços: Se a sua DRE mostra que o CMV está acima de 35% da receita, analise item a item. Talvez alguns pratos tenham margem de contribuição negativa. Você pode reajustar o preço, trocar ingredientes ou retirar o item do cardápio. A DRE também ajuda a calcular o impacto de um aumento de custo do fornecedor: se o quilo do frango sobe 10%, qual será o novo custo do prato? Aí você simula o efeito na margem.
Controle de despesas: Ao comparar DREs de meses consecutivos, você identifica tendências. Uma conta de energia que subiu 20% enquanto as vendas caíram merece investigação. Despesas com horas extras estourando? Talvez a escala esteja inadequada. A DRE funciona como um painel de alerta.
Planejamento de expansão: Antes de abrir uma nova unidade ou investir em reforma, faça uma DRE projetada. Se o restaurante atual gera uma margem líquida de 10%, quanto seria necessário vender na nova unidade para cobrir os custos fixos adicionais? A DRE facilita essa simulação e evita decisões por impulso. Em redes, a leitura também precisa considerar o resultado consolidado de todas as lojas e o DRE de cada unidade, para saber onde a estrutura pesa mais.
A otimização do estoque também afeta diretamente a DRE. Desperdício e compras em excesso aumentam o CMV. Por isso, uma gestão de estoque eficiente é aliada da sua rentabilidade — ela reduz perdas e garante que o CMV reflita apenas o que foi vendido.
Para acompanhar todos esses números em uma única tela, a área de Relatórios de um sistema de gestão apresenta o DRE, as vendas, as formas de pagamento, os produtos e os cancelamentos por período. Em vez de montar a DRE em planilhas com dados dispersos, você parte de um relatório já consolidado e foca na leitura e nas ações.
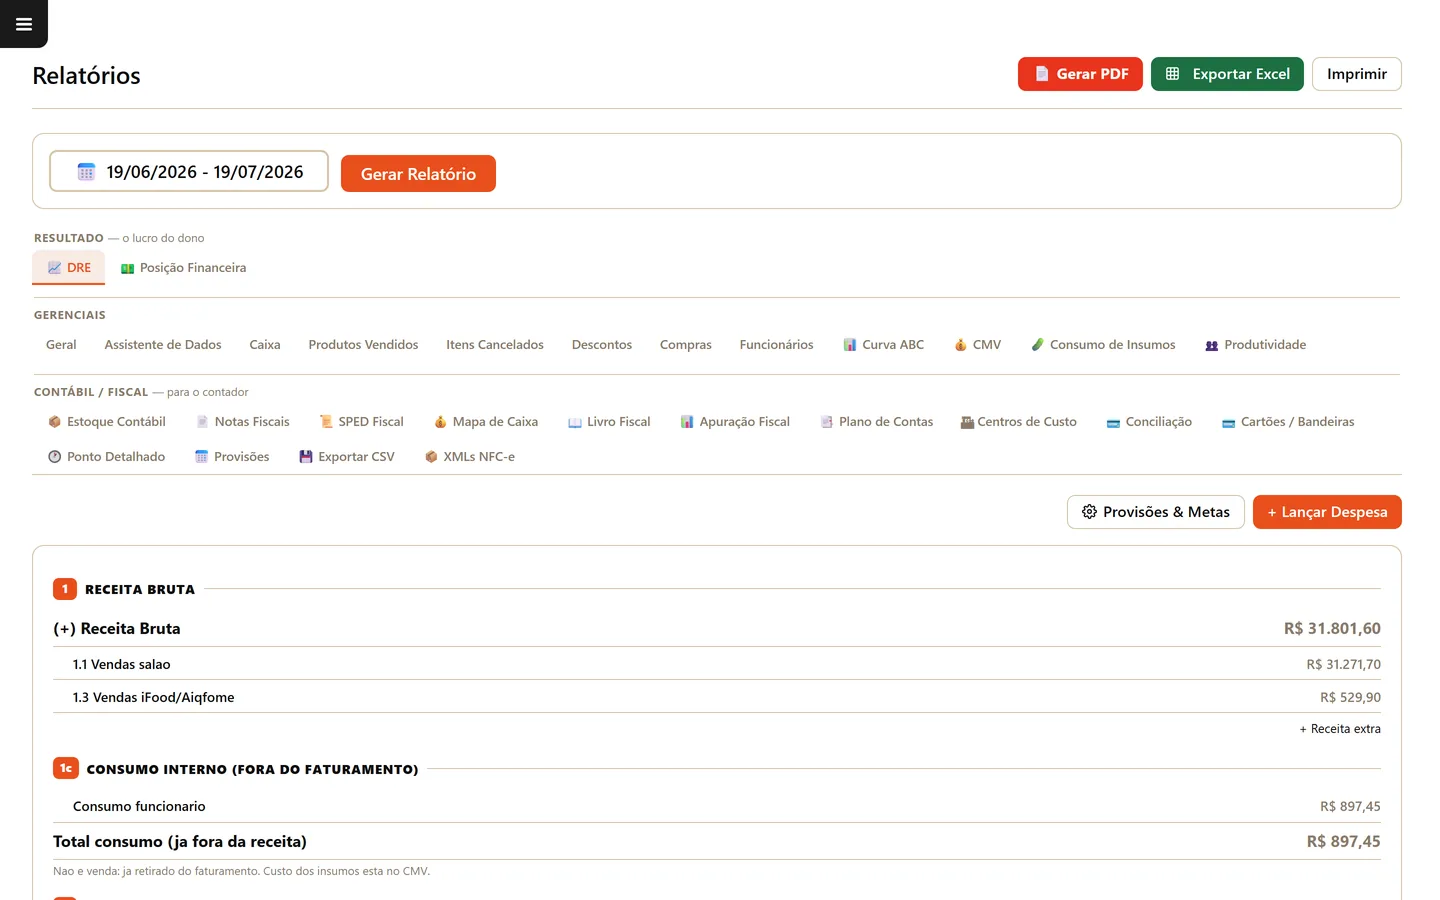
Com o resultado na tela, o próximo passo é garantir que os valores de caixa e financeiro estejam corretos. A validação do caixa é o que dá confiança para os números da DRE: se uma venda foi lançada no PDV mas o dinheiro não foi conferido, o resultado pode aparecer maior ou menor do que o real.
Na área de Contas, também chamada de hub financeiro, é possível acompanhar contas a pagar e a receber, movimento bancário e conciliação — com baixa detalhada por juros, multa e banco. Esse controle permite conferir e validar o caixa, entendendo exatamente o que muda na DRE quando uma pendência é regularizada.
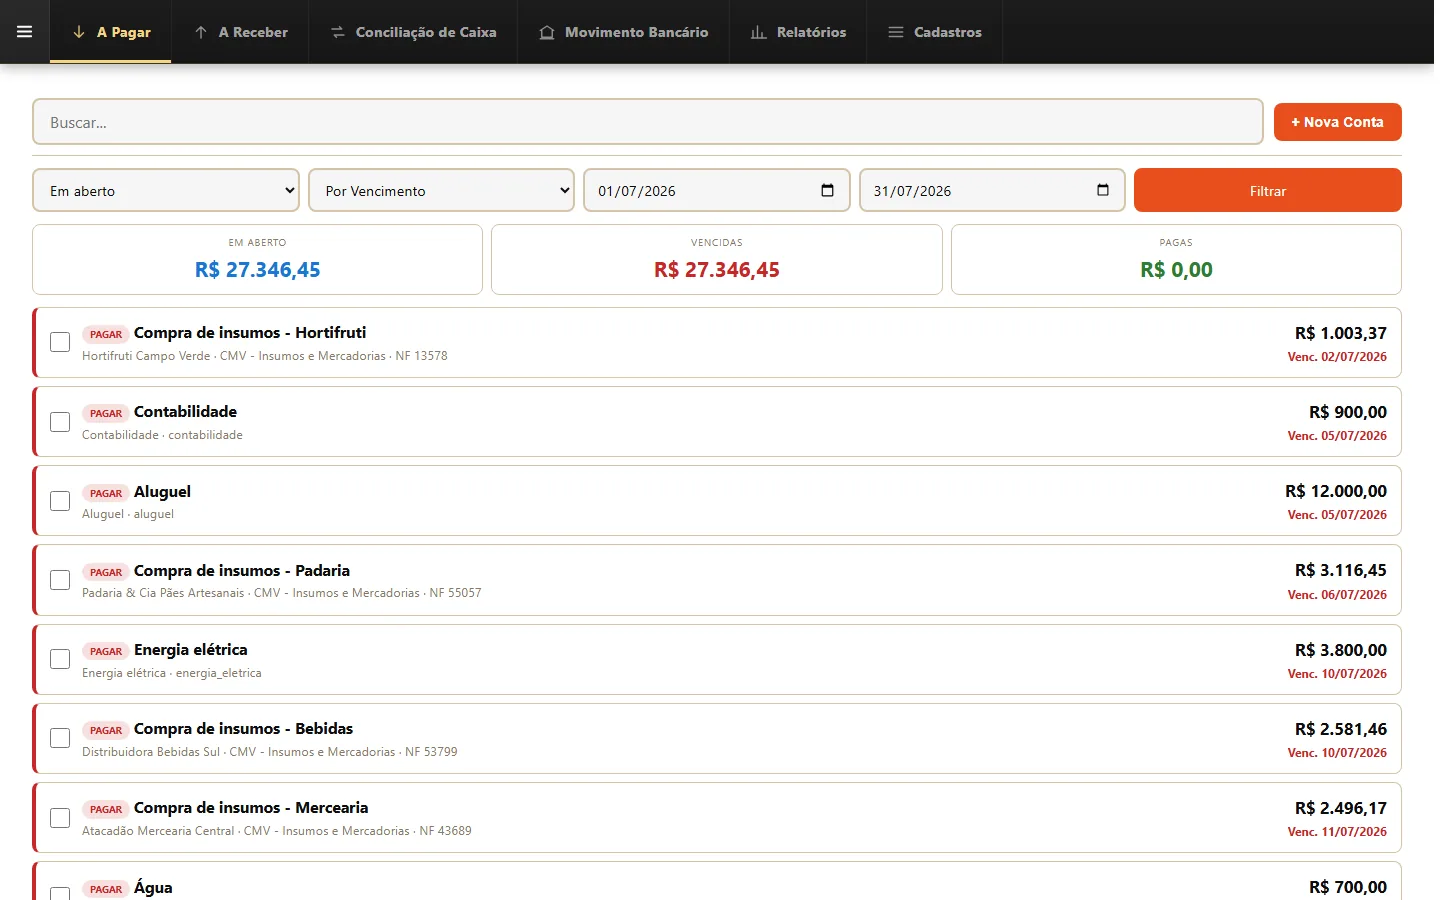
Dessa forma, a DRE deixa de ser um relatório teórico e passa a ser uma ferramenta viva de gestão, alimentada por dados confiáveis do dia a dia.
Quais erros evitar ao montar a DRE do restaurante?
Conhecer os deslizes mais frequentes ajuda você a evitá-los. O primeiro erro clássico é esquecer de registrar a quebra e a perda de alimentos. Se um fornecedor entrega um produto danificado ou a cozinha estraga uma porção, isso precisa entrar no CMV de alguma forma. Caso contrário, a DRE mostra um custo menor do que o real, e você decide com base em dados errados.
O segundo erro é ignorar o pró-labore do dono. Muitos gestores não incluem seu próprio salário na DRE, o que infla o lucro. O resultado pode parecer ótimo, mas se você retirar o dinheiro do caixa para viver, a conta não fecha. O pró-labore é uma despesa como qualquer outra.
Outro equívoco é tratar despesas pessoais como despesas do restaurante. Isso pode ser comum em pequenos negócios familiares, mas compromete a análise. Separe suas finanças pessoais das do negócio — a DRE só funciona com dados limpos.
Também é comum classificar todas as despesas apenas como outras, sem detalhar categorias. Você precisa saber o peso do aluguel, da energia, do gás, da mão de obra. Quanto mais granular a sua DRE, mais precisas serão as respostas. E, por fim, muitos esquecem de registrar despesas com cartões de crédito e antecipações como deduções ou despesas financeiras, o que distorce o resultado líquido.
Checklist: como montar uma DRE de restaurante eficiente?
Monte a sua DRE gerencial todos os meses com este roteiro prático:
- Levante a receita bruta de todas as fontes: salão, balcão, delivery, encomendas.
- Subtraia os impostos sobre vendas e as taxas de cartão de crédito/débito.
- Calcule o CMV real usando o controle de estoque (inicial + compras - final).
- Classifique corretamente as despesas em fixas e variáveis, separando o pró-labore do dono.
- Inclua todas as despesas operacionais: pessoal completo (salários, encargos, benefícios), aluguel, utilidades, manutenção, marketing.
- Adicione as despesas financeiras separadamente: juros, tarifas, empréstimos.
- Compare com o mês anterior e com o mesmo período do ano passado, se possível.
- Calcule indicadores essenciais a partir da DRE: margem de lucro, margem de contribuição, ponto de equilíbrio.
- Revise os percentuais (CMV, pessoal, custos fixos) e compare com metas do setor.
- Identifique variações e crie um plano de ação para ajustar o que fugir do esperado.
Como transformar a DRE em um hábito de gestão?
A DRE para restaurante não é um simples relatório burocrático; é o seu GPS financeiro. Sem ela, você navega no escuro, baseado apenas em sensações e no saldo do caixa. Com uma DRE bem estruturada, você enxerga o impacto de cada decisão — do preço de um prato à negociação com um fornecedor — e age com segurança para transformar sua operação em um negócio lucrativo e sustentável.
Não deixe para montar a DRE apenas quando o ano terminar. Crie o hábito de analisá-la mensalmente. A boa notícia é que a tecnologia pode simplificar muito esse caminho. Com um sistema de gestão integrado, você controla vendas no PDV, estoque, delivery e finanças em um só lugar. Para ver como isso funciona na prática, você pode acompanhar os vídeos de relatórios do financeiro, consultar a página de preços e, se quiser, agendar uma demonstração com a equipe Food Sistemas.
Perguntas frequentes: o que mais você precisa saber sobre a DRE?
Confira as respostas para as dúvidas mais comuns:
Como fazer a DRE de um restaurante?
Para montar a DRE do restaurante, reúna todas as vendas do período (receita bruta), subtraia os impostos e taxas de cartão para obter a receita líquida. Em seguida, deduza o custo das mercadorias vendidas (CMV), as despesas com pessoal, as despesas fixas e variáveis, e as despesas financeiras. A ordem dos cálculos segue o modelo da DRE, que termina no lucro líquido.
Qual é a diferença entre DRE e fluxo de caixa?
A DRE evidencia o resultado econômico (receitas menos custos e despesas) em um período, usando o regime de competência — ou seja, registra vendas e despesas independentemente do recebimento ou pagamento. O fluxo de caixa mostra movimentações financeiras reais (entradas e saídas de dinheiro). Um restaurante pode ter lucro na DRE e ainda assim enfrentar problemas de caixa se os recebíveis demorarem a entrar.
Com que frequência devo analisar a DRE do meu restaurante?
O ideal é analisar a DRE gerencial mensalmente, sem falta, para acompanhar tendências e tomar decisões rápidas. Em operações com grande variação sazonal, pode ser útil montar uma versão simplificada semanalmente, focando em vendas e CMV. A DRE fiscal contábil é geralmente trimestral ou anual, conforme obrigações legais.
A DRE ajuda a reduzir impostos?
A DRE em si não reduz impostos, mas ela organiza os dados que servem para o planejamento tributário. Ao acompanhar a DRE, você pode identificar oportunidades de pagar menos tributos dentro da lei, por exemplo, optando pelo regime fiscal mais adequado ou aproveitando créditos de impostos. Consulte sempre um contador.
O que fazer se a DRE mostrar prejuízo?
Se a DRE apontar prejuízo, analise a porcentagem de cada linha sobre a receita. Verifique se o CMV está alto, se as despesas com pessoal estão desproporcionais ou se os custos fixos são altos para o volume vendido. A alternativa é atacar o problema principal: renegociar com fornecedores, ajustar preços, revisar cardápio, reduzir desperdícios ou renegociar aluguel. A DRE ajuda a priorizar.