Markup e ponto de equilíbrio no restaurante: guia prático
Markup define o preço de cada prato; ponto de equilíbrio define quanto vender para não ter prejuízo. Veja como calcular os dois e usar na rotina. Vender bem e lucrar pouco é um dos sintomas mais comuns em restaurantes que cresceram sem revisar preço. O salão cheio esconde o problema: se o markup dos pratos foi definido há dois anos e o ponto de equilíbrio nunca foi recalculado, o aumento do aluguel, da folha e do insumo come a margem sem avisar. Quando o dono percebe, já está trabalhando para pagar a operação, e não para ganhar dinheiro com ela.Markup e ponto de equilíbrio são as duas pontas do mesmo cálculo. O markup define quanto cada prato precisa custar para sustentar a estrutura; o ponto de equilíbrio define quanto a casa precisa vender para cobrir o custo fixo.
Vender bem e lucrar pouco é um dos sintomas mais comuns em restaurantes que cresceram sem revisar preço. O salão cheio esconde o problema: se o markup dos pratos foi definido há dois anos e o ponto de equilíbrio nunca foi recalculado, o aumento do aluguel, da folha e do insumo come a margem sem avisar. Quando o dono percebe, já está trabalhando para pagar a operação, e não para ganhar dinheiro com ela.
Markup e ponto de equilíbrio são as duas pontas do mesmo cálculo. O markup define quanto cada prato precisa custar para sustentar a estrutura; o ponto de equilíbrio define quanto a casa precisa vender para cobrir o custo fixo. Um sem o outro não fecha: preço certo com volume insuficiente dá prejuízo, e volume alto com preço errado dá prejuízo também. Este guia encadeia os dois com fórmulas, tabelas de consulta rápida e exemplos hipotéticos de rotina.
Markup no restaurante é o multiplicador aplicado sobre o custo de cada prato para chegar ao preço de venda; ponto de equilíbrio é o faturamento mínimo que a casa precisa para não ter prejuízo. Os dois se conectam: quanto maior o markup — e, portanto, a margem de contribuição de cada venda —, menor o faturamento necessário para cobrir aluguel, folha, energia e demais custos fixos. O multiplicador simples, que divide 100% pelo CMV desejado, resolve só a primeira parte, porque ignora despesas variáveis, impostos e taxas de cartão ou delivery. Um restaurante com 60% de margem de contribuição e R$ 45.000 de custos fixos mensais precisa faturar cerca de R$ 75.000 para empatar. Abaixo disso, cada venda ainda ajuda; acima, começa o lucro. Neste guia, você vê como calcular os dois de forma encadeada, do custo da porção ao número de clientes por dia necessário para pagar a operação.
O que é markup no restaurante e o que ele não é?
Markup no restaurante é o multiplicador aplicado sobre o custo de produção de um prato para chegar ao preço de venda. Se a ficha técnica aponta R$ 12,00 de custo por porção e o markup definido é 3, o preço sai R$ 36,00. Ele é uma ferramenta de formação de preço, calculada antes da venda — não confundir com margem, que é o resultado obtido depois, medido em porcentagem do faturamento.
A confusão mais cara é tratar markup como sinônimo de lucro garantido. Um prato com markup 5 sobre um custo de R$ 6,00 vende por R$ 30,00, mas se a praça cobra R$ 22,00 pelo mesmo prato, esse markup não se sustenta: quem define o teto é o mercado, e quem define o piso é o custo. O markup é o caminho entre um e outro, não uma imposição do dono sobre o cliente.
Outro engano frequente é o markup ingênuo: dividir 100% pelo CMV desejado e considerar o assunto encerrado. Essa conta só funciona em um mundo sem imposto, sem taxa de cartão, sem comissão de marketplace e sem aluguel para pagar. Na prática, o markup precisa carregar também as despesas variáveis, o rateio do custo fixo e a margem de lucro pretendida — é aí que entra o markup divisor, tema da próxima seção.
Como calcular o markup de um prato passo a passo?
O cálculo do markup divisor é: 100 dividido por (100 menos a soma das despesas variáveis, do rateio de custo fixo e da margem de lucro desejada, em porcentagem). O resultado é o multiplicador que você aplica sobre o custo da porção. A lógica é simples: o CMV é a parte do preço que sobra para o ingrediente, e ela é o complemento de tudo o mais.
Vamos a um exemplo hipotético. Um restaurante de médio porte estima as seguintes fatias do preço de venda: 6% de impostos, 6% de taxas de cartão e comissões (média ponderada entre salão e delivery), 35% de rateio das despesas fixas e 20% de margem de lucro desejada. Somando, chega-se a 67%. O markup divisor é 100 ÷ (100 − 67) = 3,03. Um prato com custo de porção de R$ 12,00 sai por R$ 36,36, arredondado para R$ 36,90 no cardápio.
Note o que o cálculo exige: uma estimativa confiável de custo fixo, uma noção real de quanto o restaurante paga de imposto e de taxa, e uma decisão consciente sobre a margem pretendida. Markup calculado sem esses três números é apenas uma multiplicação bonita que não conversa com o caixa.
| CMV alvo (% do preço de venda) | Markup divisor | Preço de um prato com custo de R$ 12,00 |
|---|---|---|
| 25% | 4,00 | R$ 48,00 |
| 30% | 3,33 | R$ 39,90 |
| 33% | 3,03 | R$ 36,90 |
| 35% | 2,86 | R$ 34,90 |
| 40% | 2,50 | R$ 30,00 |
| 45% | 2,22 | R$ 26,90 |
Como ler a tabela: o markup divisor é sempre 100 dividido pelo CMV alvo. A diferença entre o CMV alvo e 100% é exatamente o que sobra para impostos, taxas, rateio do fixo e lucro. Um CMV alvo de 33% pressupõe que 67% do preço pagam o resto — se o custo fixo da sua casa não couber nesses 67%, o markup precisa subir ou o custo da porção precisa cair.
O que entra no custo do prato antes de aplicar o markup?
O custo que serve de base para o markup é o custo da porção vendida, não o preço da nota do fornecedor. Isso significa trabalhar com ficha técnica: quantidade de cada insumo, rendimento após limpeza e cocção, e o custo final dividido pelo número de porções que a receita entrega. Um quilo de filé comprado a R$ 60,00 pode virar R$ 85,00 por quilo depois da limpeza — e é esse valor que entra na conta.
Entram no custo da porção os ingredientes, as guarnições, os molhos, os acompanhamentos servidos por padrão e as embalagens quando o pedido sai para entrega. Também merecem atenção a gordura de fritura trocada com frequência, as perdas por erro de produção e o consumo interno da equipe, que é custo real e costuma ficar invisível quando não há registro.
Um exemplo de rotina: uma hamburgueria que vende o combo com batata e refrigerante precisa considerar pão, carne, queijo, molho, embalagem, porção de batata, óleo e a lata no mesmo cálculo. Se o markup for aplicado apenas sobre o custo da carne, o combo pode parecer lucrativo e não ser. Ficha técnica incompleta é a forma mais comum de o markup entregar um número que nunca aparece no caixa.
O que é ponto de equilíbrio no restaurante e como calcular?
Ponto de equilíbrio é o faturamento mensal mínimo que cobre todos os custos fixos, calculado dividindo os custos fixos pela margem de contribuição percentual. Custos fixos são os que não mudam com o volume de vendas: aluguel, folha e encargos, energia, internet, software, contador, pró-labore, seguros e parcelas de equipamento. Margem de contribuição é o que sobra de cada venda depois de pagar o custo variável (insumo e embalagem) e as despesas variáveis de venda (imposto, taxa de cartão, comissão de marketplace).
Um restaurante com R$ 45.000 de custos fixos por mês e margem de contribuição de 60% precisa faturar R$ 75.000 para empatar. Abaixo disso, a operação dá prejuízo; acima, cada real adicional carrega 60 centavos para o resultado. A tabela abaixo mostra como o mesmo custo fixo muda de exigência conforme a margem de contribuição — e por que derrubar o preço para vender mais costuma ser um péssimo negócio.
| Custos fixos mensais | Margem de contribuição 55% | Margem de contribuição 60% | Margem de contribuição 65% |
|---|---|---|---|
| R$ 30.000 | R$ 54.545 | R$ 50.000 | R$ 46.154 |
| R$ 45.000 | R$ 81.818 | R$ 75.000 | R$ 69.231 |
| R$ 60.000 | R$ 109.091 | R$ 100.000 | R$ 92.308 |
Repare no efeito de cinco pontos percentuais de margem. Com R$ 45.000 de custo fixo, sair de 55% para 60% de margem de contribuição reduz o ponto de equilíbrio de R$ 81.818 para R$ 75.000 — quase R$ 7.000 por mês de faturamento que deixa de ser obrigatório. Isso pode vir de um reajuste de preço, de uma troca de fornecedor, de uma ficha técnica revisada ou de um mix de vendas melhor direcionado.
Quantos clientes por dia o restaurante precisa atender para empatar?
Para transformar o ponto de equilíbrio em operação, divida o faturamento mínimo pelo ticket médio e depois pelos dias de funcionamento. No exemplo de R$ 75.000 de ponto de equilíbrio e ticket médio de R$ 42,00, são cerca de 1.786 clientes por mês. Em uma casa que abre 26 dias, isso dá aproximadamente 69 clientes por dia — um número que o dono consegue comparar com a própria capacidade de salão e de cozinha.
Esse é o momento em que o cálculo deixa de ser teórico. Se a casa tem 80 lugares e faz dois giros por dia, a capacidade é de 160 atendimentos diários: os 69 representam menos da metade, o que dá folga — mas também revela que boa parte do salão opera sem gerar lucro. Se o movimento atual é de 55 clientes por dia, a diferença é curta e o caminho mais rápido pode ser aumentar o ticket médio em vez de lotar a casa.
Vale fazer o mesmo exercício por turno e por dia da semana, porque a média esconde muito. Uma casa que empata no sábado e perde dinheiro na terça precisa decidir se muda o horário, se cria uma ação específica para o dia fraco ou se aceita o prejuízo como investimento em algum objetivo. O importante é que seja decisão, não surpresa no fim do mês.
Como o delivery e as taxas de cartão mudam o markup e o ponto de equilíbrio?
Cada canal de venda tem despesas variáveis diferentes e, portanto, exige markup diferente. Uma venda no salão paga taxa de cartão de alguns poucos por cento; uma venda em marketplace paga comissão que pode passar de 20% do pedido, além da embalagem adicional, que é custo variável. Se o mesmo preço de cardápio for aplicado nos dois canais, o prato que dá lucro no salão pode sair no zero a zero no delivery — ou no prejuízo.
A saída prática é manter duas composições de preço, uma por canal, calculadas com o mesmo método de markup divisor e com as despesas variáveis de cada um. Isso não significa cobrar caro do cliente de delivery: significa embutir o custo real do canal no preço, em vez de transferi-lo para a margem. Vale checar, também, se a embalagem está na ficha técnica do produto que sai para entrega.
Do lado do ponto de equilíbrio, o delivery muda a margem de contribuição média. Como a comissão é variável, ela reduz a margem e sobe o ponto de equilíbrio — o que explica por que um restaurante pode dobrar o número de pedidos e continuar com o caixa apertado. Fazer o cálculo separado por canal (salão, retirada, delivery próprio e marketplace) mostra qual deles realmente paga a conta.
Quais erros mais comuns derrubam o markup e o ponto de equilíbrio?
Os erros se concentram em custo desatualizado, custo fixo ignorado e revisão rara. Markup e ponto de equilíbrio não são cálculos que se fazem uma vez e se guardam; eles perdem validade na primeira alta de fornecedor ou no primeiro reajuste de aluguel. O que separa quem controla de quem adivinha é a frequência da revisão, não a sofisticação da planilha.
- Usar só o insumo principal na conta e esquecer guarnição, molho, embalagem e acompanhamento.
- Ignorar rendimento e perda — limpeza, cocção, quebra e descarte mudam o custo por porção.
- Não repassar reajuste de fornecedor para o cardápio, mantendo o mesmo markup sobre um custo que subiu.
- Tratar custo fixo como "o que sobra", em vez de rateá-lo no preço de venda.
- Esquecer taxas de cartão, comissões de marketplace e impostos entre as despesas variáveis.
- Confundir pró-labore com lucro e achar que a operação empata quando o dono está trabalhando de graça.
- Calcular o ponto de equilíbrio uma vez por ano, quando a estrutura de custo muda quase todo mês.
- Olhar só a margem do prato e não o mix: o item que mais vende pode ser o que menos contribui.
- Não registrar consumo interno e cortesia, que são custo variável e não aparecem em relatório se não forem lançados.
Nenhum item dessa lista exige software para ser percebido — mas todos exigem rotina. Uma revisão mensal de dez fichas técnicas por vez, começando pelas que mais saem, resolve muito mais do que uma auditoria completa feita a cada dois anos.
Como acompanhar markup e ponto de equilíbrio na rotina do restaurante?
A rotina que funciona é simples: ficha técnica atualizada, custo fixo revisado todo mês e leitura de resultado no fechamento. O sistema entra como apoio para não depender de memória. Com as fichas técnicas cadastradas, o custo por porção é recalculado quando o preço do insumo muda, e o CMV deixa de ser estimativa feita no papel. É o mesmo raciocínio que sustenta o controle de estoque com fichas técnicas e custo de pratos descrito na gestão de estoque do Food Sistemas.
Do lado do ponto de equilíbrio, o apoio vem dos relatórios de faturamento e do DRE, que mostram se a margem de contribuição média está dentro do que o cálculo pressupôs. Se o markup foi montado com 60% de margem e o resultado real entrega 52%, a diferença tem origem em algum lugar — mix de vendas, desconto concedido, consumo interno ou taxa não considerada. Descobrir isso no fechamento do mês é bem mais barato do que descobrir no balanço do ano.
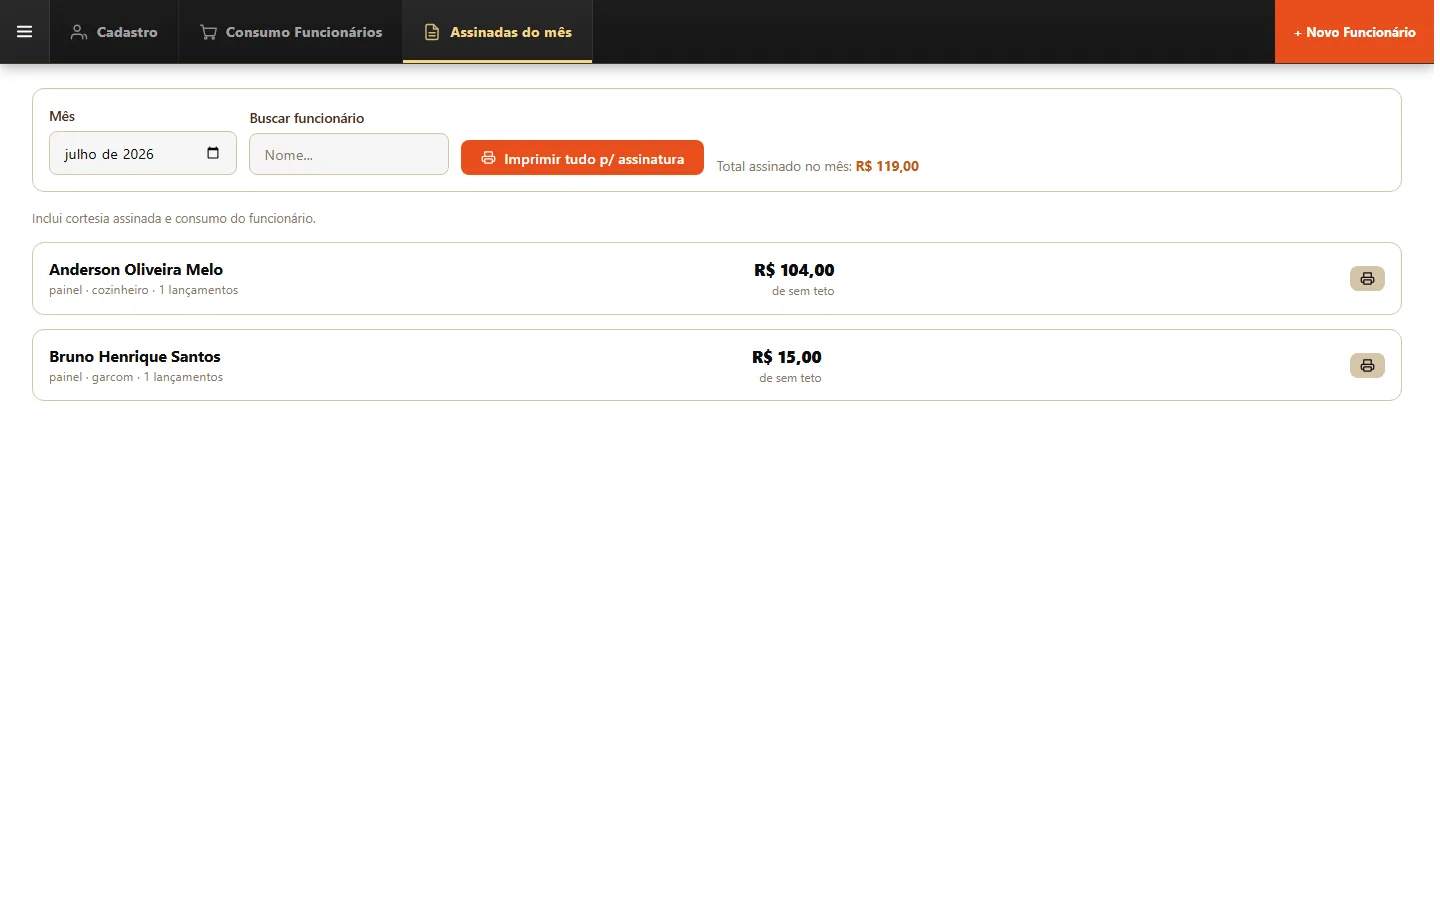
Um ponto que costuma ficar de fora da conta do custo fixo é a folha de pagamento, e é justamente o item mais pesado na maioria dos restaurantes. Manter o cadastro de funcionários organizado, com os dados de RH de toda a equipe — inclusive de quem não usa o sistema no dia a dia —, ajuda a enxergar o tamanho real desse custo antes de fechar o cálculo. Na tela abaixo, do módulo de funcionários, você vê esse cadastro completo e a aba que reúne o relatório de assinadas do mês, usado para colher a assinatura dos colaboradores.
Vale completar com a videoaula sobre consumo de funcionários, que mostra como esse tipo de lançamento entra no custo da operação: videoaula de consumo de funcionários.
No Food Sistemas, o caixa (PDV) é grátis até 100 vendas por mês — um plano permanente que renova todo mês, sem emissão de nota fiscal e sem suporte, e que trava na venda 101. O plano completo reúne todos os módulos em um plano só, com implantação grátis e imediata, sem taxa de adesão e sem fidelidade. Para detalhes, consulte o preço.
Perguntas Frequentes
O que é markup no restaurante?
É o multiplicador aplicado sobre o custo de produção de um prato para chegar ao preço de venda. Se o custo da porção é R$ 12,00 e o markup é 3,03, o preço fica em R$ 36,36. O markup é definido na formação do preço, antes da venda, e deve cobrir despesas variáveis, rateio do custo fixo e a margem de lucro pretendida — não apenas o ingrediente.
Como calcular o markup de um prato?
Some as despesas variáveis (impostos, taxas de cartão, comissões), o rateio do custo fixo e a margem de lucro desejada, tudo em porcentagem do preço. Subtraia essa soma de 100% e divida 100 por esse resultado: o número obtido é o markup divisor, que multiplica o custo da porção. Com 67% do preço comprometidos, o markup é 100 ÷ 33 = 3,03.
Qual a diferença entre markup e margem de lucro?
Markup é ferramenta de formação de preço, calculada antes da venda e expressa como multiplicador. Margem é resultado, calculada depois, em porcentagem do faturamento. Um prato pode ter markup alto e margem baixa se o volume vendido não foi suficiente para diluir o custo fixo ou se as despesas variáveis foram subestimadas.
Como calcular o ponto de equilíbrio de um restaurante?
Divida o total de custos fixos mensais pela margem de contribuição percentual. Com R$ 45.000 de custo fixo e 60% de margem de contribuição, o ponto de equilíbrio é R$ 75.000 de faturamento por mês. Para chegar ao número de clientes, divida esse valor pelo ticket médio e pelo número de dias de funcionamento.
O que é margem de contribuição e por que ela importa?
É o que sobra de cada venda depois de descontar o custo variável (insumos e embalagem) e as despesas variáveis de venda (impostos, taxas de cartão, comissões de marketplace). É ela que paga o custo fixo e forma o lucro. Quanto maior a margem de contribuição, menor o faturamento necessário para o restaurante empatar.
De quanto em quanto tempo devo revisar o markup?
O ideal é revisar mensalmente as fichas técnicas que mais vendem e refazer o ponto de equilíbrio a cada mudança relevante de custo fixo — reajuste de aluguel, aumento de folha, nova taxa. Insumo com preço volátil merece revisão mais frequente, porque o markup definido sobre um custo antigo deixa de valer rapidamente.
Markup e ponto de equilíbrio não são cálculos de contador — são ferramentas de decisão do dono. O markup diz quanto cada prato precisa custar para a operação se sustentar; o ponto de equilíbrio diz quantos clientes precisam passar pelo caixa para que isso aconteça. Juntos, eles transformam "acho que está dando lucro" em um número que você acompanha toda semana, por canal de venda, sem depender de intuição.
Comece pelo que já existe: pegue as dez fichas técnicas dos pratos que mais saem, recalcule o custo da porção com rendimento e embalagem, refaça o markup divisor com as despesas variáveis reais e compare com o ponto de equilíbrio do mês. Em uma tarde de trabalho você tem a fotografia mais honesta do negócio — e uma lista clara do que ajustar. O Food Sistemas foi construído exatamente para esse tipo de leitura: sistema de gestão 100% personalizado para food service, com fichas técnicas, estoque, financeiro, DRE por loja e relatórios que saem do sistema prontos para a decisão. Se quiser ver isso aplicado à sua operação, agende uma demonstração e traga o seu cardápio.