Capital de giro para restaurante: quanto ter em caixa?
Guia prático para dimensionar o capital de giro de um restaurante: a régua de 1 a 3 meses de custo fixo, o que entra na conta e como não travar o caixa. Restaurante é um negócio de ciclo curto: compra insumo de manhã, produz à tarde, vende à noite e recebe na hora. Parece que o dinheiro gira rápido — e gira mesmo. Só que girar rápido não é o mesmo que sobrar. Basta um mês mais fraco, uma antecipação de cartão mal calculada, um fornecedor exigindo pagamento à vista ou uma geladeira que pifa no sábado para o caixa virar e a operação travar no meio do serviço. Capital de giro é a resposta para essa distância entre o que o restaurante paga e o que ele recebe.
Restaurante é um negócio de ciclo curto: compra insumo de manhã, produz à tarde, vende à noite e recebe na hora. Parece que o dinheiro gira rápido — e gira mesmo. Só que girar rápido não é o mesmo que sobrar. Basta um mês mais fraco, uma antecipação de cartão mal calculada, um fornecedor exigindo pagamento à vista ou uma geladeira que pifa no sábado para o caixa virar e a operação travar no meio do serviço.
Capital de giro é a resposta para essa distância entre o que o restaurante paga e o que ele recebe. É o recurso que sustenta a rotina enquanto a receita não chega — e dimensionar esse valor errado é uma das causas mais comuns de um restaurante lucrativo fechar as portas. Este guia mostra como calcular quanto manter em caixa, quais variáveis mudam esse número e como acompanhar isso sem depender de planilha paralela.
Resposta direta: a régua prática para dimensionar o capital de giro de um restaurante é manter em caixa o equivalente a um a três meses de custos fixos, somados ao valor dos insumos que serão comprados nesse mesmo período. Uma operação que gasta R$ 60 mil por mês entre folha, aluguel, energia, impostos e insumos, por exemplo, precisa ter algo entre R$ 60 mil e R$ 180 mil acessíveis — não parados numa conta, mas disponíveis para uso. Onde esse número cai dentro da faixa depende de três variáveis: quanto do faturamento entra na hora (dinheiro, PIX e débito) e quanto entra a prazo (crédito, vale e repasse de aplicativo), o prazo que os fornecedores concedem e o quanto a receita oscila ao longo do ano. Quem vende muito no crédito costuma precisar de reserva maior do que quem recebe a maior parte à vista.
Quanto de capital de giro um restaurante precisa ter em caixa?
A faixa de um a três meses de custos fixos não sai de um chute: ela nasce de duas contas. A primeira é o tempo que o restaurante leva para receber o que já vendeu. A segunda é o tempo que ele leva para perceber que a receita caiu e reagir — cortar um turno, ajustar a compra, mudar a escala, revisar o mix. Três meses é o prazo que dá margem para a segunda conta acontecer antes que a primeira tenha virado uma bola de neve.
Quem recebe praticamente tudo à vista, com salão cheio e clientela estável, consegue trabalhar no piso da faixa. Quem depende de crédito parcelado, de vale-refeição com prazo de repasse ou de aplicativo de delivery precisa mirar no topo. E quem tem receita concentrada em poucos dias da semana — pizzaria, bar, buffet de evento — precisa de mais fôlego ainda, porque o custo fixo corre sete dias e a receita entra em dois ou três.
Um detalhe que costuma ser ignorado: a reserva não precisa estar inteira em conta corrente. O que importa é que ela seja acessível e rápida — conta corrente, aplicação com liquidez diária ou limite pré-aprovado com custo conhecido. Dinheiro travado em investimento com carência não é capital de giro, é dinheiro que vai faltar justamente no dia em que você mais precisar dele.
O que entra no cálculo do capital de giro de um restaurante?
Entra no cálculo tudo aquilo que precisa ser pago antes de a receita correspondente chegar ao caixa. São três blocos, e ignorar qualquer um deles distorce o resultado: custos fixos (aluguel, condomínio, folha e encargos, pró-labore, energia, água, internet, sistema de gestão, contabilidade, licenças, financiamentos e seguros), custos variáveis (insumos, gás, embalagem, descartáveis, material de limpeza, taxa de maquininha, comissão de aplicativo, frete e motoboy) e a reserva de imprevisto (manutenção corretiva, troca de geladeira ou freezer, rescisão, ação trabalhista, reajuste de aluguel, salto no preço de um insumo por safra ou câmbio).
O erro mais comum é calcular o capital de giro apenas com o custo fixo e esquecer que o insumo é comprado antes da venda. Em uma casa com CMV de 35% e faturamento mensal de R$ 100 mil, são R$ 35 mil de mercadoria que saem do caixa ao longo do mês — e boa parte antes de o cliente pagar a conta. Esse valor também precisa estar coberto.
Para montar a conta, siga esta sequência:
- Some o custo fixo mensal real dos últimos três meses (não o orçado) e tire a média.
- Calcule o CMV médio em percentual do faturamento usando ficha técnica e conferência de estoque, não estimativa de cabeça.
- Some os dois valores para chegar ao custo de um mês de operação.
- Multiplique pelo número de meses que o seu ciclo de recebimento exige (de 1 a 3, conforme a próxima seção).
- Acrescente uma reserva de imprevisto separada, na casa de 5% a 10% do total.
- Confira o prazo de cada forma de pagamento e ajuste para cima se a maior parte da receita entrar a prazo.
- Revise o número a cada trimestre e depois de qualquer mudança grande de cardápio, preço, praça ou turno.
Qual a diferença entre capital de giro, lucro e fluxo de caixa?
Lucro é resultado: receita menos custos e despesas de um período, apurado no DRE. Fluxo de caixa é movimento: quanto entrou e quanto saiu em cada dia. Capital de giro é estoque de recursos: quanto existe disponível para bancar a operação enquanto o movimento acontece. Os três são medidos de formas diferentes e respondem a perguntas diferentes.
Um restaurante pode dar lucro no DRE e ainda assim não ter dinheiro em caixa no dia 5. Isso acontece quando boa parte das vendas foi em crédito parcelado — receita reconhecida hoje, dinheiro caindo lá na frente —, os fornecedores foram pagos à vista e o estoque foi comprado adiantado. O lucro existe no papel; o caixa, não. É o cenário clássico de quem olha só o relatório de vendas e acha que está tudo certo.
Também acontece o contrário: caixa cheio em um mês de antecipação de recebíveis e margem apertada, porque a taxa de antecipação comeu parte do resultado. Por isso as três leituras precisam ser feitas juntas. Se você ainda não acompanha o resultado de forma estruturada, vale entender primeiro como os relatórios do financeiro se conectam antes de tirar conclusões de um mês isolado.
Como o ciclo financeiro do restaurante afeta o capital de giro necessário?
Três prazos definem o tamanho do buraco a cobrir: o prazo médio de estocagem (quanto tempo o insumo fica parado antes de virar prato), o prazo médio de recebimento (quanto tempo a venda leva para virar dinheiro) e o prazo médio de pagamento (quanto tempo o fornecedor dá para você pagar). A conta é simples: estocagem mais recebimento, menos pagamento, é igual ao ciclo financeiro.
Em restaurante, a estocagem é curta — perecível não espera. O pagamento de fornecedor costuma ficar entre 15 e 30 dias. O recebimento é o que faz a diferença: num salão com PIX e dinheiro predominantes ele é praticamente zero, mas num cardápio com muito crédito parcelado e repasse de aplicativo pode passar de 30 dias. Quando o ciclo financeiro é positivo, é você quem financia a operação. Quando é negativo, é o fornecedor quem financia — e isso vale ouro.
Daí vem uma conclusão prática: negociar prazo com fornecedor é a forma mais barata de capital de giro que existe. Passar uma compra de pagamento à vista para 28 dias equivale a um empréstimo sem juros pelo período. Antecipar recebível de cartão é o inverso: você paga uma taxa para adiantar um dinheiro que já era seu.
| Forma de recebimento | Quando o dinheiro costuma cair | Efeito no capital de giro |
|---|---|---|
| Dinheiro | Na hora | Nenhum — o caixa fica neutro |
| PIX e débito | Na hora ou em D+1 | Baixo |
| Crédito à vista | Por volta de D+30, conforme o contrato com a adquirente | Alto — a receita existe antes do dinheiro |
| Crédito parcelado | Primeira parcela em D+30 e as demais ao longo dos meses | Alto — exige reserva maior |
| Vale-refeição e vale-alimentação | D+7 a D+30, conforme a operadora | Médio |
| Repasse de aplicativo de delivery | Semanal ou quinzenal, já descontada a comissão | Médio a alto |
| Convênio e fiado | No prazo combinado, normalmente mensal | Alto — vira contas a receber |
Qual o capital de giro ideal para cada tipo de restaurante?
O ideal varia com o perfil de recebimento, com a rigidez do custo fixo e com a sazonalidade da operação. Uma hamburgueria com entrega própria e salão pequeno tem um ciclo diferente de um buffet de eventos que recebe 30 dias depois do contrato — e os dois têm um ciclo diferente de uma rede abrindo a terceira unidade. A tabela abaixo é um ponto de partida para a sua conta, não um número fechado.
| Perfil de operação | O que pressiona o caixa | Faixa de reserva sugerida |
|---|---|---|
| Restaurante à la carte com salão | Equipe grande e fixa, receita diluída no mês | 1 a 2 meses de custo fixo |
| Restaurante por quilo e self-service | Pico no almoço, queda em férias e feriados longos | 1 a 2 meses de custo fixo |
| Delivery e cozinha de entrega | Comissão de plataforma e repasse semanal | 2 a 3 meses de custo fixo |
| Pizzaria | Receita concentrada no fim de semana | 1 a 2 meses de custo fixo |
| Buffet de eventos e contratos | Insumo pago antes e recebimento depois do evento | 2 a 3 meses de custo fixo |
| Bar | Receita noturna, forte oscilação por clima e calendário | 2 a 3 meses de custo fixo |
| Rede com várias lojas | Capital imobilizado em cada unidade em maturação | 3 meses ou mais por loja em rampa |
Repare que a coluna da direita fala em meses de custo fixo, não de faturamento. Usar o faturamento como base costuma inflar a reserva e desanimar o gestor; usar só o lucro subestima e deixa o caixa exposto. O custo fixo é a base mais estável para dimensionar quanto tempo a operação sobrevive sem vender nada — e é isso que a reserva compra: tempo.
Em uma operação com dois turnos e equipe enxuta, o custo fixo pode representar 25% a 35% do faturamento. Em uma casa com equipe grande e aluguel caro em ponto movimentado, essa fatia sobe e a reserva necessária cresce junto. Por isso a mesma faixa de meses representa valores muito diferentes de um restaurante para outro.
Por que restaurantes quebram vendendo bem?
Porque crescimento consome caixa antes de gerar caixa. Abrir a segunda unidade, reformar o salão, ampliar o cardápio, contratar mais gente, fechar um contrato grande de evento: em todos esses casos a despesa vem primeiro e o retorno vem depois. Se o capital de giro não acompanha o crescimento, o restaurante começa a atrasar fornecedor, depois a folha, depois o imposto — e aí entra numa espiral difícil de reverter.
Existem também as causas silenciosas, que não aparecem em nenhum relatório de vendas: estoque parado, compra por impulso em feira de fornecedor, CMV fora de controle, desperdício na produção, preço de cardápio desatualizado, desconto improvisado no balcão, cortesia que ninguém autorizou. Cada uma tira um pouco de caixa por dia. O faturamento continua bonito, o extrato bancário não.
Um exemplo hipotético ajuda a visualizar: uma lanchonete que dobra o faturamento em um trimestre precisa comprar o dobro de insumo, pagar o dobro de imposto e provavelmente contratar mais um turno — mas só recebe o dinheiro do cartão depois. O resultado cresce, o caixa aperta. Sem reserva, o crescimento que deveria ser boa notícia vira o problema do mês.
O que fazer quando o capital de giro está apertado?
A primeira coisa é separar o problema em duas frentes: o que resolve em dias e o que resolve em meses. Ações de curtíssimo prazo aliviam o sufoco imediato; ações estruturais evitam que ele volte no mês seguinte. Começar pelas estruturais quando o caixa está estourando é o caminho mais longo para o mesmo problema.
Ações de curtíssimo prazo
- Renegocie prazo com fornecedor antes de atrasar — pedir 15 dias extras com histórico em dia é muito mais fácil do que pedir depois de falhar.
- Levante o estoque parado: item sem giro é dinheiro dormindo na prateleira.
- Suspenda compra de item de baixa saída e de equipamento que não é urgente.
- Revise os descontos e as cortesias concedidas no balcão e veja quanto pesaram no mês.
- Confira o CMV dos pratos mais vendidos e identifique o que está puxando o custo para cima.
- Avalie a antecipação de recebíveis comparando a taxa cobrada com o custo das outras alternativas disponíveis.
- Prefira limite pré-aprovado de crédito ao cheque especial, cuja taxa costuma ser bem mais alta.
- Bata o fechamento de caixa todo dia: furto e erro de operação crescem justamente quando o controle afrouxa.
Ações estruturais
Depois do alívio imediato, o trabalho é reduzir a pressão de forma permanente. Reajustar o preço de itens que ficaram defasados em relação ao custo. Enxugar o mix e tirar do cardápio o que dá trabalho e margem baixa. Renegociar aluguel, contratos de manutenção, internet e plano de celular. Rever escala de trabalho para alinhar equipe ao movimento real de cada dia. E construir uma fonte de receita recorrente, como um programa de fidelidade, que reduz a dependência de movimento espontâneo.
Há ainda um ponto menos discutido: antecipar recebível todo mês não é estratégia, é sintoma. Se a operação só fecha a conta antecipando cartão, o problema não está no prazo do cartão — está no dimensionamento do capital de giro, no CMV ou no preço. Tratar o sintoma sem mexer na causa só aumenta o custo financeiro ao longo do ano.
Como acompanhar o capital de giro no dia a dia do restaurante?
Capital de giro não se controla de memória. Precisa de três números na mesa: o valor das vendas por forma de pagamento, o total de contas a pagar e a receber com data e o custo real do que sai da cozinha. Com esses três dados, dá para enxergar o buraco se formando antes de cair nele.
No Food Sistemas, a área de Relatórios concentra os números do negócio por período — vendas, formas de pagamento, DRE, produtos e cancelamentos — e também permite exportar os XMLs das NFC-e emitidas, o que ajuda na conferência contábil e no fechamento.
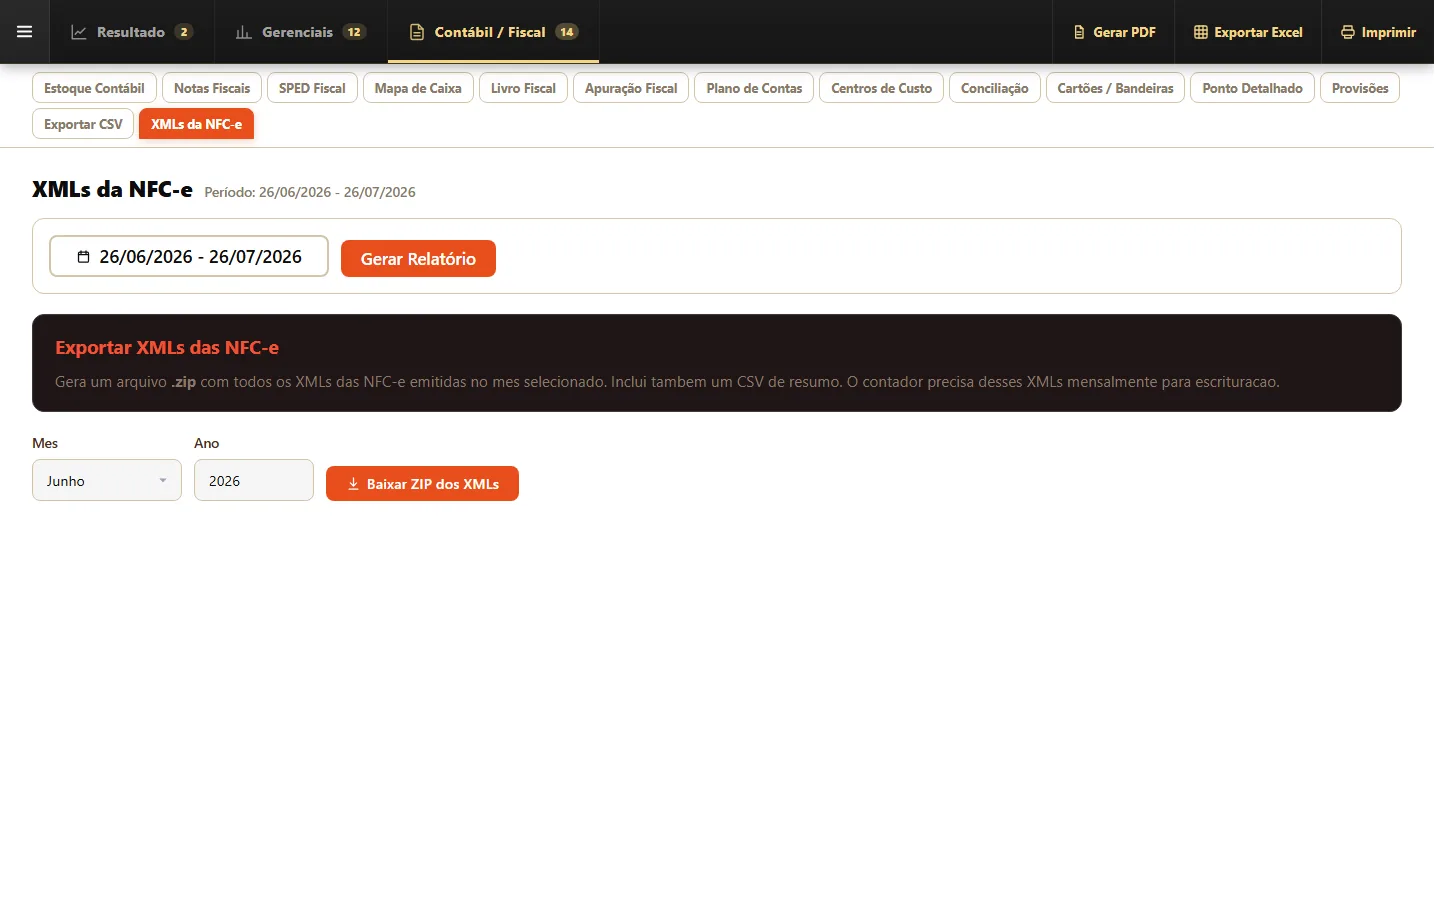
Com esses dados por período, o gestor monta a conta do capital de giro sem chutar: sabe exatamente quanto entrou em crédito e vai cair lá na frente, quanto entrou em PIX e já está disponível e quais produtos puxaram o resultado para baixo. Somando isso às telas de contas a pagar e a receber, à conciliação de cartões por bandeira e às fichas técnicas com cálculo de CMV, o controle deixa de depender de planilha paralela e passa a sair do próprio sistema.
Para quem está começando a organizar a base, o caixa (PDV) do Food Sistemas é grátis até 100 vendas por mês, renova todo mês, não emite nota fiscal e não tem suporte — na venda 101 o caixa trava e dá para contratar um plano pago. É uma forma de começar a registrar as vendas por forma de pagamento sem custo e já ter o primeiro número que o cálculo exige. Os demais módulos são contratados conforme a operação, e os planos estão publicados no site, sem taxa de adesão e sem fidelidade. Vale conhecer também o PDV com múltiplas formas de pagamento e agendar uma demonstração ao vivo para ver as telas em uso.
Perguntas Frequentes
Quanto de capital de giro um restaurante deve ter em caixa?
A referência prática é de um a três meses de custos fixos, somados ao valor dos insumos do mesmo período. Operações que recebem quase tudo à vista podem trabalhar no piso da faixa; quem depende de crédito, vale-refeição ou repasse de aplicativo precisa mirar no topo. O número final varia conforme o prazo concedido pelos fornecedores e a oscilação da receita ao longo do ano.
Capital de giro é a mesma coisa que reserva de emergência?
Não. O capital de giro banca a operação do dia a dia — insumo, folha, aluguel, imposto — enquanto a receita não chega. A reserva de emergência cobre o que foge do previsto: equipamento que quebra, ação trabalhista, queda brusca de movimento. As duas devem existir e ser contabilizadas separadamente, senão uma acaba consumindo a outra.
Restaurante que recebe tudo em PIX e dinheiro precisa de capital de giro?
Precisa. Mesmo com recebimento imediato, os custos fixos correm independentemente das vendas: aluguel, folha, energia e impostos vencem todo mês, inclusive nos dias fracos. Além disso, a receita oscila por dia da semana, por clima e por período do ano, e é justamente essa oscilação que a reserva cobre.
De onde tirar capital de giro quando o caixa está apertado?
As fontes mais baratas vêm de dentro da operação: renegociar prazo com fornecedor, reduzir estoque parado, revisar CMV e cortar gasto não essencial. Depois vêm a antecipação de recebíveis, que tem custo e precisa ser comparada, e por último a linha de crédito. A ordem importa: crédito é o recurso mais caro e deve ser a última alternativa, não a primeira.
Como saber se o meu capital de giro está no tamanho certo?
Quando a operação paga fornecedor, folha e imposto em dia, sem atrasar, sem usar cheque especial e sem antecipar recebível por necessidade. Se o caixa só fecha com antecipação ou com atraso, a reserva está pequena. Se sobra dinheiro parado enquanto há dívida caríssima em aberto, ela está grande demais.
Vale a pena antecipar recebíveis de cartão para reforçar o caixa?
Depende do custo. A antecipação cobra uma taxa, e ela precisa ser comparada com o custo das outras alternativas disponíveis no momento. Quando a antecipação serve para cobrir uma despesa prevista e planejada, pode fazer sentido; quando serve para tapar buraco recorrente, é sinal de que o problema não é o prazo do cartão, e sim o dimensionamento do capital de giro.
Conclusão: caixa dimensionado é liberdade de operar
Capital de giro não é dinheiro parado — é o que permite dizer não a um fornecedor ruim, segurar o preço em vez de dar desconto por desespero, manter o time em um mês fraco e aproveitar uma oportunidade sem recorrer a crédito caro. Restaurante que sabe quanto precisa ter em caixa deixa de tomar decisão no susto e passa a tomar decisão com número.
Comece pelo básico: levante o custo fixo médio dos últimos três meses, calcule o CMV real do cardápio e defina a sua faixa de reserva entre um e três meses. Depois, organize o registro diário das vendas por forma de pagamento — sem esse dado, nenhuma conta de capital de giro se sustenta. O Food Sistemas foi construído justamente para essa rotina: PDV com múltiplas formas de pagamento, relatórios por período, contas a pagar e a receber, conciliação de cartões e fichas técnicas com CMV, tudo no mesmo lugar. Agende uma demonstração e veja como ficaria na sua operação.