Lucro de um restaurante por quilo: margem e custos na prática
Quanto sobra de verdade no buffet por quilo: custo do kg no balcão, peso médio do prato, sobra, preço por dia da semana e a margem que chega ao caixa. O restaurante por quilo tem a aparência do modelo mais simples de precificar comida: o cliente se serve, o prato vai para a balança e o valor sai automaticamente do peso. Só que essa simplicidade toda acontece na frente do cliente. Nos bastidores, o por-quilo é uma das operações mais sensíveis do food service, porque o faturamento é decidido grama a grama — pelo cliente, não pelo dono — enquanto o custo é decidido antes, na produção do balcão. É justamente aí que a conta desanda.
O restaurante por quilo tem a aparência do modelo mais simples de precificar comida: o cliente se serve, o prato vai para a balança e o valor sai automaticamente do peso. Só que essa simplicidade toda acontece na frente do cliente. Nos bastidores, o por-quilo é uma das operações mais sensíveis do food service, porque o faturamento é decidido grama a grama — pelo cliente, não pelo dono — enquanto o custo é decidido antes, na produção do balcão.
É justamente aí que a conta desanda. Dois buffets com o mesmo preço por quilo, o mesmo aluguel e o mesmo número de clientes podem terminar o mês com resultados completamente diferentes, e a diferença quase nunca está no preço: está no peso médio do prato, na sobra que volta para a cozinha, no rendimento das preparações e no controle de quem passa pela balança. Este guia mostra como montar essa conta na prática, com faixas de referência e exemplos hipotéticos, para você descobrir onde o seu lucro está vazando.
Resposta direta: o lucro de um restaurante por quilo costuma ficar entre 5% e 12% do faturamento líquido, e a margem de contribuição do quilo vendido — antes de aluguel, folha e demais custos fixos — fica na faixa de 55% a 65% quando a comida servida consome de 35% a 45% da receita. O cálculo é direto: multiplique o preço do quilo pelo total de quilos vendidos no período, subtraia o custo de toda a comida produzida (inclusive o que ficou no balcão e foi descartado), depois a folha, o aluguel, as taxas de cartão, os impostos e o consumo. O que decide a margem final não é apenas o preço do quilo: é o peso médio do prato, a sobra no balcão, o giro de clientes no horário de pico e o controle de quem passa na balança. Um por-quilo que serve 500 g por cliente tem resultado bem diferente de outro que serve 350 g com o mesmo preço.
Qual é a margem de lucro de um restaurante por quilo na prática?
Na prática, um restaurante por quilo bem operado fecha o mês com margem líquida entre 5% e 12% do faturamento; abaixo de 5% a operação fica frágil e qualquer aumento de insumo derruba o resultado, enquanto acima de 15% geralmente indica preço de quilo acima do mercado local ou um mix de comida muito barato.
O número que precisa ser acompanhado toda semana, porém, não é a margem líquida — ela só aparece no fim do mês, quando já não dá para corrigir. O indicador de trabalho é a margem de contribuição do quilo: quanto sobra de cada quilo vendido depois de pagar a comida, o imposto da venda e a taxa da maquininha. É esse valor que precisa crescer para cobrir aluguel, folha e o resto.
A tabela abaixo mostra faixas de referência de composição de custo para um por-quilo de almoço, em percentual do faturamento. São estimativas de mercado para servir de bússola, não verdades absolutas: o seu mix de pratos, o ponto comercial e o regime tributário mudam bastante esses percentuais.
| Grupo de custo | Faixa usual (% do faturamento) | O que entra |
|---|---|---|
| Comida servida (CMV) | 35% a 45% | Proteínas, guarnições, saladas, sobremesas do buffet e a sobra descartada |
| Pessoal | 18% a 26% | Cozinha, salão, caixa, reposição de balcão e encargos |
| Aluguel e condomínio | 6% a 10% | Ponto comercial, estacionamento, áreas de apoio |
| Impostos sobre a venda | 4% a 12% | Depende do regime tributário e do enquadramento |
| Taxas de cartão e voucher | 2% a 4% | Débito, crédito, vale-refeição e aluguel de maquininha |
| Utilidades e consumo | 3% a 6% | Gás, energia, água, internet |
| Manutenção, limpeza e descartáveis | 2% a 4% | Pratos, talheres, embalagens de delivery, higienização |
| Resultado (margem líquida) | 5% a 12% | O que efetivamente sobra para o dono e para reinvestir |
Repare que comida, pessoal e aluguel somam, no cenário mais confortável, quase 60% do faturamento. Isso significa que um por-quilo não se salva por um único ajuste: ele se salva por vários ajustes pequenos e simultâneos — rendimento de preparação, gramagem do prato, reposição do balcão e controle de caixa.
Como calcular o lucro de um restaurante por quilo, passo a passo?
O cálculo do lucro de um restaurante por quilo começa pelos quilos efetivamente vendidos na balança, não pelo faturamento do dia, porque é o quilo que carrega o custo da comida; a partir dele se chega à margem de contribuição e, depois de subtrair os custos fixos, ao resultado do período.
A sequência que funciona na prática é esta:
- Some os quilos vendidos no período. Esse número sai da própria balança integrada ao sistema; sem ele, qualquer conta é chute.
- Calcule a receita do buffet multiplicando quilos por preço do quilo e some as vendas fora da balança (bebidas, sobremesas vendidas por unidade, cafezinho).
- Apure o custo de tudo que foi produzido no período, incluindo o que sobrou no balcão e foi descartado.
- Divida o custo da comida pelos quilos vendidos. O resultado é o custo real por quilo servido — e ele já embute a sobra.
- Subtraia da receita o custo da comida, os impostos sobre a venda e as taxas de cartão. Você chegou à margem de contribuição.
- Subtraia os custos fixos (folha, aluguel, utilidades, manutenção). O que restar é o resultado do período.
Um exemplo hipotético para fixar a mecânica: um por-quilo de médio porte vende 1.200 kg no mês a R$ 69,90 o quilo, o que dá R$ 83.880 de buffet. O custo da comida no período fica em 43% da receita, ou R$ 36.068. A margem de contribuição bruta é de R$ 47.812. Subtraindo folha (22%), aluguel (8%), impostos sobre a venda (6%), taxas de cartão (3%), utilidades (4%) e manutenção (4%), sobram aproximadamente R$ 8.400 — perto de 10% de margem líquida. Note que uma variação de apenas três pontos percentuais no custo da comida comeria quase um terço desse resultado.
Quanto custa o quilo de comida que vai para o balcão?
O quilo de comida que vai para o balcão custa o que a ficha técnica de cada preparação indicar, corrigido pelo rendimento: o preço do ingrediente cru não é o custo do prato pronto, porque a cocção, a limpeza e a perda de água mudam o peso final.
Uma proteína que perde 30% do peso ao assar tem custo por quilo pronto maior do que o custo por quilo comprado. O mesmo vale para o arroz, o feijão e os legumes refogados. Quem calcula o custo do buffet pelo preço da nota do fornecedor, sem considerar o rendimento, costuma achar que tem margem onde não tem.
Depois existe a segunda camada, que é a mais esquecida: o custo por quilo produzido não é o custo por quilo vendido. Se você produz 100 kg e vende 90 kg, o custo dos 10 kg que ficaram no balcão precisa ser carregado pelos 90 kg vendidos. Isso eleva o custo unitário em cerca de 11% sem que ninguém tenha mexido no preço de compra. É por isso que sobra de balcão e margem são o mesmo assunto. Ter as fichas técnicas cadastradas, com rendimento e custo atualizados a cada entrada de mercadoria, é o que permite enxergar essa diferença — no Food Sistemas isso fica dentro do controle de estoque e das fichas técnicas, com cálculo de CMV e preço sugerido por preparação.
Por que o peso médio do prato muda tanto o resultado?
O peso médio do prato muda o resultado porque, no por-quilo, a margem percentual é fixa e o valor absoluto por cliente é definido pela gramagem: pratos mais leves geram menos reais por pessoa e deixam o custo fixo de atendimento — limpeza de mesa, copeiro, caixa, climatização — proporcionalmente maior.
Cada cliente sentado custa algo para ser atendido, independentemente de quanto comer. A tabela abaixo compara três pesos médios de prato com o mesmo preço por quilo (R$ 69,90) e o mesmo custo de comida por quilo servido (R$ 26,00), considerando um custo fixo rateado por atendimento de R$ 6,00 — números hipotéticos, apenas para mostrar o efeito.
| Peso médio do prato | Receita por cliente | Custo da comida | Margem bruta | Resultado por cliente |
|---|---|---|---|---|
| 350 g | R$ 24,47 | R$ 9,10 | R$ 15,37 | R$ 9,37 (38,3%) |
| 500 g | R$ 34,95 | R$ 13,00 | R$ 21,95 | R$ 15,95 (45,6%) |
| 650 g | R$ 45,44 | R$ 16,90 | R$ 28,54 | R$ 22,54 (49,6%) |
A leitura errada dessa tabela é concluir que basta empurrar o cliente para o prato cheio. Buffet com prato transbordando aumenta sobra, aumenta custo de comida, aumenta o tempo de reposição do balcão e ainda gera desperdício — o que pode virar perda de margem e de reputação. A leitura correta é: peso médio muito baixo, combinado com preço de quilo agressivo, é uma armadilha. Se o seu salão enche de clientes que montam pratos de 300 g em um bairro comercial, o preço do quilo precisa refletir isso, ou o seu horário de pico vai ser o momento em que você mais perde dinheiro por pessoa atendida.
O que corrói o lucro do por-quilo além do custo da comida?
Além do custo da comida, o lucro do por-quilo é corroído por sobra de balcão, desperdício no prato do cliente, cortesias sem controle, cancelamentos de itens na balança e taxas de cartão e voucher que ninguém confere no fechamento.
A sobra de balcão é o item mais caro e o mais silencioso. Ela não aparece como prejuízo em lugar nenhum: aparece como custo de comida alto. Repor em cubas menores e mais frequentes, e não em cubas gigantes que ficam horas na estufa, costuma ser mais eficiente do que tentar baixar o preço do insumo. Já o desperdício no prato do cliente é um problema de operação de salão: pratos menores fisicamente, orientação na entrada e uma única passada na ilha tendem a reduzir o que volta para a cozinha sem ninguém comer.
Há ainda os vazamentos administrativos: item lançado e cancelado sem senha, cortesia registrada sem justificativa, convênio que não é cobrado, sangria sem comprovante. Em um por-quilo com ticket médio baixo e volume alto, um punhado de furos por dia apaga a margem do mês inteiro. Por isso o sistema precisa permitir escolher se o cancelamento exige senha e se o fechamento de caixa é às cegas — quanto menos gente puder ajustar o valor depois que a balança registrou, melhor.
Vale a pena ter preço por quilo diferente no fim de semana e no feriado?
Vale a pena ter preço por quilo diferente no fim de semana e no feriado quando o mix de pratos e o perfil do cliente mudam nesses dias, porque o custo médio do quilo servido sobe (mais churrasco, mais pratos elaborados) enquanto o público e o tempo de permanência também mudam.
Um por-quilo de bairro comercial costuma vender, de segunda a sexta, um prato mais simples, rápido e barato, para quem está em horário de almoço. No sábado, o mesmo buffet recebe famílias, fica mais tempo aberto, tem mais reposição e mais prato montado com proteína nobre. Manter o mesmo preço por quilo nos dois dias é aceitar uma margem menor no dia de maior custo.
O que não funciona é mudar preço no improviso, olhando o movimento do dia. A definição precisa ser feita com antecedência, com regra clara (dia de semana, fim de semana, feriado) e registrada no sistema, para a balança aplicar o preço certo automaticamente e para você conseguir comparar o resultado de cada faixa depois. É exatamente o que a tela de Gestão de Preços por Kg faz: você define os preços por quilo que a balança usa, separados por dia de semana, fim de semana e feriado, com o histórico das mudanças.
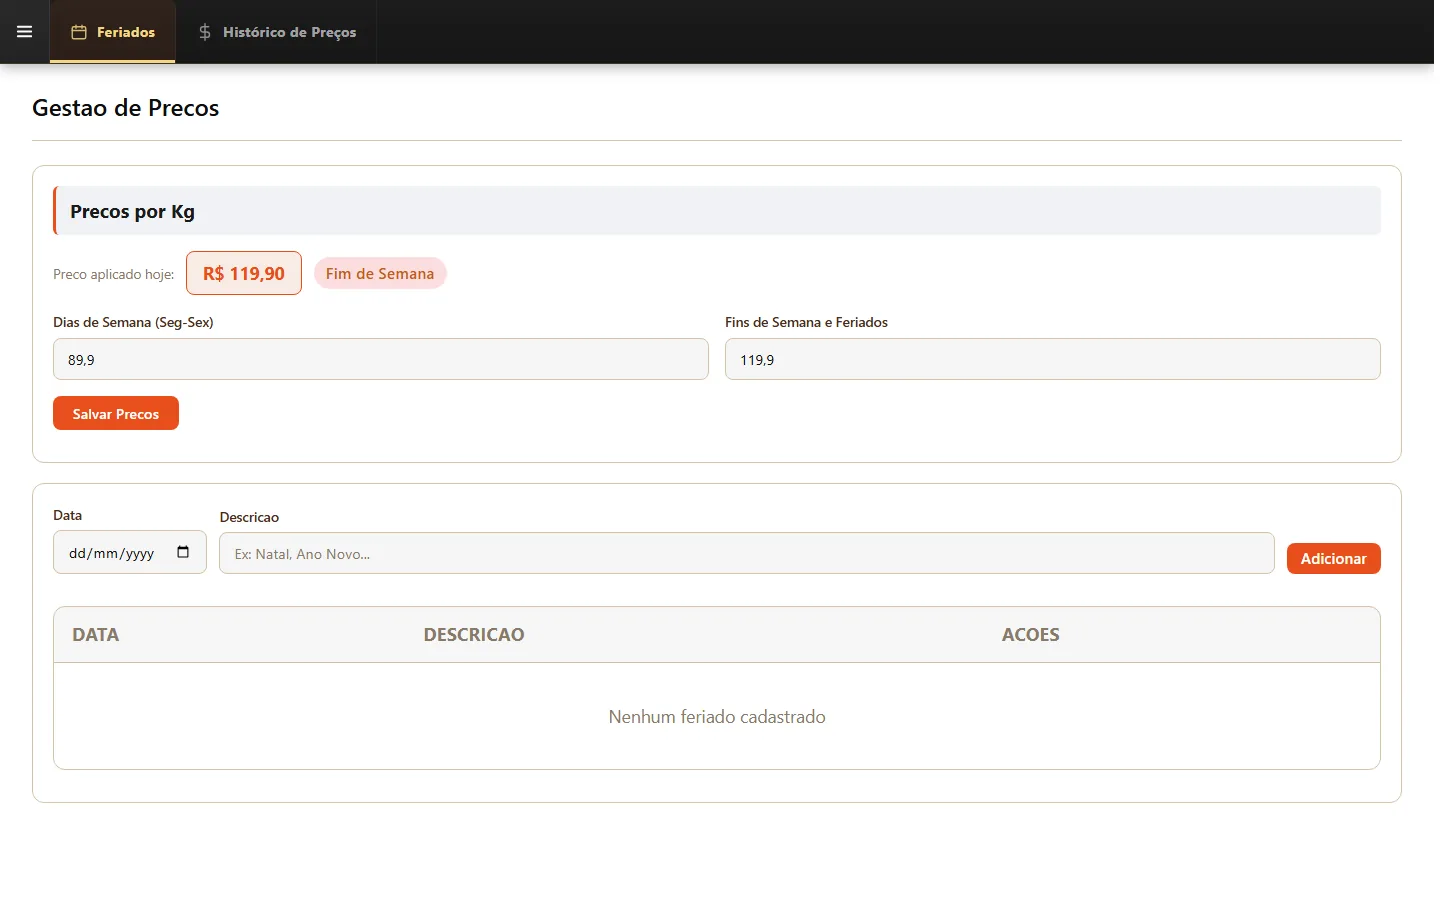
Com o histórico registrado, a comparação deixa de ser impressão. Você consegue verificar se o preço de sábado realmente melhorou a margem ou se ele apenas espantou cliente sem reduzir custo — algo que só aparece quando o preço por quilo é confrontado com os quilos vendidos e o custo da comida no mesmo período.
Quais relatórios mostram o lucro real do por-quilo?
O lucro real do por-quilo aparece na combinação de três leituras: o DRE do período, o relatório de vendas por forma de pagamento e o acompanhamento de cancelamentos e cortesias — isoladamente, nenhum deles conta a história completa.
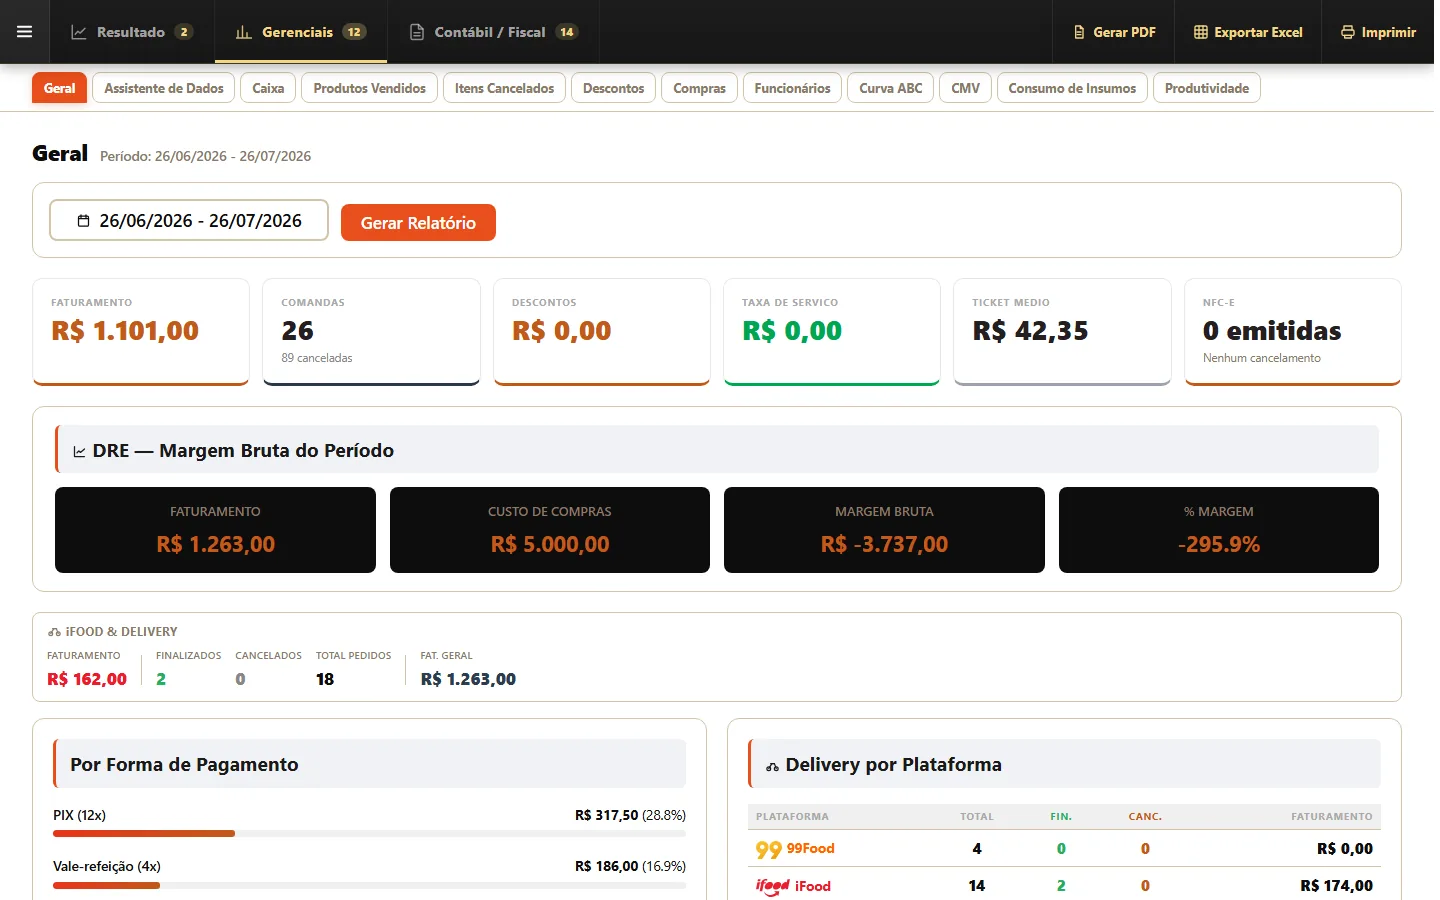
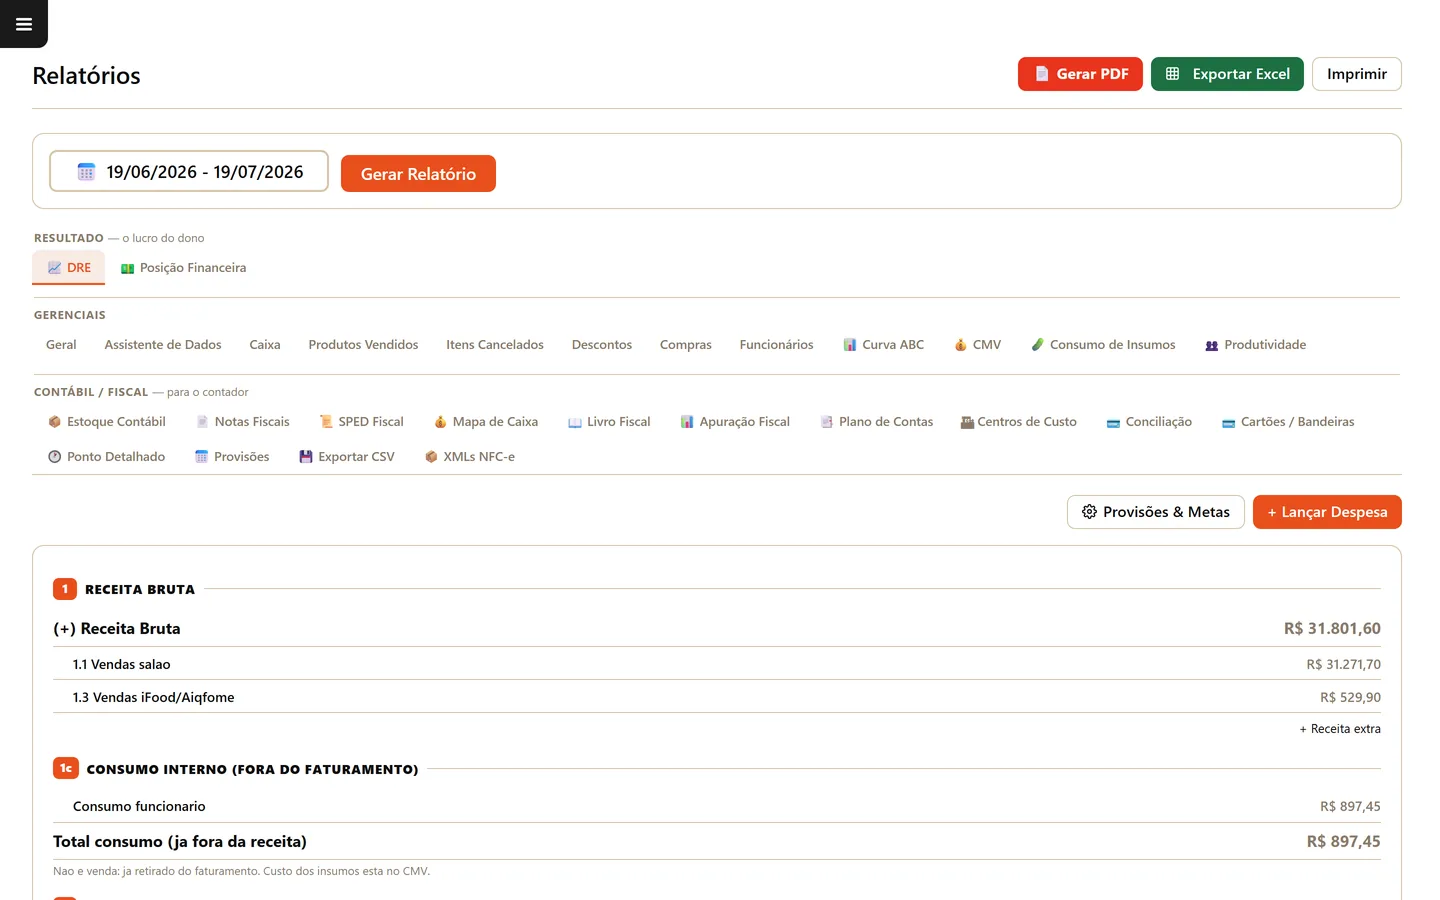
O DRE mostra se o mês fechou no azul e quais grupos de despesa cresceram em relação ao faturamento. As formas de pagamento revelam quanto do faturamento está passando por crédito e voucher, e quanto isso custa em taxa. Os cancelamentos e as cortesias mostram o vazamento que não aparece em nenhum outro lugar. Já o cruzamento entre quilos vendidos e custo da comida é o que explica o motivo do resultado — sem ele, você sabe que o mês foi pior, mas não sabe se foi preço, peso do prato, sobra ou taxa.
Um por-quilo que só olha o total do dia na tela do caixa opera no escuro. A aba de relatórios reúne, por período, vendas, formas de pagamento, DRE, produtos, cancelamentos e mais, o que permite comparar semanas e identificar o que mudou.
Vale acompanhar também a videoaula de relatórios do financeiro para entender como transformar esses números em decisão semanal, e não apenas em conferência de fim de mês.
Como o fechamento de caixa e a conciliação interferem no lucro que sobra?
O fechamento de caixa e a conciliação interferem no lucro porque é neles que se descobre se o dinheiro que o relatório prometeu realmente entrou: diferença de caixa, cartão que não foi conciliado e conta paga com juros ou multa consomem um resultado que já era apertado.
Em um por-quilo de volume alto, com muitos pagamentos pequenos, a diferença entre o que deveria ter entrado e o que entrou fica diluída. Fechamento às cegas — o operador conta o caixa sem saber o valor esperado — é uma prática simples que reduz bastante a tentação de completar a gaveta. Somado a isso, a conferência por forma de pagamento separa o que é dinheiro, o que é Pix e o que é cartão, permitindo identificar rapidamente qual meio está gerando divergência.
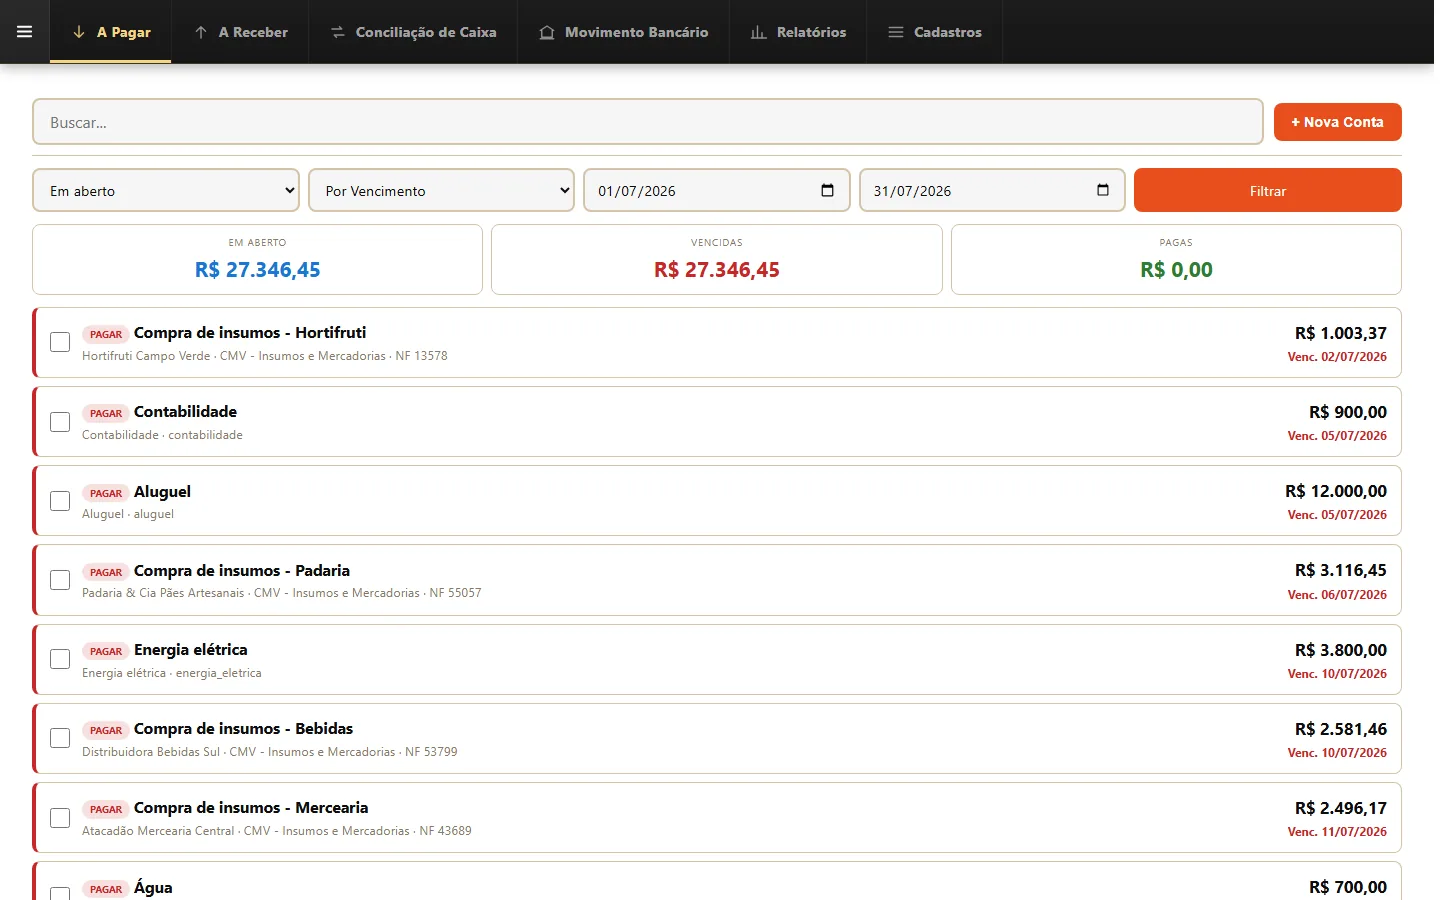
Do lado das contas, a baixa detalhada faz diferença: pagar um fornecedor com atraso gera juros e multa que precisam ser lançados no lugar certo, senão o DRE esconde o custo real daquela compra. Uma central financeira com contas a pagar e a receber, movimento bancário e conciliação, com baixa detalhada de juros, multa e banco, é o que fecha a ponte entre o resultado que o relatório mostra e o dinheiro que existe na conta.
O que conferir toda semana para proteger a margem do por-quilo?
O que protege a margem do por-quilo é uma rotina semanal curta e repetível, com números específicos, e não uma análise profunda feita uma vez por semestre — quando o problema já virou prejuízo acumulado.
Use esta lista como roteiro de conferência:
- Quilos vendidos por dia comparados com a semana anterior, separando dia de semana e fim de semana.
- Custo da comida ÷ quilos vendidos — o custo real por quilo servido, com a sobra já embutida.
- Peso médio do prato por turno: se caiu sem mudança de público, investigue o balcão.
- Sobra descartada em quilos e em reais, por preparação.
- Cancelamentos e cortesias em valor e em quantidade, com o motivo registrado.
- Ticket médio por cliente incluindo bebida e sobremesa, não só o buffet.
- Mix de pagamento (dinheiro, Pix, débito, crédito, voucher) e a taxa média paga.
- Preço por quilo vigente conferido contra a tabela definida para aquele dia da semana.
- Fichas técnicas das cinco preparações mais vendidas com custo atualizado após cada compra.
- Diferenças de caixa por operador e por forma de pagamento.
Uma planilha resolve no começo, mas ela depende de alguém digitar todo dia — e é aí que a rotina morre. Quando a balança está integrada ao PDV, o peso entra sozinho na comanda, sem digitação, e o quilo vendido já vira dado de relatório. Se o seu cenário é de buffet self-service, vale entender como funciona a operação com balança self-service e os demais módulos antes de decidir qualquer troca de sistema.
Perguntas Frequentes
Quanto lucra um restaurante por quilo?
A margem líquida de um restaurante por quilo costuma ficar entre 5% e 12% do faturamento, e a margem de contribuição do quilo vendido fica na faixa de 55% a 65% quando a comida representa de 35% a 45% da receita. São faixas de referência: o resultado depende do preço do quilo praticado na região, do peso médio do prato, da sobra de balcão e do controle de custos fixos.
Qual é o CMV ideal de um restaurante por quilo?
Para buffet por quilo, o CMV costuma ser trabalhado na faixa de 35% a 45% da receita, acima do que se vê em restaurantes à la carte, porque o cliente define a porção. Acima de 45%, a margem de contribuição fica apertada para sustentar folha, aluguel e impostos; abaixo de 35% é preciso verificar se o preço do quilo não está afastando clientes ou se o mix de pratos ficou pobre demais.
Como calcular o custo do quilo de comida do buffet?
Cadastre a ficha técnica de cada preparação com o custo dos ingredientes e o rendimento após a cocção, some o custo de tudo que foi produzido no período e divida pelos quilos efetivamente vendidos na balança. Dividir pelos quilos produzidos, e não pelos vendidos, esconde a sobra e faz o custo parecer menor do que realmente é.
Por que o restaurante por quilo lucra pouco mesmo com o salão cheio?
Porque salão cheio não significa margem: pratos leves com preço de quilo baixo geram pouco valor por cliente, e o custo fixo de atendimento não cai na mesma proporção. Some a isso sobra de balcão, cancelamentos sem controle e taxas de cartão não conferidas, e o movimento alto apenas aumenta o prejuízo em escala.
Vale a pena cobrar preço de quilo diferente no fim de semana?
Costuma valer quando o mix e o custo mudam no fim de semana — mais proteína nobre, mais tempo de permanência, mais reposição. O importante é definir a regra com antecedência (dia de semana, fim de semana, feriado), registrá-la no sistema para a balança aplicar automaticamente e comparar depois o efeito sobre quilos vendidos e margem, em vez de decidir no improviso.
O lucro de um restaurante por quilo não nasce do preço na lousa: nasce da diferença entre o que o cliente coloca no prato e o que custou colocar aquele prato no balcão. Preço por quilo, peso médio, rendimento de preparação, sobra e fechamento de caixa são cinco alavancas que se movem juntas — mexer em uma só, sem medir as outras, normalmente transfere o problema de lugar em vez de resolver.
A boa notícia é que todas elas são mensuráveis. Com balança integrada, ficha técnica atualizada, preço por quilo por dia da semana e relatórios que mostram o resultado por período, a decisão deixa de ser achismo e passa a ser conta. O Food Sistemas reúne esses recursos em um plano completo, com implantação feita pela nossa equipe em até 2 horas, sem taxa de adesão e sem fidelidade — e você pode testar por 30 dias grátis antes da primeira mensalidade. Se quiser ver a operação de um por-quilo rodando de ponta a ponta, agende uma demonstração e, para conferir a condição comercial, veja o preço na página oficial.