Lucro de uma sorveteria: margem e custos na prática
Lucro de uma sorveteria não é o que sobra no caixa: é o que resta depois do CMV, da energia, da equipe, das taxas e das perdas de vitrine. Veja como calcular. Uma sorveteria parece um negócio simples: compra-se o sorvete pronto ou produz-se na máquina, monta-se a vitrine e vende-se por bola, por quilo ou por pote. A conta, porém, é bem mais parecida com a de um restaurante do que o dono imagina — e é justamente por parecer simples que muita loja fatura bem no verão, chega em dezembro com o caixa apertado e termina o ano sem saber se deu lucro de verdade. O ponto de partida é separar três coisas que o extrato bancário mistura: faturamento, margem e lucro. Faturamento é tudo que entrou. Margem é o que sobra depois de pagar o sorvete que foi efetivamente vendido.
Uma sorveteria parece um negócio simples: compra-se o sorvete pronto ou produz-se na máquina, monta-se a vitrine e vende-se por bola, por quilo ou por pote. A conta, porém, é bem mais parecida com a de um restaurante do que o dono imagina — e é justamente por parecer simples que muita loja fatura bem no verão, chega em dezembro com o caixa apertado e termina o ano sem saber se deu lucro de verdade.
O ponto de partida é separar três coisas que o extrato bancário mistura: faturamento, margem e lucro. Faturamento é tudo que entrou. Margem é o que sobra depois de pagar o sorvete que foi efetivamente vendido. Lucro é o que resta depois de descontar também a energia que mantém as câmaras ligadas 24 horas, a equipe, o aluguel, as taxas de cartão e de aplicativo, os impostos e o sorvete que derreteu na vitrine. Este guia mostra como montar essa conta na prática, com faixas de referência, um exemplo de DRE e os controles que evitam que o lucro desapareça no meio do caminho.
Não existe um lucro único de sorveteria: o resultado é o que sobra do faturamento depois de pagar o custo do sorvete vendido (CMV), a folha, o aluguel, a energia das câmaras e geladeiras, as taxas de cartão e de delivery e os impostos. Numa modelagem conservadora, com CMV entre 28% e 35% do faturamento, custos fixos entre 25% e 35% e perdas de vitrine entre 2% e 6%, o lucro líquido costuma cair numa faixa de 8% a 20% — e é comum o mês de verão sustentar o ano inteiro. O mesmo cálculo muda conforme o canal: consumo na loja, pote para levar e delivery têm margens diferentes. Para saber o seu número, monte o DRE da loja com CMV real por sabor, rateio dos custos fixos e contagem diária de perdas; sem esses três controles, qualquer estimativa de lucro de uma sorveteria vira chute.
Qual é a margem de lucro de uma sorveteria e por que ela varia tanto?
A margem líquida de uma sorveteria costuma ficar entre 8% e 20% do faturamento, enquanto a margem bruta — faturamento menos o custo do sorvete vendido — costuma ficar entre 60% e 72%. Essas faixas são referências de trabalho para você montar o seu próprio cenário, não uma promessa de resultado: o número real depende do modelo da loja, do canal que predomina nas vendas, do volume de perdas e de quanto o negócio depende do verão.
Três fatores explicam quase toda a diferença entre uma sorveteria lucrativa e outra que apenas gira dinheiro. O primeiro é a origem do produto: quem produz a própria base controla melhor o custo por quilo, mas carrega o custo da máquina, da pasteurização e do tempo de maturação; quem revende sorvete de terceiros tem margem bruta menor e mais dependência do preço do fornecedor. O segundo é o canal: vender bola na casquinha e entregar pote família por aplicativo são operações com estruturas de custo completamente diferentes. O terceiro é o controle de perdas — vitrine mal dimensionada é o item que mais silenciosamente corrói a margem de uma sorveteria.
Modelo de operação muda a estrutura de custo
Uma sorveteria de produção própria tende a ter custo fixo mais alto (equipamentos, espaço, mão de obra especializada) e margem bruta maior. Uma loja de revenda tem custo fixo menor e margem por pote mais apertada, mas gira mais rápido e erra menos na produção. Nenhum dos dois modelos é melhor por si: o que define o lucro é a ocupação da estrutura disponível ao longo do ano.
Canal de venda muda a margem
O consumo no salão paga aluguel e equipe, mas exige vitrine cheia e atendimento. O delivery amplia o alcance, porém cobra comissão, embalagem térmica e um risco extra: sorvete que chega derretido vira reembolso e avaliação ruim. A venda por peso tem ticket médio mais alto e menos desperdício visível, desde que o preço por quilo esteja corretamente calculado.
| Canal | Margem bruta estimada | Ticket médio | O que mais consome a margem |
|---|---|---|---|
| Consumo na loja (bola e casquinha) | 65% a 72% | Baixo | Perda de vitrine e equipe no salão |
| Pote para levar | 55% a 65% | Médio a alto | Embalagem e ruptura de sabor |
| Delivery por aplicativo | 40% a 55% | Médio | Comissão do app, embalagem e derretimento |
| Venda por quilo / self-service de sobremesa | 55% a 68% | Alto | Peso mal calibrado e sobra na cuba |
| Encomendas e eventos | 60% a 70% | Alto | Produção fora de escala e logística |
As faixas da tabela são estimativas de trabalho para comparação interna. O valor correto é o que aparece no seu DRE, calculado com o custo real do sorvete que saiu da vitrine — não com o preço de reposição do fornecedor.
Como calcular o lucro de uma sorveteria passo a passo?
Para calcular o lucro de uma sorveteria, some todo o faturamento do período, subtraia o custo do sorvete efetivamente vendido, depois os custos fixos rateados, as taxas de cartão e de aplicativo, os impostos e as perdas de vitrine. O que sobra é o lucro líquido. O erro clássico é olhar apenas o extrato bancário: enquanto o dinheiro do pote família entra hoje, o sorvete daquela cuba foi pago semanas atrás — o caixa parece cheio e o resultado real é outro.
A sequência que funciona na prática é esta:
- Feche o faturamento por canal (salão, balcão, por peso, delivery próprio, aplicativos, encomendas), porque cada um tem custo variável diferente.
- Calcule o CMV real por sabor ou produto com ficha técnica: quanto de base, calda, complemento e embalagem vai em cada venda.
- Rateie os custos fixos do mês (aluguel, folha, energia, software, contador) pelo faturamento de cada canal.
- Desconte taxas de cartão, Pix e comissões de aplicativo — elas variam de 1% a mais de 25% e mudam a conclusão sobre qual canal vale a pena.
- Apure os impostos conforme o regime da empresa, sem esquecer que a venda no salão e a venda com nota têm a mesma carga.
- Contabilize as perdas: sorvete descartado, amostra grátis, cortesia e quebra de embalagem.
- Monte o DRE mensal e compare mês a mês, para separar efeito de sazonalidade de efeito de gestão.
Um exercício hipotético ajuda a visualizar. Imagine uma sorveteria de bairro que fatura R$ 40 mil num mês de verão, com CMV de 30%, custos fixos de R$ 16 mil, taxas de cartão e delivery de 5%, impostos de 6% e perdas de 3%. O DRE fica assim:
| Linha do DRE | % do faturamento | Valor no exemplo hipotético (R$) |
|---|---|---|
| Receita bruta | 100% | 40.000 |
| (–) CMV | 30% | 12.000 |
| = Margem bruta | 70% | 28.000 |
| (–) Custos fixos | 40% | 16.000 |
| (–) Taxas de cartão e delivery | 5% | 2.000 |
| (–) Impostos | 6% | 2.400 |
| (–) Perdas e quebras | 3% | 1.200 |
| = Lucro líquido | 16% | 6.400 |
Repare no que o exemplo mostra: o lucro existe, mas é sensível. Se as perdas subirem de 3% para 6% e o CMV de 30% para 33% por causa de compras mal negociadas, o lucro cai praticamente pela metade sem que o faturamento mude um centavo. É por isso que controlar custo e perda rende mais, no curto prazo, do que tentar vender mais.
Quais são os custos fixos e variáveis de uma sorveteria?
Os custos de uma sorveteria se dividem em variáveis — que crescem com a venda, como sorvete, calda, complementos e embalagem — e fixos, que existem mesmo em dia de chuva: aluguel, folha, energia de refrigeração, software, contador e manutenção. Separá-los é o que permite responder à pergunta mais importante do negócio: quanto preciso faturar para não ter prejuízo?
Custo do sorvete vendido (CMV)
É o maior custo variável e o mais fácil de errar. O CMV não é o valor da compra do mês: é o custo do que foi vendido. Se você comprou 200 kg de base e vendeu 150 kg, o custo é dos 150 kg — os outros 50 continuam no estoque. Sem ficha técnica por sabor e sem contagem de estoque, esse número vira adivinhação e contamina todo o resto do DRE.
Energia e refrigeração
Sorveteria tem câmara fria, freezer horizontal, vitrine expositora e ar-condicionado no salão trabalhando ao mesmo tempo. A conta de luz é um custo fixo relevante e costuma ser um dos primeiros lugares onde se encontra desperdício: borracha de vedação vencida, freezer no sol, equipamento antigo e porta de câmara aberta sem necessidade. Medir o consumo por equipamento, quando possível, evita surpresa na virada do mês.
Equipe e escala
O custo de pessoal em sorveteria é sazonal: no verão a loja precisa de mais gente no balcão e na produção, no inverno a escala encolhe. Escalar errado significa pagar hora ociosa em mês fraco ou perder venda em pico de fila — as duas pontas custam margem. Vale olhar a jornada real, e não só a intenção da escala.
Ocupação, taxas e impostos
Aluguel, condomínio, IPTU e seguro entram no bolo fixo. As taxas de cartão e as comissões de aplicativo são proporcionais e mudam bastante conforme o meio de pagamento e o canal. Os impostos dependem do regime tributário e precisam entrar no cálculo desde o primeiro mês — não apenas quando o contador avisa.
Quanto a sazonalidade muda o lucro de uma sorveteria?
A sazonalidade é o fator que mais distorce a leitura de lucro de uma sorveteria: é normal um mês de verão faturar duas ou três vezes o de um mês frio, e isso não significa que a loja esteja crescendo — significa que a estação mudou. Quem analisa o resultado mês a mês sem olhar o ano inteiro toma decisões erradas, corta equipe na hora errada ou contrata no embalo de um pico que não se repete.
A leitura correta é anual. Some doze meses, calcule a média, identifique os meses de caixa negativo e verifique se o lucro do verão cobre os meses fracos com folga. Se não cobrir, o problema não é a estação: é o tamanho da estrutura para o volume real do ano. Aluguel alto, equipe grande e máquina caríssima só se pagam com faturamento suficiente nos doze meses, não em três.
Algumas alavancas ajudam a suavizar a curva sem inventar moda: pote família para levar (o consumo doméstico cai menos que o passeio no shopping), açaí e milk-shake no cardápio, café e bebidas quentes, encomendas para festas e eventos, parcerias com escolas e empresas próximas e campanhas de inverno com combos fechados. Cada item precisa ser testado com margem — não adianta encher o cardápio de produto que vende e não deixa lucro.
Por que vender sorvete por quilo exige controle de preço?
Na venda por peso, o preço por quilo é a variável que define o lucro, e ele precisa ser recalculado sempre que o custo da base, da calda ou do complemento muda. O sorvete por quilo e o self-service de sobremesa vendem rápido e têm ticket médio mais alto, mas são justamente os formatos em que um erro de 50 gramas no pote, uma cuba mal raspada ou um preço defasado passam despercebidos por semanas.
O cálculo é direto: divida o custo total do quilo pronto (base, caldas, complementos e embalagem) pela margem bruta que você quer praticar para chegar ao preço por quilo. Se o quilo custa R$ 18 para produzir e você trabalha com 60% de margem bruta, o preço precisa girar em torno de R$ 45 — abaixo disso a operação paga para trabalhar. O ponto crítico é refazer essa conta com dados reais, não com o preço que o concorrente da esquina publica.
O segundo controle é o histórico. Preço por quilo muda com frequência em sorveteria, e sem registro ninguém lembra quanto era cobrado no verão passado nem por que a margem caiu. Na tela de Gestão de Preços (por Kg) do Food Sistemas, o dono define o preço do quilo usado na balança, separando dia de semana, fim de semana e feriado, e o sistema guarda o histórico das mudanças — útil para comparar o efeito de cada reajuste no faturamento.
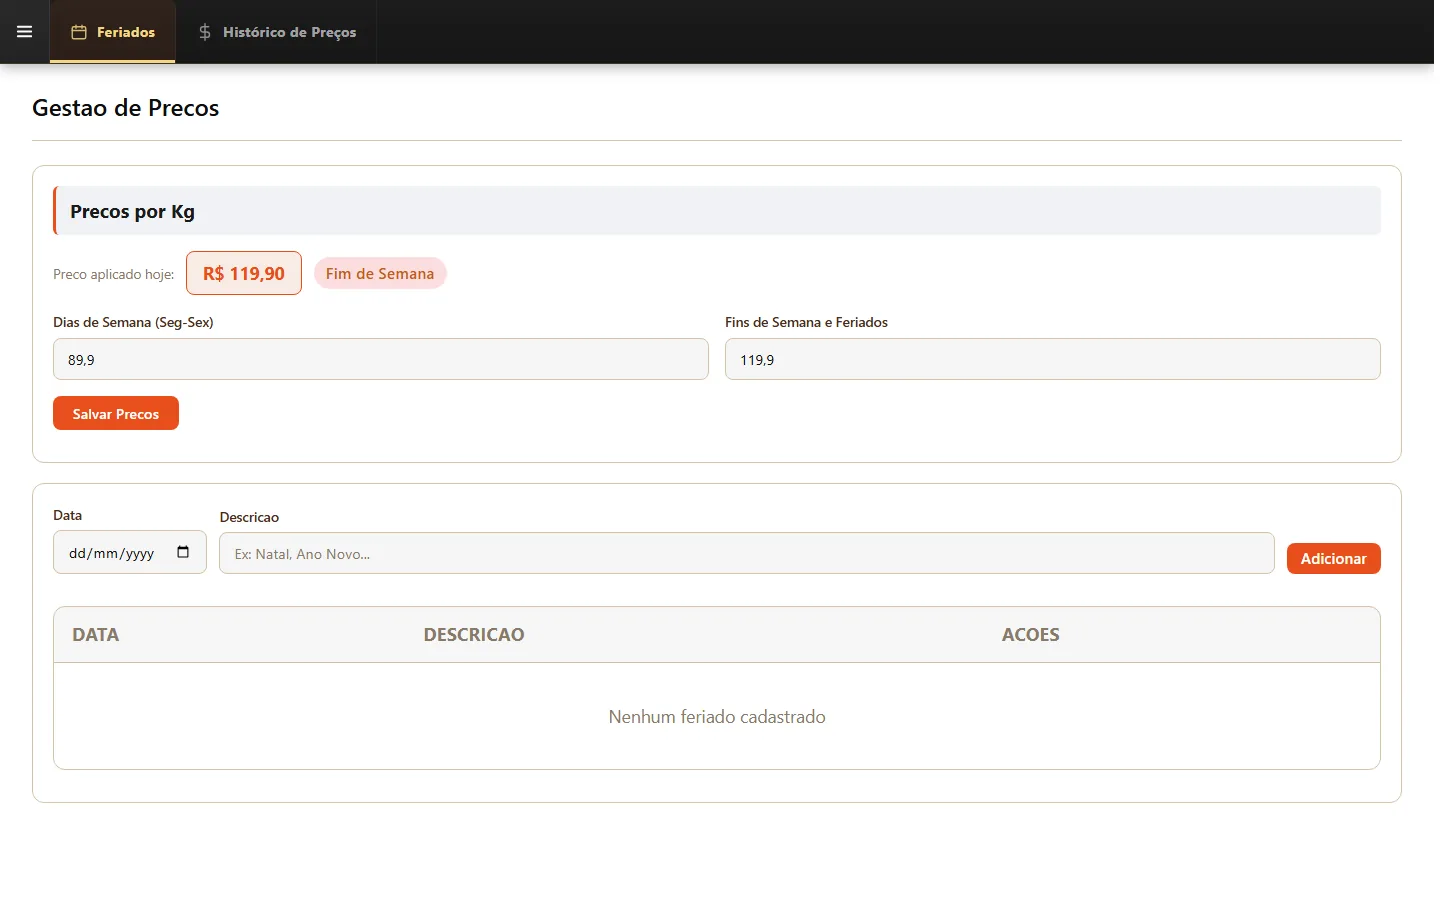
Com o preço separado por tipo de dia, a sorveteria consegue praticar valor diferente no fim de semana, quando o movimento é maior e a perda de vitrine também, sem depender de o atendente lembrar qual valor vale hoje. Isso reduz erro de cobrança e discussão no balcão.
Como o mix de produtos e os adicionais aumentam o lucro?
O lucro por cliente cresce quando o cardápio oferece caminhos de acréscimo com custo baixo e percepção de valor alta: casquinha, copo, cobertura, calda extra, farofa, fruta, chantilly, adicionais de açaí e combo com bebida. Um adicional de R$ 3 que custa R$ 0,60 para produzir tem margem muito melhor do que vender mais uma bola do sabor mais caro da vitrine.
O mix também precisa de equilíbrio. Sorveteria que só vende o sabor premium com insumo importado fica refém do preço do fornecedor; a que só vende o sabor básico tem margem baixa e atrai cliente sensível a preço. O caminho usual é ter um produto de entrada que traz gente, um produto principal que sustenta a operação e um produto de maior valor agregado que puxa o ticket médio — cada um com ficha técnica e margem calculadas.
No delivery, o mix muda de novo: pote família viaja melhor que casquinha, e o cardápio precisa ser desenhado para o transporte, com embalagem térmica e orientação de consumo. Se a loja usa PDV com cardápio digital e vitrine de cubas, o registro de cada adicional no pedido mostra, no fim do mês, qual item realmente puxou o faturamento — e qual só ocupou espaço no freezer.
Como controlar perdas de vitrine e estoque na sorveteria?
A perda de vitrine é o custo mais silencioso da sorveteria: o sorvete exposto que não vendeu até o fim do dia vira descarte, amostra ou prejuízo disfarçado. Controlar isso começa por dimensionar a vitrine pelo consumo real por sabor e horário, e não pelo que se gostaria de exibir. Vitrine cheia às 21h é bonita para a foto e cara para o caixa.
O segundo passo é produção em lotes menores, com reposição ao longo do dia, e registro sistemático do que foi descartado — com sabor, quantidade e horário. Sem esse registro, o CMV sobe e ninguém sabe por quê. Uma rotina simples de controle resolve:
- Pese a vitrine no início e no fim do dia (ou registre as cubas fechadas) para saber exatamente quanto saiu e quanto voltou.
- Anote todo descarte com sabor, quantidade e motivo: sobra, quebra de cadeia de frio, amostra, cortesia.
- Compare consumo por sabor e ajuste a produção semanal — sabor que sobra três dias seguidos deve produzir menos.
- Confira o estoque físico contra o sistema ao menos uma vez por semana, incluindo caldas, complementos e embalagens.
- Estabeleça limite de descarte por turno e trate o excesso como alerta operacional, não como fatalidade.
- Recalcule o CMV depois de cada mudança de fornecedor ou de receita.
É aqui que um controle de estoque com ficha técnica e contagem periódica deixa de ser formalidade. Em gestão de estoque bem feito, o sistema mostra entrada, saída, saldo e custo por item, e a diferença entre o estoque físico e o do sistema aparece antes de virar prejuízo grande.
Como acompanhar o lucro real da sorveteria no dia a dia?
O lucro real aparece quando o faturamento, o custo e a despesa são lançados no mesmo lugar e fechados no mesmo período. Planilha alimentada uma vez por mês, com dados digitados de memória, não serve para decidir preço nem escala: serve, no máximo, para entender o passado. O acompanhamento útil é semanal para caixa e mensal para resultado.
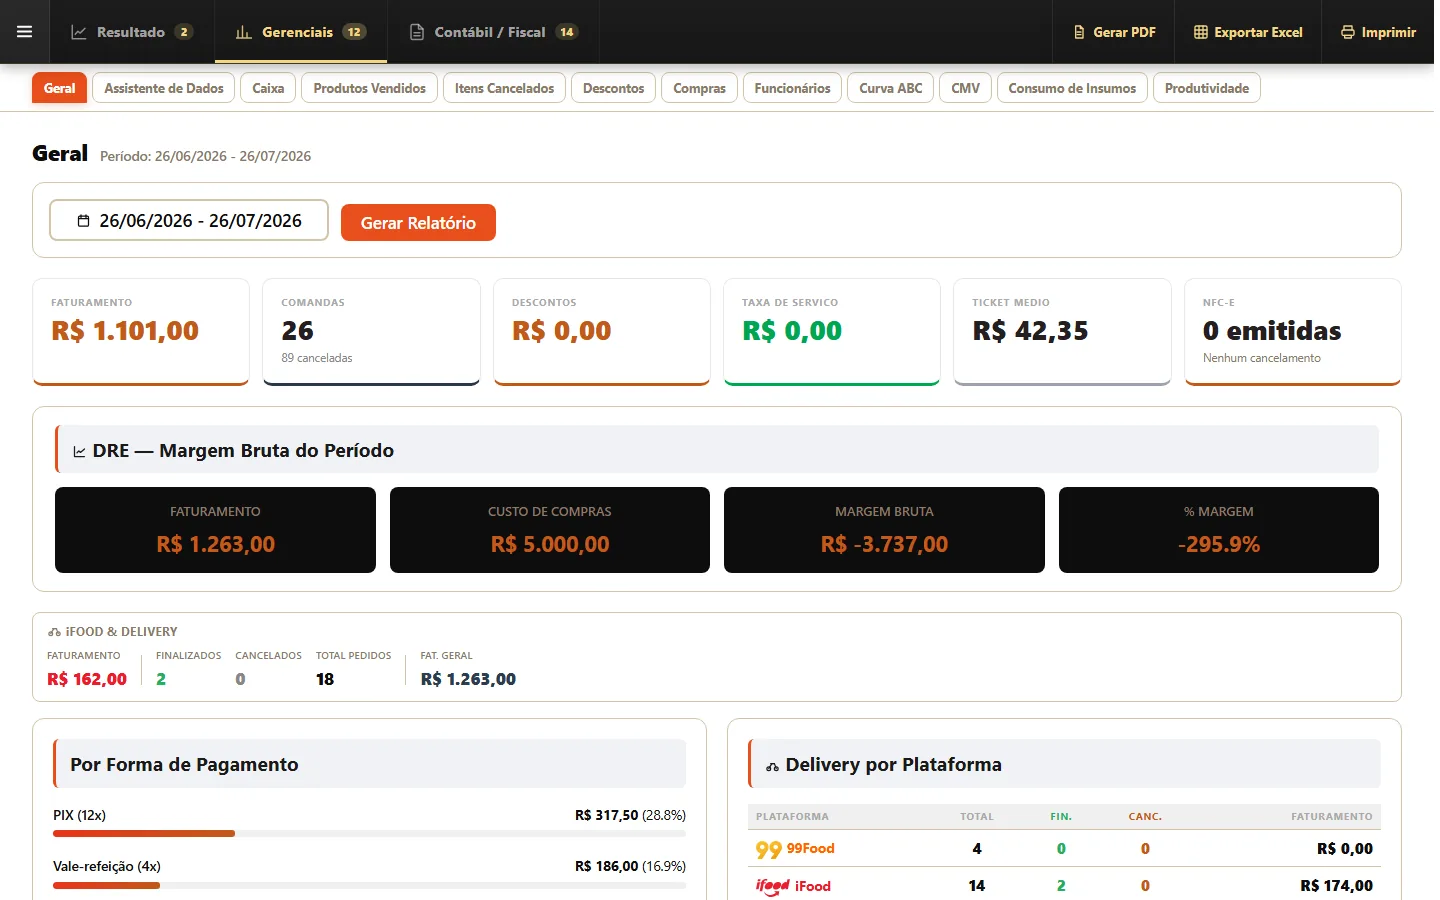
O relatório que responde à pergunta do dono é o DRE por período, com vendas, formas de pagamento, custos, despesas e o resultado final. Na tela de Relatórios do Food Sistemas, todos os números do negócio aparecem reunidos por período — vendas, formas de pagamento, DRE, produtos vendidos e cancelamentos —, o que permite comparar dois meses e ver se a queda de lucro veio de custo, de desconto ou de perda.
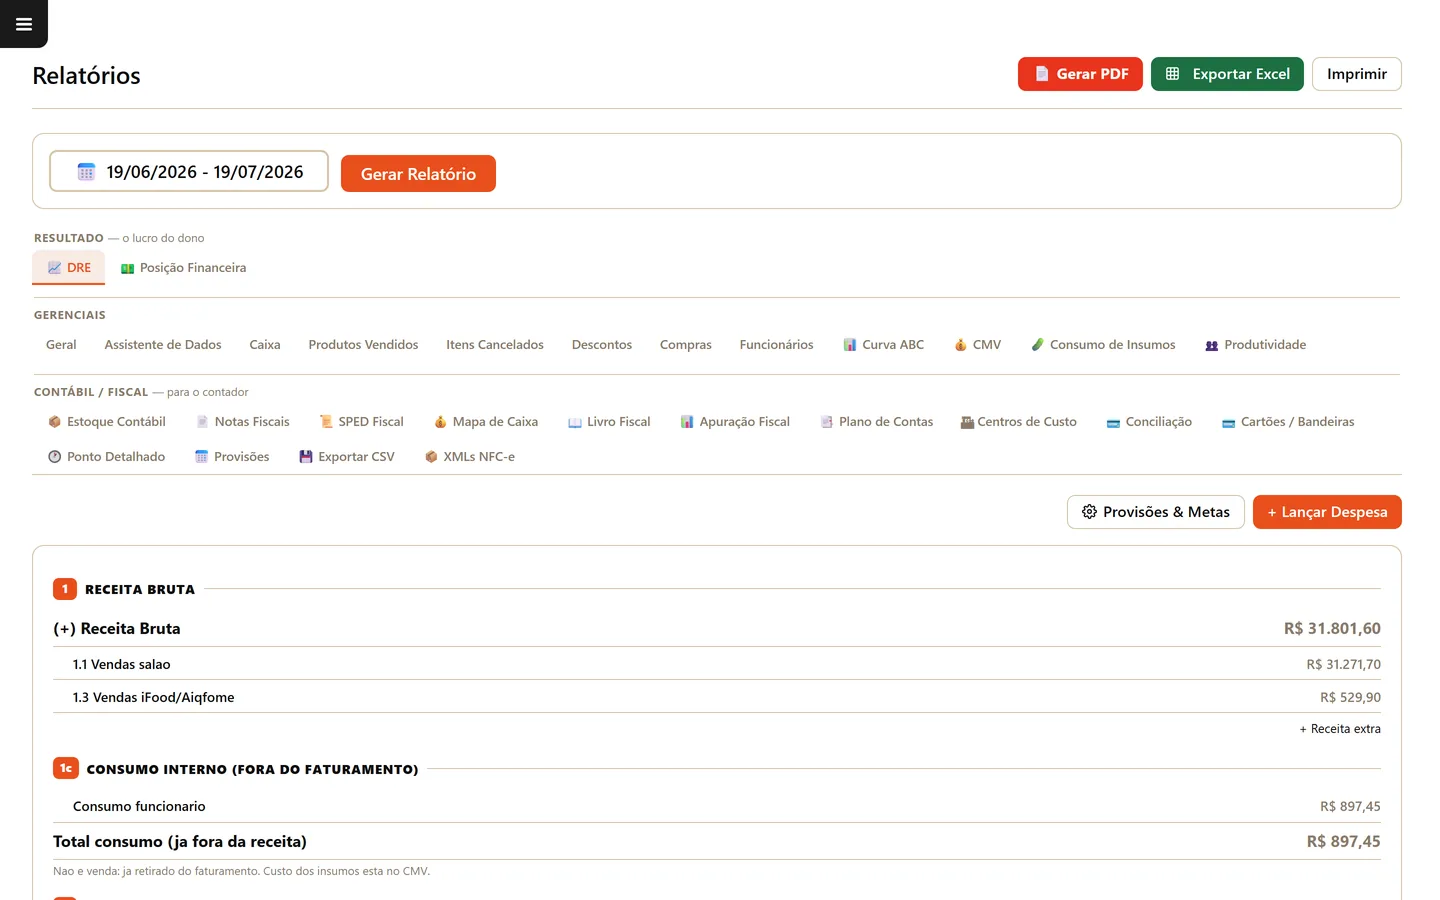
Do lado do caixa, a conferência é o que garante que o lucro do relatório é o mesmo dinheiro que existe. Fechamento às cegas, contagem por forma de pagamento e validação do caixa evitam o clássico furo de R$ 50 por dia que, ao fim do mês, apaga a margem de um fim de semana inteiro.
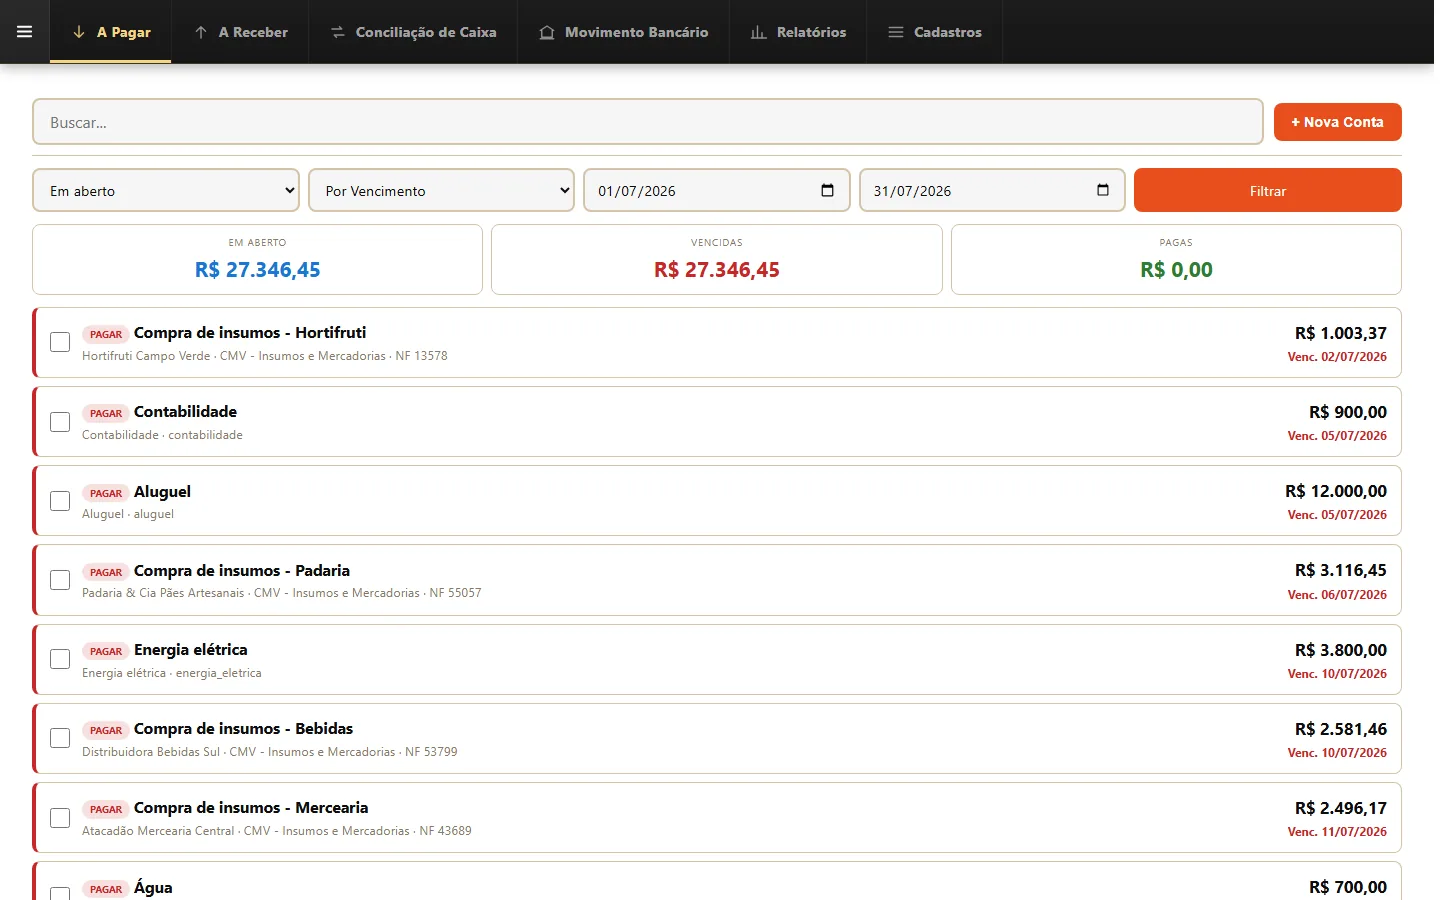
Na central financeira do Food Sistemas ficam contas a pagar e a receber, o movimento bancário e a conciliação, com baixa detalhada de juros, multa e banco — ou seja, o valor que entrou na conta e o que o sistema esperava receber aparecem lado a lado. Para ver o passo a passo desse acompanhamento em vídeo, vale assistir à videoaula de relatórios do financeiro.
Quais erros mais comuns destroem o lucro de uma sorveteria?
Os erros que mais aparecem na prática não têm relação com talento para fazer sorvete: são falhas de controle. Confundir faturamento com lucro, precificar pelo concorrente, ignorar a perda de vitrine, reajustar preço só no ano seguinte e escalar equipe pelo pico do verão são padrões que se repetem e custam caro.
- Precificar por quilo ou por bola copiando o vizinho, sem saber o próprio custo.
- Não registrar descarte de vitrine e descobrir a perda só no fechamento do mês.
- Manter o mesmo mix no verão e no inverno, sem adaptar o cardápio à estação.
- Analisar o resultado mês a mês isolado, sem enxergar o ano.
- Deixar de conciliar cartão e aplicativo — a taxa cobrada nem sempre é a combinada.
- Usar o caixa da loja como conta pessoal do sócio, embaralhando resultado e retirada.
- Ignorar a carga tributária do canal de venda ao comparar preços.
Nenhum desses erros exige investimento para corrigir: exigem rotina. E rotina, em sorveteria, precisa caber no meio do pico de atendimento — o que reforça a importância de registrar tudo no momento da venda, e não de reconstituir depois.
Perguntas Frequentes
Qual é a margem de lucro de uma sorveteria?
Como referência de trabalho, a margem líquida fica entre 8% e 20% do faturamento e a margem bruta entre 60% e 72%. O número real depende do modelo (produção própria ou revenda), do canal predominante, do volume de perdas e da sazonalidade. Só o DRE da própria loja, com CMV real e perdas contabilizadas, informa a margem verdadeira.
Quanto preciso faturar para uma sorveteria dar lucro?
Depende da estrutura de custo fixo. O caminho é o ponto de equilíbrio: some os custos fixos do mês e divida pela margem de contribuição (1 menos o percentual de CMV, taxas e impostos sobre a venda). Uma loja com R$ 16 mil de custo fixo e margem de contribuição de 60% precisa faturar cerca de R$ 26,7 mil por mês só para empatar — lucro começa acima disso.
Vale mais a pena vender sorvete por quilo ou por bola?
Depende do controle. A venda por quilo tem ticket médio mais alto e menos desperdício aparente, mas exige preço por quilo bem calculado e balança confiável. A venda por bola tem margem bruta maior por unidade e mais percepção de valor. Muitas lojas usam as duas: o quilo para o cliente que quer variedade e a bola para o consumo rápido no salão.
Como reduzir a perda de sorvete na vitrine?
Produza em lotes menores com reposição ao longo do dia, dimensione a vitrine pelo consumo real por sabor e horário, registre todo descarte com sabor e quantidade e ajuste a produção semanal com base nesse histórico. Sabor que sobra três dias seguidos deve ser produzido em menor quantidade.
Sorveteria dá lucro no inverno?
Pode dar, mas raramente com o mesmo mix do verão. Pote família para levar, açaí, milk-shake, café, bebidas quentes, encomendas e eventos ajudam a sustentar o faturamento nos meses frios. O importante é que o lucro do verão cubra os meses mais fracos sem descapitalizar a operação.
Como saber se o lucro que aparece no sistema é real?
O lucro do relatório é real quando três coisas batem: o CMV vem de ficha técnica e estoque contado, as perdas estão lançadas e o caixa foi conferido e validado no fechamento. Se qualquer uma dessas etapas for feita de memória, o relatório mostra uma intenção de lucro, não o resultado.
Conclusão: lucro de sorveteria é gestão, não sorte de estação
Sorveteria lucrativa não é a que vende mais no verão — é a que sabe exatamente quanto ganha em cada bola, em cada quilo e em cada pote entregue. O caminho é sempre o mesmo: CMV calculado com ficha técnica, custos fixos conhecidos, perdas registradas, preço por quilo atualizado com histórico e resultado fechado no DRE todo mês. Com esses quatro controles, a sazonalidade deixa de ser uma ameaça e passa a ser apenas uma variável conhecida do planejamento.
O Food Sistemas reúne, num plano completo, as ferramentas que sustentam essa rotina numa sorveteria: PDV e comanda, vitrine de cubas, preços por quilo separados entre semana, fim de semana e feriado, controle de estoque com ficha técnica, relatórios com DRE, financeiro com conciliação e nota fiscal eletrônica. A implantação é feita pela nossa equipe, sem custo, em até 2 horas, com cardápio, fotos e dados do sistema antigo já cadastrados — e você pode testar 30 dias grátis antes da primeira mensalidade. Para ver o conjunto de recursos, conheça as funcionalidades e, quando quiser fechar a conta, consulte o preço no plano completo, sem taxa de adesão e sem fidelidade.