Quanto lucra um restaurante: margem e custos na prática
Faixas realistas de lucro, o peso de cada bloco de custo no faturamento e os vazamentos que ninguém vê: um guia prático para ler o resultado do restaurante. Faturamento alto é o número mais confortável — e o mais enganoso — de um restaurante. Uma casa cheia no sábado convive tranquilamente com um mês de resultado zero, e o dono só percebe quando o dinheiro que entrou no dia 5 não cobre a folha do dia 20. Entre o que passa pelo caixa e o que sobra de fato existe uma camada de custos que quase nunca aparece na conversa do dia a dia. Este guia é sobre essa camada.
Faturamento alto é o número mais confortável — e o mais enganoso — de um restaurante. Uma casa cheia no sábado convive tranquilamente com um mês de resultado zero, e o dono só percebe quando o dinheiro que entrou no dia 5 não cobre a folha do dia 20. Entre o que passa pelo caixa e o que sobra de fato existe uma camada de custos que quase nunca aparece na conversa do dia a dia.
Este guia é sobre essa camada. Em vez de discutir markup ou preço de prato, o foco aqui é o resultado: quanto lucra um restaurante em faixas realistas, como o faturamento é consumido por dentro, por que duas casas com o mesmo movimento terminam o mês em situações opostas e como descobrir, com os seus próprios números, onde o lucro está vazando.
Pela estrutura de custos que se repete no setor, o lucro de um restaurante costuma ficar entre 5% e 15% do faturamento, e a maioria das operações saudáveis trabalha na metade de baixo dessa faixa. Na prática: uma casa que fatura R$ 100 mil por mês normalmente sobra algo entre R$ 5 mil e R$ 12 mil depois de pagar comida, folha, aluguel, impostos, taxas de cartão e despesas do dia a dia. Chegar a 15% ou mais exige combinação de CMV abaixo de 35%, salão girando bem e mix de vendas com bebida e sobremesa. Resultado de 2% ou negativo quase nunca vem do preço do prato: vem de porção fora da ficha técnica, desperdício, comissão de aplicativo não embutida no preço e custo fixo maior do que a casa comporta. Lucro de um restaurante, portanto, é menos sobre faturar muito e mais sobre controlar o que sai. As faixas citadas são estimativas de referência, não metas garantidas.
Qual é a margem de lucro realista de um restaurante?
A margem líquida realista de um restaurante fica entre 5% e 15% do faturamento — abaixo de 5% a casa trabalha para pagar as próprias contas, e acima de 15% o resultado só se sustenta com CMV baixo, giro alto e mix de vendas favorável.
Essa faixa é ampla porque "restaurante" é um guarda-chuva que cobre operações muito diferentes. Um buffet por quilo com 80 lugares no almoço tem dinâmica de custo distinta de uma casa à la carte que só abre à noite, e as duas diferem de uma hamburgueria com boa parte do volume em delivery. A margem não é um número escolhido pelo dono: é o que sobra depois que cada bloco de custo foi pago.
A tabela abaixo é uma referência de leitura, com faixas estimadas a partir da composição de custos típica de cada formato — não é um benchmark oficial e não deve ser usada como meta cravada:
| Modelo de operação | CMV típico (% da venda) | Margem líquida estimada | O que mais pressiona |
|---|---|---|---|
| À la carte, salão e jantar | 32% a 40% | 6% a 12% | Folha e ocupação |
| Buffet por quilo / self-service | 30% a 38% | 8% a 15% | Desperdício e peso do prato |
| Lanchonete e hamburgueria | 28% a 36% | 5% a 12% | Delivery e embalagem |
| Pizzaria com salão e entrega | 25% a 35% | 8% a 15% | Comissão de aplicativo |
| Cafeteria | 30% a 38% | 5% a 12% | Vitrine e folha |
| Bar com cozinha | 22% a 32% | 10% a 18% | Desperdício de bebida |
Repare que a distância entre o topo e a base de cada faixa é grande. Dentro de uma mesma operação, sair de 6% para 12% de margem não exige dobrar o faturamento: exige ajustar poucos pontos percentuais em custo. É por isso que controlar o que sai costuma render mais do que brigar por mais clientes.
Vale separar dois conceitos que o dono costuma misturar. A margem de contribuição de um prato é o preço menos os custos variáveis dele (insumo, embalagem, taxa do meio de pagamento) — mostra o que aquele item entrega para pagar a estrutura da casa. A margem líquida é o que sobra depois de pagar tudo, inclusive aluguel, folha e impostos. Uma casa pode ter boa margem de contribuição e margem líquida ruim ao mesmo tempo, se a estrutura fixa for grande demais para o volume que ela gira.
O que consome o faturamento de um restaurante antes de sobrar lucro?
Antes de virar lucro, o faturamento é consumido por cinco blocos — comida, folha, ocupação, impostos e despesas de venda — e é o tamanho relativo de cada bloco que decide se sobra algo no fim do mês.
Nenhum desses blocos é opcional, mas todos têm faixa de negociação. CMV se resolve com ficha técnica, compra e porção. Folha se resolve com escala e produtividade. Ocupação é o mais rígido, porque depende de contrato. Imposto depende do regime. E despesas de venda dependem do mix de canais escolhido pela casa.
| Bloco de custo | Faixa típica (% do faturamento) | Observação prática |
|---|---|---|
| CMV (comida e bebida) | 28% a 40% | Três pontos de CMV mudam o resultado do mês |
| Folha com encargos | 22% a 32% | Cozinha, salão, entrega e encargos |
| Ocupação (aluguel, condomínio, IPTU) | 6% a 12% | Custo fixo: não cai quando a venda cai |
| Impostos | 4% a 12% | Depende do regime tributário da empresa |
| Taxas de cartão e vale | 2% a 4% | Varia com o mix de meios de pagamento |
| Comissão de aplicativo de delivery | 0% a 25% da venda no app | Incide só no canal, mas pesa no total |
| Utilidades (luz, água, gás) | 3% a 6% | Sobe com forno, chapa e câmara fria |
| Embalagens e descartáveis | 1% a 4% | Cresce junto com o delivery |
| Marketing, manutenção e outros | 2% a 5% | Manutenção adiada cobra juros depois |
| Lucro | 5% a 15% | O que sobra depois de tudo |
Somando as faixas, chega-se a uma conclusão desconfortável: quando todos os blocos caminham para o topo, o resultado vira prejuízo. Um mês com CMV em 38%, folha em 30%, ocupação em 12% e comissão de aplicativo alta estoura o faturamento antes de chegar ao lucro. É exatamente o que acontece em meses de venda fraca, quando o custo fixo continua do mesmo tamanho.
Aqui entra o conceito de alavancagem operacional. Restaurante tem custo fixo alto: aluguel, folha mínima, energia de câmara fria, sistema, contador. Isso significa que pequenas quedas de faturamento derrubam o lucro de forma desproporcional. Uma casa com 65% de custo fixo que perde 10% de faturamento não perde 10% de lucro — pode perder quase tudo, porque a estrutura não encolhe no mesmo ritmo. Entender isso muda a forma de olhar um sábado fraco: o problema raramente é o sábado, é o tamanho da estrutura diante do volume médio.
Por que dois restaurantes com o mesmo faturamento lucram diferente?
Porque o lucro não depende do quanto entra, e sim de como entra: mix de canais, ticket médio, giro por assento e disciplina de porção fazem duas casas com faturamento parecido terminarem o mês em resultados opostos.
Considere duas casas hipotéticas, ambas faturando perto de R$ 120 mil por mês. Na primeira, metade da venda vem de aplicativo de delivery, com comissão de dois dígitos, embalagem em todo pedido e boa parte do cardápio de ticket baixo. Na segunda, 85% vem de salão, com bebida e sobremesa puxando o ticket para cima e nenhuma comissão de marketplace. O faturamento é o mesmo; o custo variável não é. A primeira precisa de muito mais volume para chegar ao mesmo lucro — e, se o preço do cardápio do app não embutiu a comissão, pode até operar no vermelho vendendo bem.
Outros três fatores explicam a diferença na prática:
- Giro por assento: um restaurante de 60 lugares que serve dois turnos por noite fatura por assento o dobro de outro que serve um turno, com a mesma estrutura de aluguel.
- Mix de vendas: bebida, sobremesa e entrada costumam ter margem de contribuição maior que o prato principal. Uma casa em que o garçom não oferece bebida deixa dinheiro na mesa.
- Disciplina de porção: a mesma receita servida "a olho" pode variar bastante no custo entre dois cozinheiros. Sem ficha técnica, o CMV oscila sem que ninguém tenha mudado o preço de nada.
Lucro bruto, operacional e líquido: qual número o dono deve olhar?
Os três, nesta ordem — o lucro bruto mostra se o prato se paga, o operacional mostra se a operação se paga e o líquido mostra o que sobra de fato para o sócio, para o imposto e para o reinvestimento.
O lucro bruto é a receita menos o CMV: indica se o cardápio, no conjunto, tem margem para sustentar a casa. O lucro operacional é o bruto menos folha, ocupação, utilidades, marketing e taxas — é o número que mede a operação em si, antes de impostos e despesas financeiras. O lucro líquido desconta impostos, juros e depreciação: é o que sobra para o dono.
O erro mais comum é olhar só o líquido, uma vez por mês, e concluir que "o mês foi bom" ou "foi ruim" sem saber qual bloco puxou o resultado. Se o lucro caiu, a causa pode estar no CMV (porção, fornecedor, desperdício), na folha (escala), na ocupação (reajuste de aluguel) ou no mix (mais delivery, menos salão). O número final aponta o sintoma; a quebra por bloco aponta a causa.
Há ainda o pró-labore. Muitos donos não se pagam e chamam de lucro o que na verdade é o próprio salário. Se o sócio trabalha 60 horas por semana na operação e não recebe pró-labore, o resultado do mês está inflado — e qualquer decisão de investir, expandir ou até vender a casa fica apoiada numa base falsa.
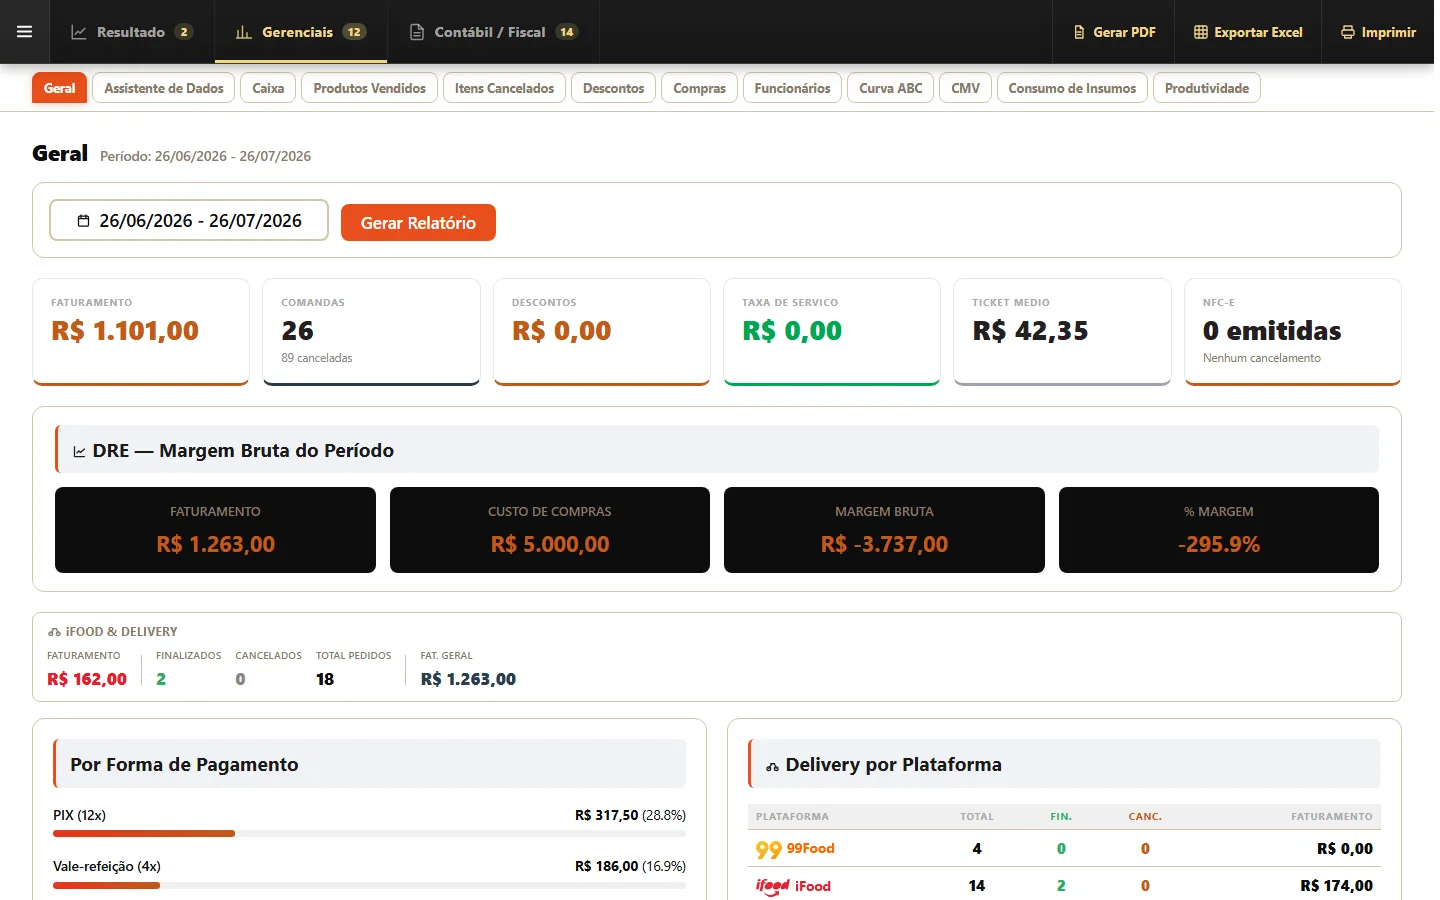
Para acompanhar essa quebra sem planilha paralela, a tela de Relatórios do sistema reúne, por período, todos os números do negócio: vendas, formas de pagamento, DRE, produtos e cancelamentos. É a visão que permite comparar dois meses e enxergar qual bloco mudou.
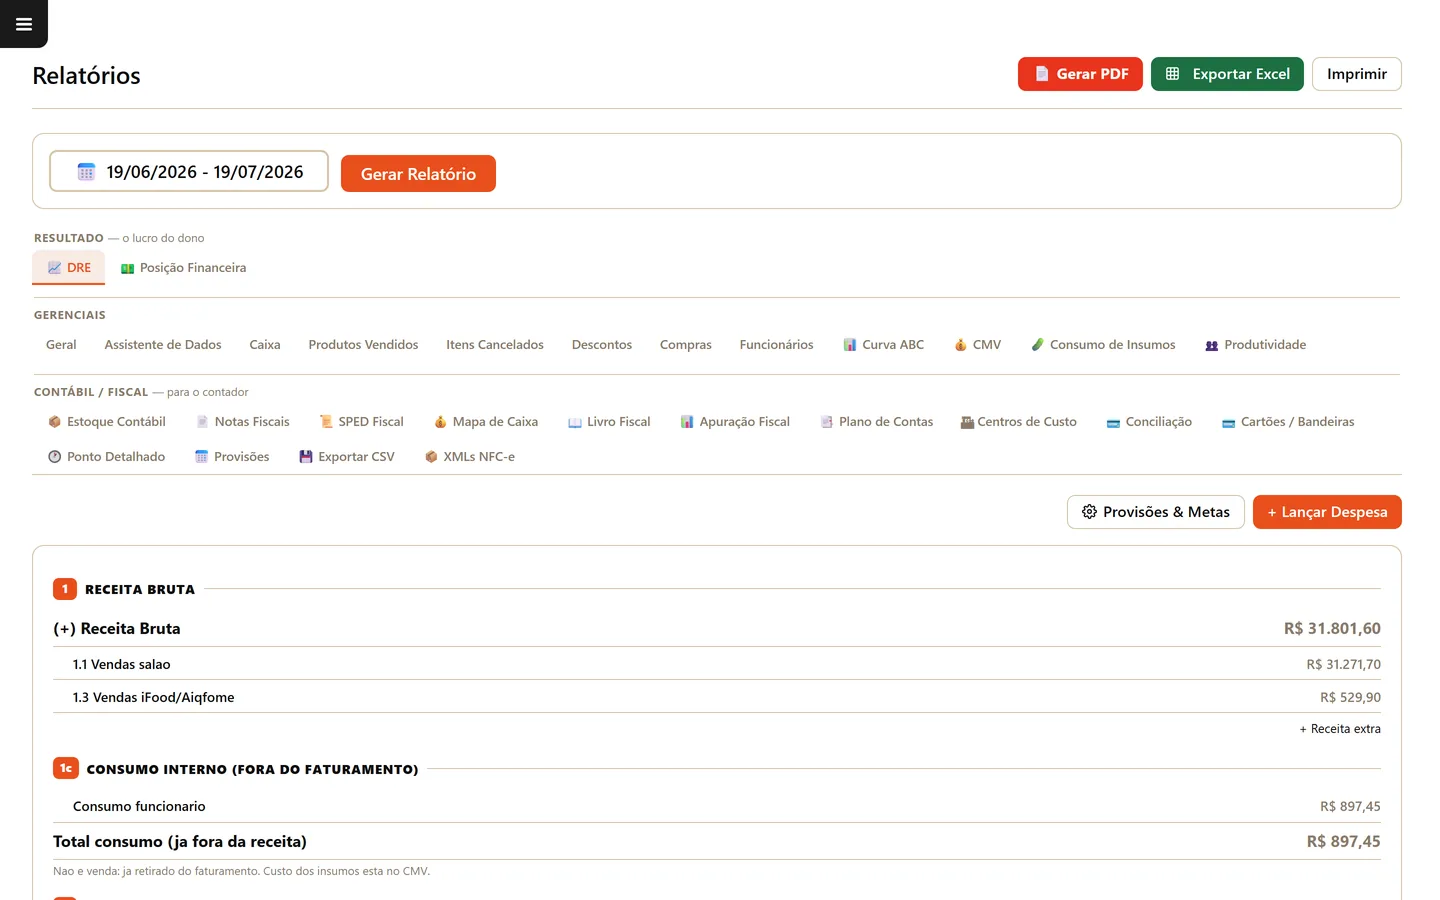
Vale abrir essa tela com uma pergunta na cabeça: "o que mudou desde o mês passado?". Comparar dois períodos com o mesmo conjunto de indicadores evita a leitura emocional do resultado — aquela em que um feriado bom esconde três semanas fracas.
Onde o lucro de um restaurante vaza sem ninguém perceber?
O lucro vaza em pontos pequenos e repetidos: porção fora da ficha técnica, desperdício de produção, cortesia sem critério, item cancelado depois de preparado, divergência de caixa e taxa de meio de pagamento que ninguém repassou ao preço.
Os vazamentos mais comuns, na ordem em que costumam aparecer numa casa em operação:
- Porção fora da ficha técnica: prato servido sem balança ou sem concha padronizada varia de custo todo dia.
- Desperdício de produção: sobra de cuba, comida descartada no fim do turno, pré-preparo que estraga na câmara.
- Cortesia sem critério: o café "por conta da casa" que ninguém autoriza vira uma linha de custo invisível no fim do mês.
- Item cancelado depois de preparado: a comida foi feita e o lançamento saiu do sistema — o custo ficou.
- Taxa de meio de pagamento não repassada: cartão e vale custam à vista, e o preço do cardápio precisa embutir isso.
- Comissão de aplicativo fora do preço: vender no app com o mesmo preço do salão reduz margem sem ninguém notar.
- Estoque sem contagem: sem inventário periódico, a diferença entre o que comprou e o que vendeu vira "desaparecimento".
- Divergência de caixa: troco errado, comanda esquecida aberta e sangria sem registro furam o resultado sem deixar rastro.
- Taxa de entrega mal calculada: entrega cobrada abaixo do custo real do motoboy transforma pedido em prejuízo.
- Manutenção adiada: geladeira fraca, forno desregulado e exaustor sujo custam energia e estragam insumo.
Cada item parece pequeno isolado. Somados, explicam com folga a diferença entre uma casa de 6% e uma de 12% de margem. O detalhe é que nenhum deles aparece na DRE como linha separada — todos se escondem dentro do CMV ou das despesas gerais.
Ficha técnica, contagem e semáforo de estoque são o que transforma esse checklist em controle. O módulo de gestão de estoque do Food Sistemas trabalha com entradas, saídas, fichas técnicas e custo de pratos, além de contagem e inventário — é ali que a diferença entre o que foi comprado e o que foi vendido deixa de ser suposição.
Como saber se o lucro do mês é real e não apenas sobra de caixa?
Só dá para afirmar que houve lucro quando o caixa do período foi conferido e validado, todas as contas a pagar e a receber estão lançadas e o estoque consumido entrou no custo — até lá, o que existe é saldo, não resultado.
Caixa alto no dia 30 pode ser dinheiro de fornecedor que vence dia 5, imposto do mês, 13º proporcional ou cartão que cai em D+30. Sobra de caixa é fluxo; lucro é resultado. Confundir os dois é o caminho mais curto para decidir expansão com base em dinheiro que não é da casa.
A validação do caixa é o que separa conferência de suposição: é o momento em que as formas de pagamento são batidas contra o que o sistema registrou e a diferença é tratada. Sem esse passo, o resultado do mês carrega um erro que ninguém vê — e que costuma aparecer meses depois, já sem rastro para investigar.
Na tela de Contas (Hub Financeiro), a central reúne contas a pagar e a receber, movimento bancário e conciliação, com baixa detalhada de juros, multa e banco. É o ponto em que o caixa conferido e validado se conecta ao resultado — o que foi validado muda a DRE.
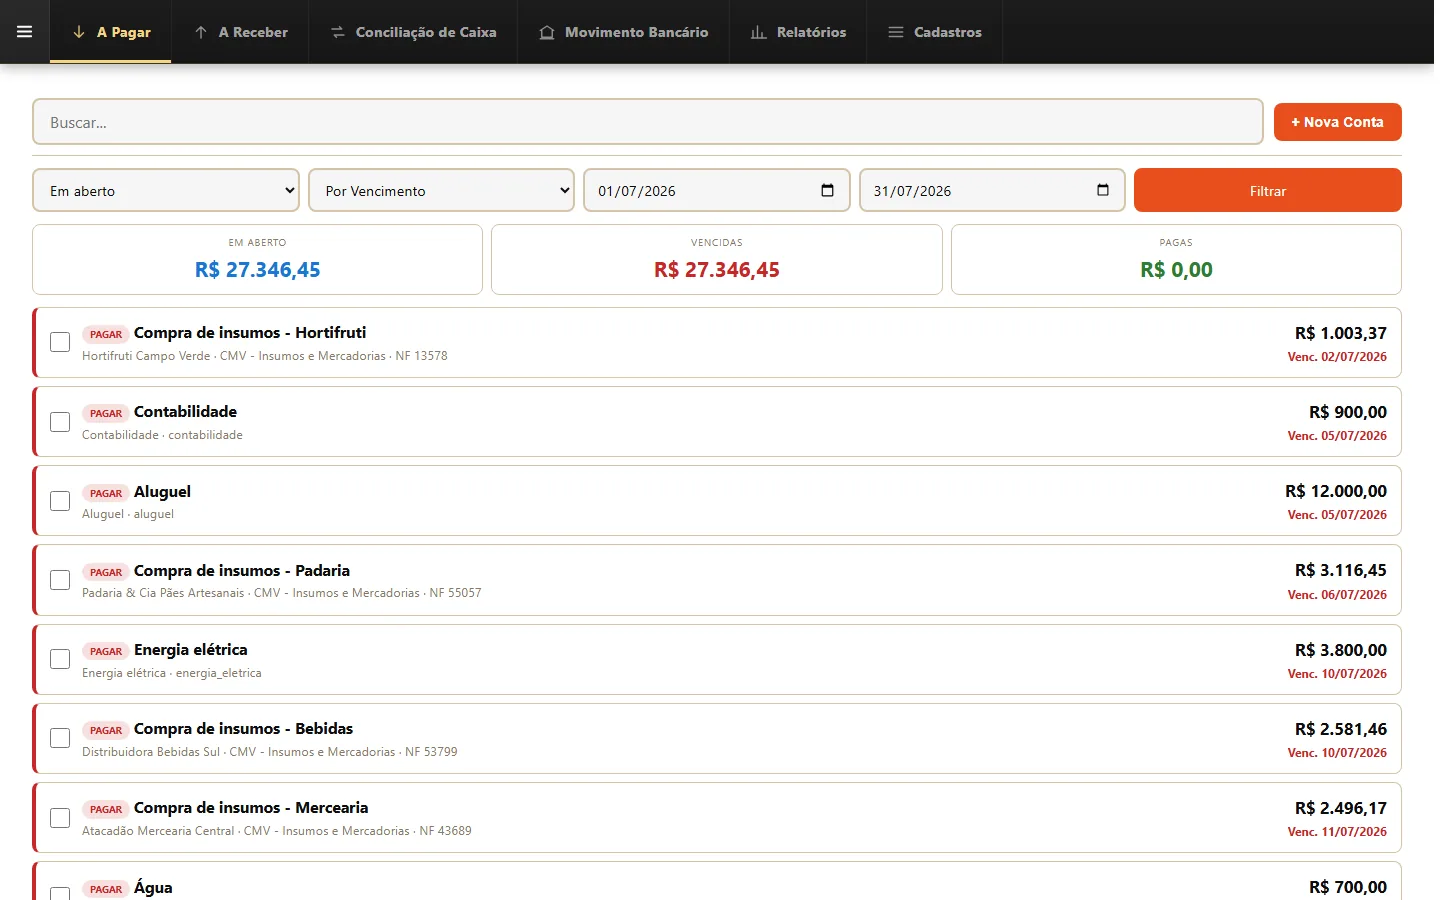
Se preferir aprender pelo exemplo, há uma videoaula curta sobre os relatórios do financeiro que mostra como esses números são lidos dentro do sistema, do caixa ao resultado.
Quanto lucra cada mesa, cada prato e cada canal de venda?
Dá para medir com precisão: lucro por assento, margem de contribuição por prato e resultado por canal de venda — e essa quebra costuma explicar em minutos o resultado do mês inteiro.
O lucro por assento sai da divisão do faturamento pelo número de assentos e pelo número de turnos do período. Serve para comparar semanas e decidir se vale abrir o almoço em dias específicos. A margem de contribuição por prato é o preço menos o custo variável daquele item: os itens de maior margem deveriam ser os mais oferecidos pelo salão, e os de menor margem precisam de preço ou porção revistos.
Já o resultado por canal é onde a maioria das casas se surpreende, porque cada canal carrega um custo variável diferente:
| Canal | Custo variável que entra na conta | Margem relativa | Cuidado principal |
|---|---|---|---|
| Salão | CMV, taxa de cartão e folha de atendimento | Maior | Giro por assento e tempo de mesa |
| Retirada no balcão | CMV e embalagem | Alta | Erro de pedido e espera |
| Delivery próprio | CMV, embalagem e entrega | Média | Taxa de entrega mal calculada |
| Aplicativo de delivery | CMV, embalagem e comissão | Menor | Preço que não repassa a comissão |
| Buffet por quilo | CMV, desperdício e operação da balança | Média a alta | Peso do prato e sobra de cuba |
A leitura é direta: se o delivery cresce e o lucro cai, provavelmente o preço praticado no aplicativo não cobre a comissão e a embalagem. Se o salão cresce e o lucro não acompanha, o problema está em porção, desperdício ou mix de bebida. Cada sintoma tem um canal de origem — e é isso que permite agir sem chutar.
Como aumentar o lucro sem necessariamente subir o preço do cardápio?
Atacando o que sai, não apenas o que entra: padronizar porção pela ficha técnica, cortar desperdício e cortesia sem critério, empurrar o item de maior margem no mix e diferenciar preço por dia da semana.
A primeira alavanca é a ficha técnica. Saber quanto de cada insumo entra em cada prato, com rendimento e fator de correção, transforma o CMV de estimativa em número. Com ela, dá para comparar fornecedores pelo custo real da porção — e não pelo preço do quilo — e identificar os pratos que vendem bem e deixam pouco.
A segunda é o mix. Bebida, sobremesa e entrada costumam sustentar o resultado. Treinar o salão para oferecer esses itens custa menos que qualquer campanha de desconto e não mexe no preço do prato principal. A terceira é o desperdício: produção por previsão de venda, reaproveitamento dentro das regras sanitárias e controle de sobra de cuba atacam direto o CMV.
Em operações por quilo, o preço é uma alavanca diária. A tela de Gestão de Preços (por Kg) define os valores usados na balança separando dia de semana, fim de semana e feriados, com o histórico das mudanças — o que permite ajustar o quilo conforme o custo do dia sem mexer produto por produto, e enxergar o que já foi praticado em cada período.
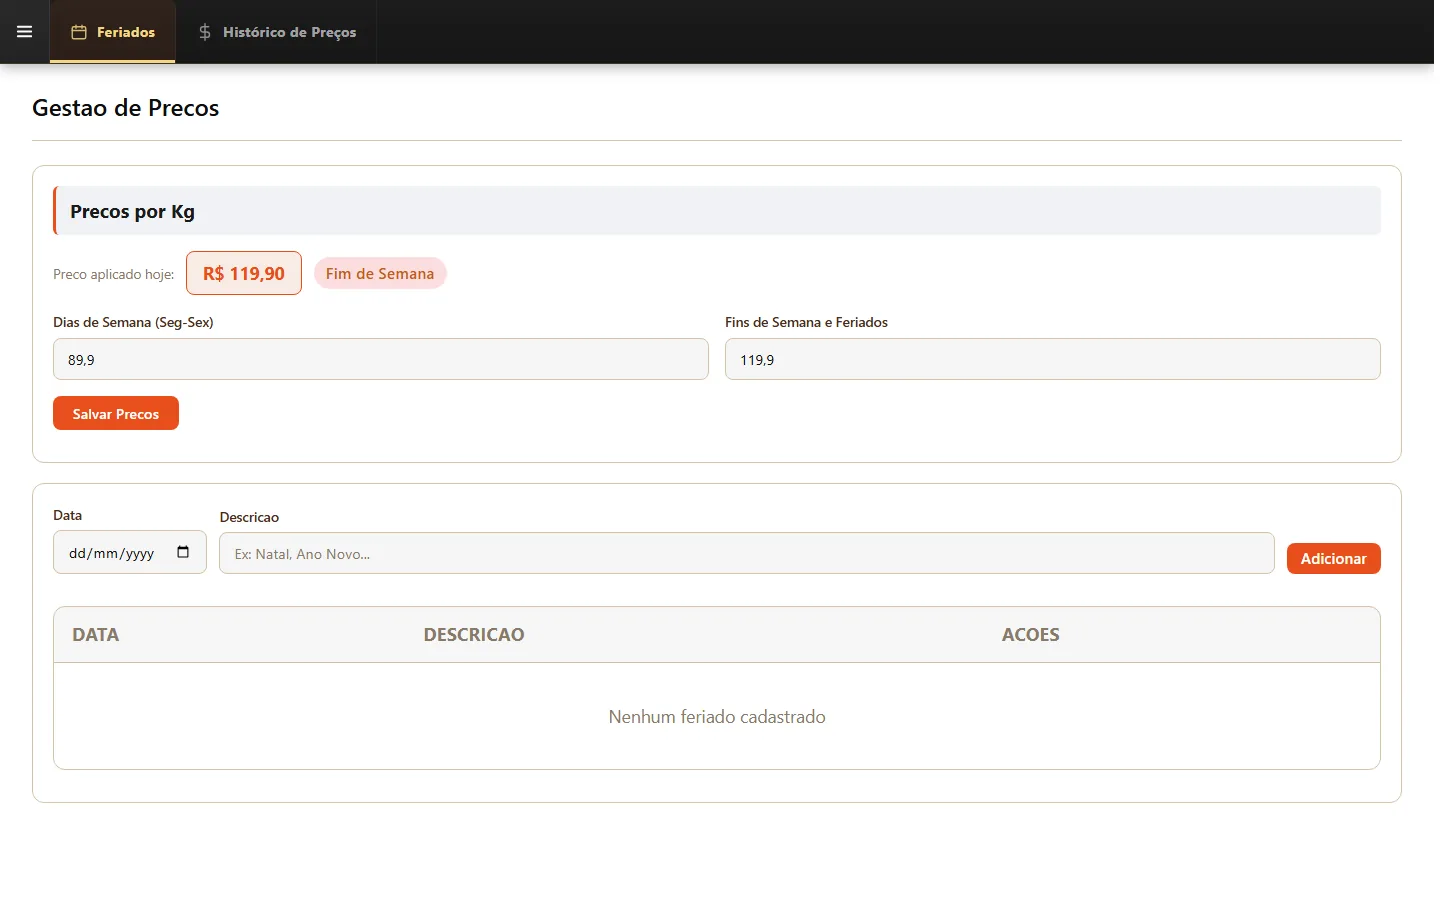
Por fim, três ajustes que quase nunca entram na conta e rendem: renegociar contratos de utilidades e fornecedores recorrentes, revisar a taxa de entrega com base no custo real por bairro ou por quilômetro, e tirar do cardápio os itens de baixa saída que obrigam a manter insumo parado. Nenhum deles aumenta a venda — todos aumentam o que sobra.
Perguntas Frequentes
Qual é uma boa margem de lucro para um restaurante?
Entre 8% e 15% do faturamento costuma ser uma faixa saudável para a maioria das operações de food service; abaixo de 5% a margem é apertada e qualquer imprevisto vira prejuízo. Mas o número isolado diz pouco: uma casa com 8% de margem e caixa controlado está mais saudável do que outra com 15% e contas atrasadas. O que importa é a consistência do resultado mês a mês e a comparação com o próprio histórico.
Como calcular o lucro de um restaurante?
Some o faturamento do período e subtraia, na ordem, o CMV, a folha com encargos, a ocupação (aluguel, condomínio, IPTU), as utilidades, as taxas de meio de pagamento, as comissões de aplicativo, as embalagens, o marketing e a manutenção. O que sobra antes dos impostos é o lucro operacional; depois dos impostos e das despesas financeiras, é o lucro líquido. Divida o lucro líquido pelo faturamento e você tem a margem em percentual.
Por que o restaurante fatura bem e não sobra dinheiro?
Normalmente por três motivos combinados: custo fixo grande demais para o volume médio, CMV fora de controle (porção, desperdício, fornecedor) e canais de venda cujo custo variável não foi embutido no preço, como aplicativos com comissão. Também é comum o dono não se pagar pró-labore e tratar o próprio salário como lucro, o que distorce a leitura do resultado.
Lucro e caixa são a mesma coisa no restaurante?
Não. Caixa é o dinheiro disponível no momento; lucro é o resultado do período depois de considerar custos incorridos, contas a pagar e estoque consumido. Uma casa pode ter caixa cheio e prejuízo — quando o dinheiro que entrou pertence a fornecedores, impostos ou folha que ainda serão pagos.
Vale a pena vender por aplicativo de delivery mesmo com comissão?
Pode valer, desde que o preço praticado no aplicativo cubra a comissão, a embalagem e a operação adicional. A conta correta compara a margem de contribuição do canal, não o faturamento bruto: um pedido de aplicativo com margem baixa contribui, mas ocupa cozinha e prazo que poderiam estar servindo o salão. O ideal é medir os canais separadamente antes de decidir aumentar o volume no app.
Quanto tempo leva para o lucro melhorar depois de ajustar os custos?
Depende do tipo de ajuste: mudanças de porção, ficha técnica e desperdício aparecem já no ciclo seguinte de compras, enquanto ajustes de mix e de preço levam dois ou três meses para mostrar efeito consistente. O importante é acompanhar o mesmo conjunto de indicadores todo mês, para separar melhora real de oscilação de movimento.
Lucro de um restaurante não é sorte de temporada nem consequência automática de salão cheio. É o resultado de três coisas que o dono controla: saber quanto custa cada prato que sai, saber quanto custa cada canal por onde ele sai e conferir o caixa com o mesmo rigor com que escolhe fornecedor. Quem enxerga a conta por bloco — CMV, folha, ocupação, taxas, canal — para de decidir no escuro e passa a comparar o próprio desempenho com o próprio histórico, que é a única referência confiável para uma operação específica.
O Food Sistemas reúne PDV, comanda, KDS, cardápio digital, delivery, nota fiscal, estoque, financeiro e relatórios em um plano completo, com implantação feita pela nossa equipe em até 2 horas, sem taxa de adesão e sem fidelidade, e 30 dias grátis antes da primeira mensalidade. Se quiser ver o preço do plano completo, ele está publicado na página de preços; e para conhecer as telas na prática, dá para agendar uma demonstração ao vivo com a equipe.