Quanto lucra uma espetaria: margem e custos na prática
Como calcular o lucro de uma espetaria na prática: CMV de espetos e bebidas, custos que passam batido, ponto de equilíbrio e rotina de acompanhamento. Espetaria engana pela simplicidade. Parece só espeto na grelha, cerveja gelada e mesa na calçada — mas, por dentro, é uma operação de proteína caríssima, perecibilidade altíssima e janela de venda curta. Carne que não saiu até a meia-noite não volta ao estoque com o mesmo valor, e o carvão que já queimou não vira faturamento depois. O que separa uma espetaria que dá lucro de outra que "vende bem e não sobra nada" quase nunca é o movimento da casa. É o controle do peso que vai ao palito, da perda na limpeza da peça, do espeto esquecido na grelha e da bebida que não foi vendida junto com o prato.
Espetaria engana pela simplicidade. Parece só espeto na grelha, cerveja gelada e mesa na calçada — mas, por dentro, é uma operação de proteína caríssima, perecibilidade altíssima e janela de venda curta. Carne que não saiu até a meia-noite não volta ao estoque com o mesmo valor, e o carvão que já queimou não vira faturamento depois.
O que separa uma espetaria que dá lucro de outra que "vende bem e não sobra nada" quase nunca é o movimento da casa. É o controle do peso que vai ao palito, da perda na limpeza da peça, do espeto esquecido na grelha e da bebida que não foi vendida junto com o prato. As seções abaixo mostram como montar essa conta na prática: faixas de referência, tabela de CMV por item, ponto de equilíbrio e um roteiro de acompanhamento semanal.
Resposta direta: na prática, estima-se que uma espetaria saudável feche o mês com margem líquida entre 8% e 15% do faturamento — faixa de referência para casas de pequeno e médio porte, não uma promessa. O caminho até esse número passa por três contas: o CMV de comida (espetos, acompanhamentos e perdas), que costuma ficar entre 35% e 45%; o CMV de bebida, entre 25% e 35%; e as despesas fixas (aluguel, folha, gás, carvão, energia, taxas de cartão). Numa espetaria hipotética que fatura R$ 80 mil por mês, com CMV total de 40% e R$ 35 mil de despesas fixas, sobram cerca de R$ 13 mil antes do imposto. Quem mede essas três camadas consegue prever o resultado do mês antes do fechamento. Ou seja: o lucro de uma espetaria não vem de vender mais espeto — vem de controlar peso, perda e mix.
Como se calcula o lucro de uma espetaria na prática?
O lucro de uma espetaria é o que sobra do faturamento bruto depois de descontar o CMV (custo da mercadoria vendida), os custos variáveis de venda, as despesas fixas, o pró-labore dos sócios e os impostos. Cada uma dessas camadas responde a uma pergunta diferente, e misturá-las é o que faz o dono achar que tem lucro quando, na verdade, tem apenas caixa.
Margem bruta é faturamento menos CMV. Margem de contribuição é a margem bruta menos o que só existe porque houve venda: taxa de cartão e voucher, comissão de marketplace, embalagem de delivery, gorjeta repassada e os encargos sobre ela. Margem líquida é a contribuição menos o que existe mesmo com a casa vazia: aluguel, folha, energia, gás, contador, sistema e manutenção. Pró-labore não é lucro — é o custo do dono trabalhando na operação e precisa entrar na conta antes de qualquer comemoração.
A ordem das contas que evita susto no fechamento
Faturamento bruto → (–) CMV → margem bruta → (–) custos variáveis de venda → margem de contribuição → (–) despesas fixas → resultado operacional → (–) pró-labore e impostos → lucro líquido. Numa espetaria, essa conta só é confiável se o CMV for calculado com estoque contado, e não com a nota do fornecedor: (estoque inicial + compras do período – estoque final) ÷ faturamento do período.
Uma espetaria hipotética que compra carne toda segunda e nunca conta o estoque na sexta trabalha com um CMV inventado. Se a casa faturou R$ 60 mil no mês, começou com R$ 6 mil de estoque, comprou R$ 24 mil e terminou com R$ 4 mil, o CMV real é (6.000 + 24.000 – 4.000) ÷ 60.000 = 43,3% — quase sempre acima do que o dono imaginava ao olhar o extrato bancário.
Quanto custa produzir um espeto, do peso bruto ao prato?
Um espeto custa mais do que o quilo da carne dividido pelo número de unidades: entram a perda de limpeza da peça, o peso do palito e do sal grosso, o carvão, o gás e o tempo de churrasqueiro.
Considere uma espetaria de bairro que compra peças de 10 kg de alcatra a R$ 60 o quilo (valores hipotéticos, apenas para mostrar o raciocínio). A peça custa R$ 600. Na limpeza saem aparas, gordura e nervo — perda que, dependendo do corte e da habilidade de quem limpa, fica na casa de 10% a 20%. Com 15% de perda, sobram 8,5 kg. Se o espeto montado leva 100 g de carne, saem 85 espetos, o que dá R$ 7,06 de carne por unidade. Vendido a R$ 14, o espeto já nasce com CMV de 50% só de proteína, antes de carvão, sal, embalagem e acompanhamento.
O mesmo raciocínio no frango muda a conta, porque o rendimento do corte é outro e o quilo é mais barato; já a linguiça quase não tem perda de limpeza, mas escorre gordura na grelha e costuma vir com acompanhamento mais caro. Os custos indiretos — carvão, acendedor, gás, sal grosso, papel, guardanapo — não aparecem na ficha da carne e, na prática, acrescentam alguns pontos percentuais ao custo final do espeto. Numa casa que vende 4 mil espetos por mês, um único ponto percentual de custo indireto é dinheiro real no fim do mês.
O peso do espeto é a decisão de lucro mais subestimada
Comparar o preço do espetinho do concorrente sem saber o peso dele é uma comparação perdida. Um espeto de 80 g a R$ 12 e outro de 110 g a R$ 15 parecem concorrentes diretos, mas o custo por grama e a margem por unidade são completamente diferentes. Padronize o peso, registre na ficha técnica e pese a montagem — é a única forma de saber se o preço de venda cobre o custo real.
Padronizar também protege a percepção do cliente: espeto generoso numa terça e mirrado no sábado de casa cheia gera reclamação, avaliação ruim e cliente perdido — prejuízo que não aparece em nenhum relatório, mas pesa no faturamento dos meses seguintes.
Qual é o CMV de uma espetaria, item por item?
Como referência de mercado, o CMV de comida de uma espetaria costuma ficar entre 35% e 45%, e o de bebida entre 25% e 35% — itens de proteína nobre tendem a estourar o topo da faixa.
| Item do cardápio | CMV típico (faixa estimada) | Margem de contribuição | O que observar |
|---|---|---|---|
| Espetinho de carne bovina | 45% – 55% | Baixa a média | Perda de limpeza da peça e peso do espeto |
| Espetinho de frango | 35% – 45% | Média | Rendimento do corte e custo da marinada |
| Linguiça, kafta e similares | 35% – 45% | Média | Quebra na grelha e acompanhamento que acompanha |
| Espeto de queijo e especiais | 40% – 50% | Média | Item de ticket, não de volume |
| Acompanhamentos (farofa, vinagrete, pão de alho) | 15% – 30% | Alta | Porção padrão e sobra no balcão |
| Cerveja long neck | 25% – 35% | Alta | Temperatura, giro e quebra de garrafa |
| Refrigerante e água | 20% – 30% | Alta | Gelo, copo e tempo de atendimento |
| Doses e destilados | 15% – 25% | Muito alta | Controle de dose e padronização do copo |
A leitura correta da tabela não é item por item isolado, e sim pelo conjunto. Uma espetaria com todos os espetos na faixa de 50% e uma bebida que gira bem ainda fecha o mês no azul; a mesma casa, com CMV de 50% e pouca saída de bebida, costuma ver a margem líquida desaparecer mesmo com o salão cheio. Por isso vale acompanhar o CMV global e o CMV por família de produto ao mesmo tempo.
Para precificar, a conta é custo do item ÷ (1 – CMV desejado). Um espeto que custa R$ 7,00 com CMV-alvo de 40% precisa ser vendido a R$ 11,67. Se a região pratica R$ 14, há folga; se pratica R$ 10, o problema não é o preço — é o custo, e a saída passa por corte mais barato, espeto menor ou acompanhamento de margem melhor.
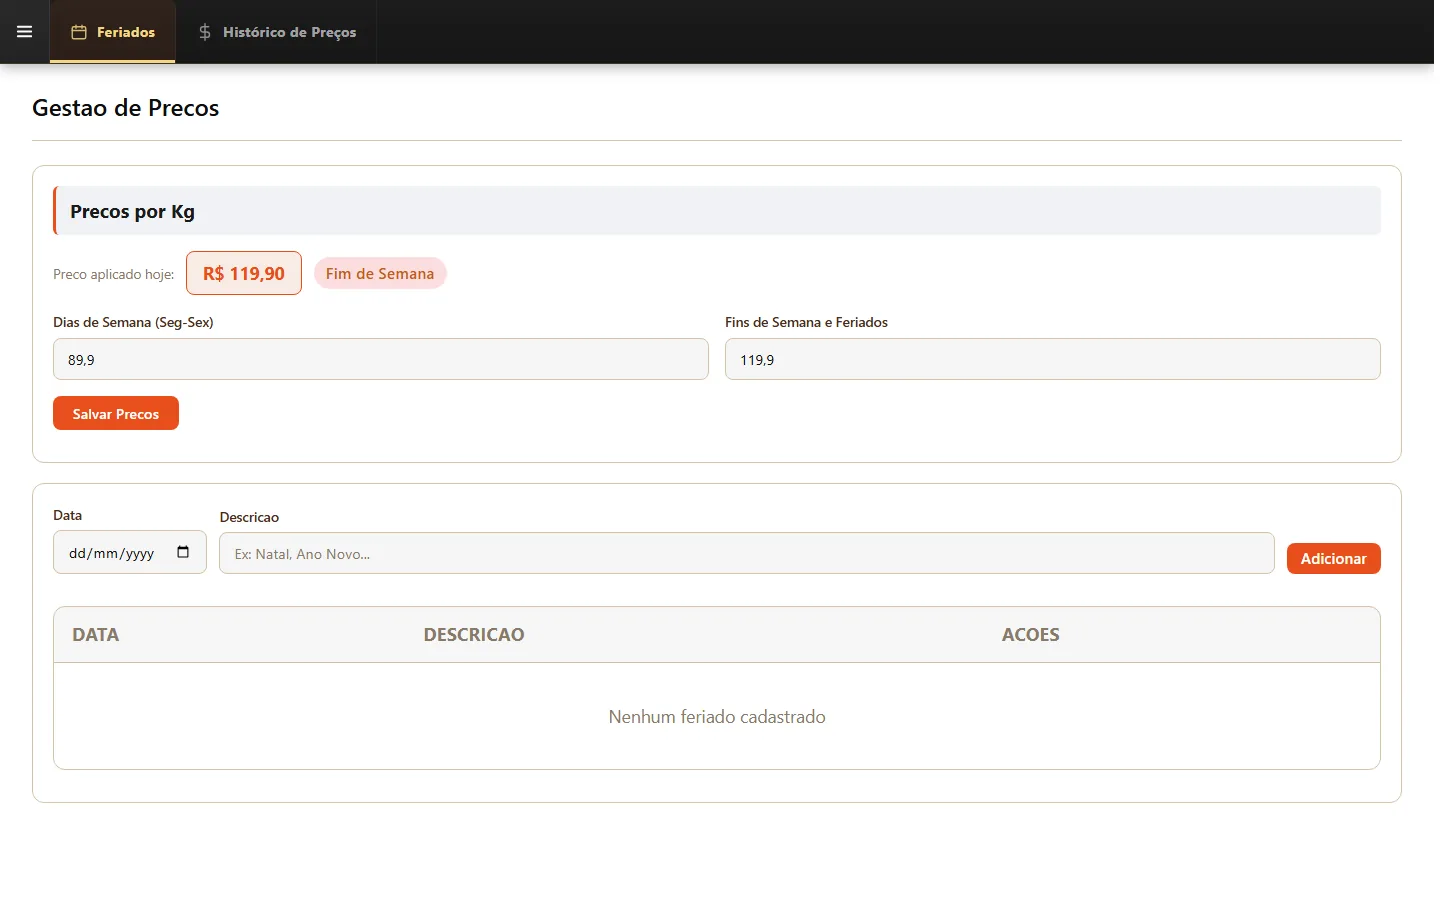
Em casas que cobram parte do cardápio por peso — um buffet de acompanhamentos, por exemplo — o preço do quilo precisa estar definido num lugar só, com regra separada para dia de semana, fim de semana e feriado. A tela de Gestão de Preços (por Kg) faz exatamente isso e mantém o histórico das mudanças, o que ajuda a explicar por que a margem mudou de um mês para o outro.
Quais são os custos fixos e variáveis de uma espetaria?
Os custos fixos de uma espetaria são aluguel, folha e encargos, energia, gás, internet, sistema, contador e manutenção; os variáveis são carne e insumos, embalagem, taxas de cartão, comissão de marketplace, imposto sobre a venda e o desperdício.
A folha merece atenção especial porque a espetaria vende à noite e em fim de semana — exatamente quando a hora de trabalho custa mais. Churrasqueiro é mão de obra especializada, que precisa dominar ponto de carne, rendimento de corte e tempo de grelha; atendentes e auxiliares de cozinha entram na mesma janela de adicional noturno e feriado. O resultado é um custo fixo alto por hora de funcionamento, o que torna a ociosidade de segunda e terça mais cara do que parece.
Carvão, gás e energia são o meio do caminho: variam com o movimento, mas quase nunca entram na conta do prato. Uma casa que grelha das 18h à meia-noite consome carvão de forma praticamente proporcional ao número de espetos — e uma grelha mal regulada queima mais insumo do que o necessário para o mesmo volume de venda.
Checklist de custos que costumam passar batido
- Carvão, acendedor e lenha: escalam com o movimento e raramente entram no custo do prato;
- Sal grosso, temperos e marinadas: parecem irrelevantes, mas pesam em milhares de espetos por mês;
- Gás e energia: geladeira de bebida, câmara fria e iluminação de fachada puxam consumo à noite;
- Embalagem de viagem: marmita, sacola, guardanapo e talher descartável em cada pedido para levar;
- Taxas de cartão e voucher: variáveis e proporcionais ao faturamento;
- Comissão de marketplace: quando existe delivery em aplicativo, precisa entrar na margem do prato;
- Perda de limpeza e sobra de grelha: custo invisível que só aparece no CMV real;
- Manutenção de coifa, exaustão e grelha: gordura acumulada é risco e custo recorrente;
- Adicional noturno e feriados: a casa vende justamente quando a mão de obra custa mais;
- Contador, sistema, seguro e alvarás: valores pequenos que somados viram despesa fixa relevante.
Por que o desperdício de carne decide o lucro de uma espetaria?
Porque a carne é o item mais caro do prato e o menos reversível: espeto já montado e não vendido vira perda quase total, e uma noite com sobra de 10% pode consumir a margem de vários dias de operação.
A saída não é grelhar menos e arriscar falta — é produzir em lotes menores e repor conforme a fila de pedidos, especialmente no horário de pico. Uma espetaria hipotética que monta 300 espetos às 18h e vende 230 perde 70 unidades de carne já porcionada; a mesma casa, montando em blocos de 50, consegue ajustar a produção ao ritmo da noite com muito menos sobra. Ter a produção enxergada pela cozinha em tempo real (KDS) ajuda a coordenar reposição sem depender de grito no salão.
O que não pode faltar é a medição da sobra por noite: quanto foi montado, quanto saiu e quanto virou perda. Esse número, comparado ao faturamento do dia, mostra se a produção está calibrada. Também é ele que revela problemas de limpeza da peça — uma perda de 20% onde deveria ser 12% significa dinheiro saindo pela tábua de corte, sem aparecer em nenhuma nota fiscal.
Como o mix de bebidas e acompanhamentos muda a margem?
Bebida e acompanhamentos têm CMV menor que a proteína; cada espeto que sai acompanhado de cerveja, refrigerante ou porção reduz o CMV total da mesa e melhora a margem de contribuição da casa.
O indicador que interessa é a relação entre itens por pessoa: quantos espetos e quantas bebidas cada cliente consome. Uma casa que vende 6 espetos e 1 bebida por pessoa tem estrutura de margem muito diferente de outra que vende 5 espetos e 3 bebidas. Não é sobre empurrar consumo, e sim sobre oferecer no momento certo — a bebida pedida antes de a grelha esquentar gira mais e chega gelada, o que melhora a experiência e a recompra.
Do outro lado estão as cortesias e os brindes: cada espeto ou chope dado de cortesia sai direto do lucro. Vale medir essas saídas como percentual do faturamento — quando o número passa de um dígito baixo, o "agrado" virou política de desconto sem nome e precisa de critério.
Quantas vendas a espetaria precisa para cobrir o custo fixo?
A espetaria cobre o custo fixo quando a margem de contribuição total iguala as despesas fixas do mês; a conta é despesa fixa ÷ percentual de margem de contribuição.
Numa casa hipotética com R$ 32 mil de despesas fixas e margem de contribuição de 58%, o ponto de equilíbrio é 32.000 ÷ 0,58 ≈ R$ 55.172 por mês. Com ticket médio de R$ 45 por pessoa, isso significa cerca de 1.226 clientes mensais — perto de 47 pessoas por noite em 26 dias de operação. Só acima desse patamar começa o lucro. É por isso que "bater meta de faturamento" sem conhecer o ponto de equilíbrio pode significar trabalhar o mês inteiro para pagar conta.
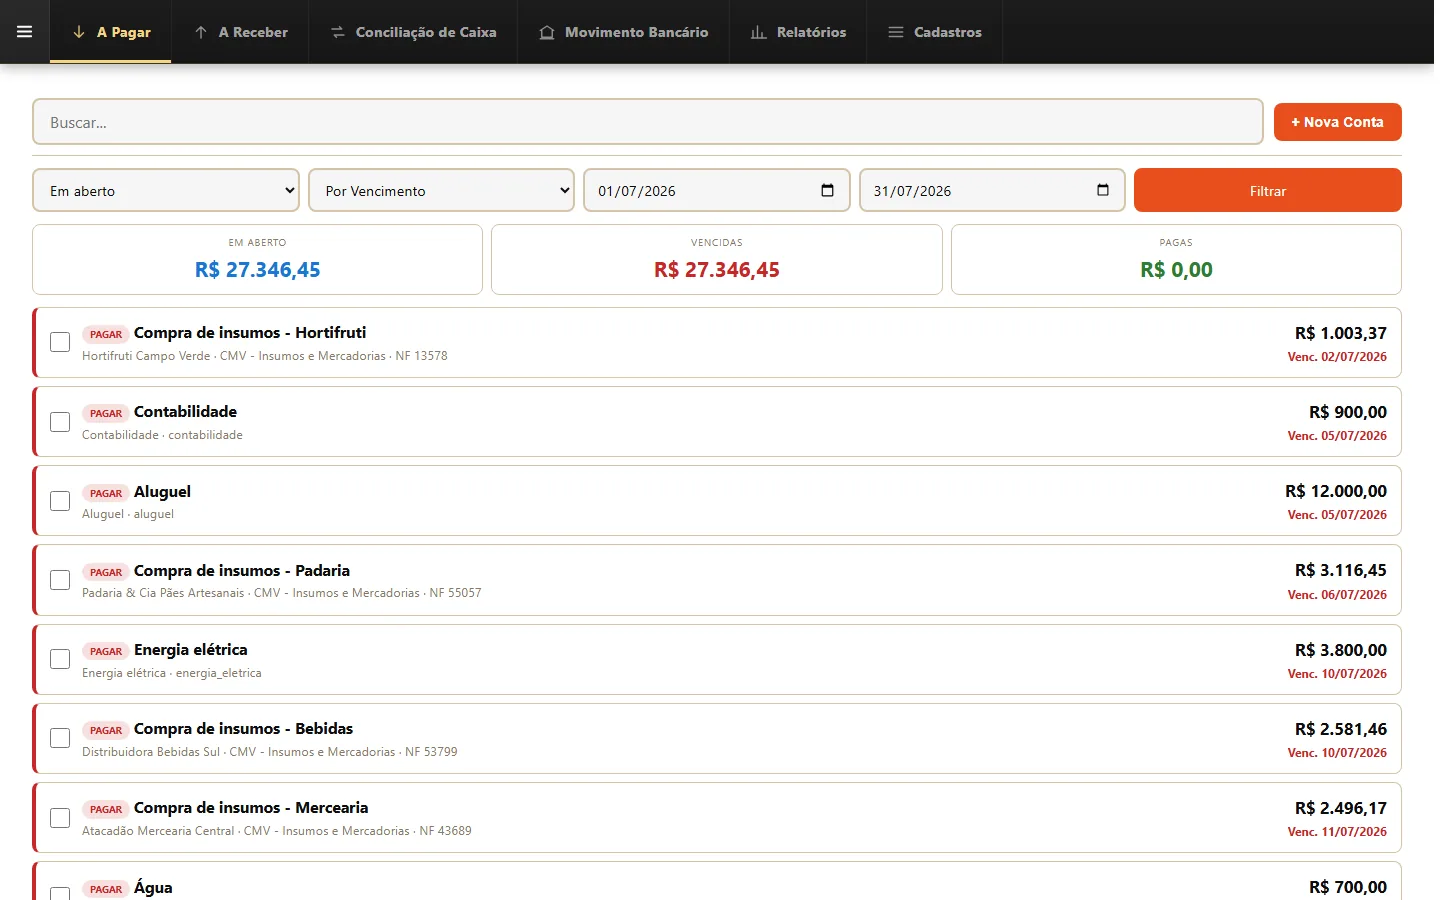
Do outro lado dessa conta ficam as obrigações: carne do fornecedor, gás, carvão, folha, imposto, parcela de equipamento. Fechar o mês com elas conciliadas, com baixa de juros e multa quando houver atraso, é o que separa resultado previsto de resultado real. A central financeira reúne contas a pagar e a receber, movimento bancário e conciliação, com baixa detalhada (juros, multa, banco).
Como acompanhar o lucro da espetaria no dia a dia?
Com quatro rotinas: fechamento de caixa diário conferido, comparação entre CMV real e CMV teórico toda semana, contagem de estoque de carne e um DRE fechado por mês, sempre comparado ao mês anterior.
O CMV teórico vem das fichas técnicas — soma dos custos de cada item vendido no período. O real vem da contagem de estoque. Quando o real fica dois ou três pontos acima do teórico por semanas seguidas, existe uma causa concreta: porção maior que a ficha, perda de limpeza acima do previsto, sobra de grelha, erro de lançamento ou desvio. Encontrar a causa vale mais do que qualquer campanha de venda, porque o efeito é imediato na margem.
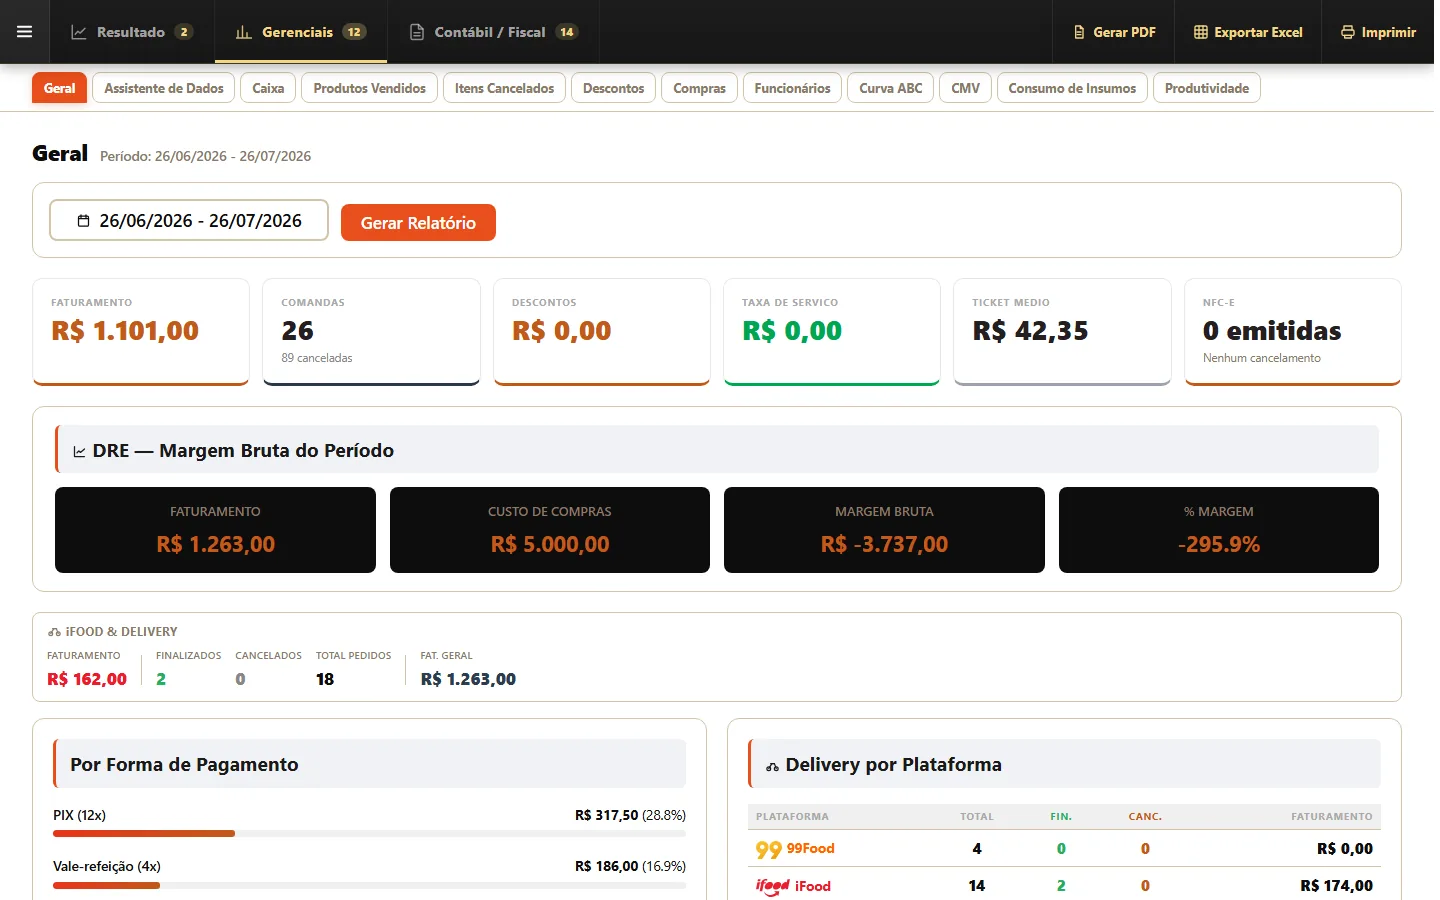
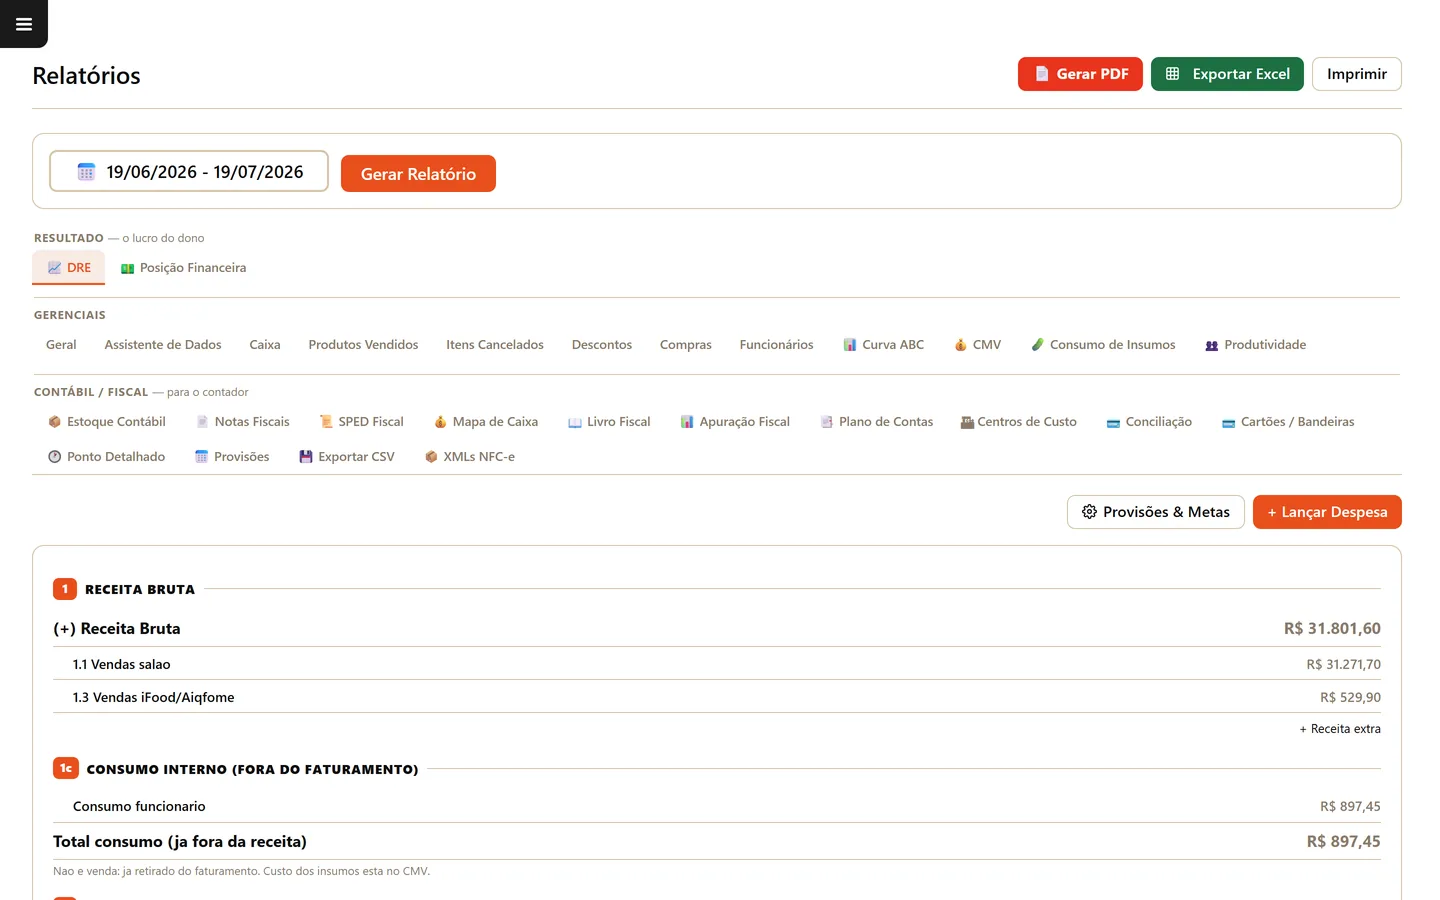
A tela de Relatórios mostra todos os números do negócio por período: vendas, formas de pagamento, DRE, produtos, cancelamentos e mais — é o ponto de partida para comparar meses e identificar qual família de produto puxou o resultado para baixo.
Para fechar o ciclo, vale apoiar a rotina em três frentes: controle de gestão de estoque com entrada, saída, ficha técnica e custo de prato; um PDV que registre cada venda com forma de pagamento e item, sem retrabalho de digitação; e a videoaula de relatórios do financeiro, que mostra como ler esses números sem depender de planilha paralela.
Perguntas Frequentes
Qual é a margem de lucro de uma espetaria?
Como referência, estima-se que uma espetaria bem gerida feche o mês com margem líquida entre 8% e 15% do faturamento. O número depende de três fatores: CMV de comida (normalmente entre 35% e 45%), peso das despesas fixas e mix de bebida. Casas com CMV alto e pouca venda de bebida costumam ficar abaixo da faixa; operações enxutas, com boa saída de cerveja e acompanhamentos, tendem a ficar no topo dela.
Qual CMV é considerado bom em uma espetaria?
Para comida, a faixa de referência fica entre 35% e 45%; para bebida, entre 25% e 35%. O importante é olhar item por item: um espeto de carne nobre com CMV de 50% pode ser aceitável se puxar venda de bebida e acompanhamento, mas um cardápio inteiro nesse patamar, sem mix, costuma não fechar a conta no fim do mês.
Espetaria lucra mais com espeto ou com bebida?
A bebida costuma ter margem de contribuição maior e ocupa pouco tempo de produção; o espeto traz o cliente e sustenta o ticket. O equilíbrio é o que interessa: acompanhar quantas bebidas saem por pessoa e quanto isso representa no faturamento mostra se a casa está vendendo apenas espeto ou uma experiência completa — e essa diferença aparece direto na margem líquida.
Como reduzir a perda de carne na espetaria?
Montar em lotes menores e repor conforme a venda, padronizar o peso do espeto na ficha técnica, registrar a sobra de cada noite e comparar com o faturamento do dia, além de controlar a perda de limpeza da peça e o armazenamento. A sobra medida vira decisão: ajusta produção, muda o horário de reposição ou renegocia o corte comprado.
Preciso de um sistema para saber o lucro de uma espetaria?
Não é obrigatório, mas planilha manual raramente sobrevive a um mês cheio. Um sistema que junta venda, estoque, ficha técnica e financeiro permite ver CMV real, DRE e sobra por período sem montar tudo no domingo. A Food Sistemas tem PDV, comanda, KDS, delivery integrado, estoque, financeiro e relatórios, com todos os módulos num plano completo, 30 dias grátis e implantação feita pela equipe em até 2 horas, sem custo e sem fidelidade.
Quanto uma espetaria precisa faturar para dar lucro?
Depende da despesa fixa e da margem de contribuição: ponto de equilíbrio = despesa fixa ÷ percentual de margem de contribuição. Com R$ 32 mil de despesa fixa e 58% de margem de contribuição, o faturamento mínimo fica em torno de R$ 55 mil por mês; acima disso começa o lucro. O cálculo precisa ser refeito sempre que aluguel, folha ou preço de carne mudarem.
Vale a pena abrir ou manter uma espetaria hoje?
Vale quando a casa mantém o CMV de comida sob controle, tem mix de bebida saudável e conhece o próprio ponto de equilíbrio; sem esses três números, a espetaria vira um negócio de caixa alto e lucro baixo, que só respira enquanto o salão está cheio.
A boa notícia é que quase tudo que decide o lucro de uma espetaria é operacional e corrigível: padronizar o peso do espeto, medir a sobra da noite, contar o estoque de carne semanalmente, precificar com CMV-alvo e acompanhar o DRE mês a mês. Nada disso exige investimento pesado — exige rotina e dados confiáveis na mão.
É exatamente aí que a Food Sistemas entra: PDV com comanda eletrônica, KDS na cozinha, delivery integrado (iFood, 99Food e Keeta), estoque com ficha técnica e CMV, financeiro com contas a pagar e a receber e relatórios com DRE por período — todos os módulos num plano completo, com NFC-e e NF-e. A implantação é feita pela nossa equipe, sem custo, em até 2 horas, com cardápio, fotos e dados do sistema antigo já cadastrados; são 30 dias grátis antes da primeira mensalidade, sem taxa de adesão e sem fidelidade. Para ver o valor, consulte o preço e conheça as funcionalidades na prática antes de decidir.